
枢轴区间根据已经成交的价格计算。清算地图描述仍然承受风险的持仓。当两者重合时,图表上的抽象参考就变得更具体:一个包含可识别金融风险的价格区间。
TradeLean研究中出现了这种重合。它存在于底层持仓数据中,而不仅是一张亮眼的截图。在Solana的月度阻力地图上,0.618–0.786区间平均包含 相关清算敞口的20.98%,而等宽相邻区间分别为16.29%和16.57%。在观测的六个月中,有五个月领先两侧邻区。Ethereum的周度支撑和BNB的季度阻力则提供了不同但同样有启发性的例子。
关键问题在于,这一发现能推广到什么范围。Bitcoin是否也由同一区间占优?较高的平均值能否经受月份变化?明亮的模型估算聚集区与已报告清算价格测量的是同一件事吗?如果不再挑选吸引人的例子,而是展示所有检验,会发生什么?
本研究通过按计划进行的历史观测、固定的枢轴几何结构及明确的比较,回答这些问题。研究涵盖 6,728份完整持仓快照、24个每周观测日,以及334个具有可用比较的交易品种。对于详细考察的十种常见加密资产,下文提供全部80种时间尺度与方向组合。
研究发现
重合确实存在。
条件至关重要。
在特定资产、时间尺度和方向组合中,0.618–0.786区间与较高的已报告清算敞口重合。证据支持的是有条件的关系,而非所有资产或时期都存在的不变集中。“处处具有统计显著性”并不是本研究的结果。
如何理解比较
正向比较表示,目标区间包含的已报告敞口平均占比高于任一等宽相邻区间。较弱或负向比较表示,该区间在那项特定检验中不突出;并不意味着那里没有敞口。这些敞口比较不同于统计相关性,后者在跨交易所检验中另行讨论。
可先查看选出的六个正向例子和地图。完整结果与稳健性检验仍然可供查阅,以展示关系在哪些情况下成立、在哪些情况下不成立。
从测量对象开始
“流动性”描述的不只一种地图。
大额挂单、止损单,以及带有已报告清算价格的杠杆持仓,都可以绘成水平条带。但其经济含义不同。图表的颜色和形状不能决定我们看到的是哪一种。
挂单描述当前展示的交易意愿。清算价格标识的是某一条件,在该条件下,承受风险的持仓可能需要减仓或平仓。止损单是在触发条件满足后生效的指令。清算消息记录交易所报告的事件。第一种是可用深度;第二种是潜在强制交易流;第三种是条件性交易流;第四种是关于事件的已观测消息。
| 数据层 | 代表什么 | 不能证明什么 |
|---|---|---|
| 订单簿流动性 | 特定时点、特定交易所显示的买卖报价。 | 当价格到达时,这些订单仍然可用。 |
| 已报告清算敞口 | 与可用的已报告清算价格相对应的未平仓名义金额。 | 未来必然发生的市价买入或卖出金额。 |
| 模型估算清算热力图 | 提供方估算的分布或强度曲面。 | 直接观测到的完整账户登记册。 |
| 捕获的清算消息 | 交易所清算数据流或存档报告的事件。 | 这些事件之前存在的全部风险存量。 |
这里的主要数值结果涉及 已报告清算敞口:按已报告清算价格分组的合格未平仓名义金额。“集中”指位于明确价格区间内的份额,并不表示可立即成交的订单簿深度。
这也是本文不把不同地图的百分比相加的原因。模型强度30、持仓占比30%,以及3,000万美元的捕获消息,并不是可以互换的量。把它们放在同一色标上,会制造测量本身并不支持的表面一致。
Hyperliquid自身文档说明了相关机制:是否符合清算条件取决于维持保证金,标记价格也参与过程。处理可能包括部分减仓,而非瞬间平掉全部名义金额。因此,报告水平是关于风险的有用观测,但最终执行仍取决于账户和市场状态。 Hyperliquid清算机制 ↗
先定义位置
在查看热力图之前,区域就已存在。
检验从一个已完成的参考期开始。设最高价为H、最低价为L、收盘价为C。中心枢轴P = (H + L + C) / 3,参考振幅D = H − L。比率k通过枢轴上方的P + kD或下方的P − kD转换为价格。
TradeLean外侧区间位于距离P为D的 0.618至0.786 的范围。中点为0.702,宽度为0.168D。在阻力侧,下、上边界分别为P + 0.618D和P + 0.786D。在支撑侧,价格区间为P − 0.786D至P − 0.618D。P下方的顺序反转,宽度不变。
这一几何结构为观测提供了固定位置。我们不会先寻找最亮的聚集区,再移动枢轴使二者重合,也不会为恰好分布更广的资产调整区间宽度。边界由已完成价格和选定参考期决定。
这种独立性是枢轴路线图与流动性地图之间有用的联系。一个确定在哪里提问,另一个提供那里有什么的证据。无需把其中一个视为另一个的神秘解释。
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)内侧区间0.146–0.236保留在更广泛的研究中,可在交互地图显示。其宽度为0.090D。常见的0.184参考值是区间内部的标签,并非其算术中点;中点为0.191。本文的主要比较针对外侧区间,两项检验不合并。
相同公式可以用于多种交易品种。这说明计算具有可移植性。风险是否集中于由此得到的价格,是各市场、观测窗口和数据源需要分别回答的实证问题。
明亮的区间需要公平比较。
宽区间往往仅因包含更多价格,就会收集比窄区间更多的名义金额。把外侧区域与一条线比较,会赋予区域先天优势。因此,主要检验比较宽度完全相同的三个相邻区间。
从P向外,近端对照为0.450–0.618,目标为0.618–0.786,远端对照为0.786–0.954。各宽0.168D。它们使用相同的敞口池和观测时间戳。不会为了方便,把对照移到明显空旷的位置。
若在所选枢轴地图一侧均匀分布,宽0.168的区间会包含敞口池的16.8%。这是有用的几何参考,但并非市场特定的原假设模型。真实敞口可能偏向当前价格、集中在少数账户,或在大幅变动后不均匀分布。
更严格的局部问题是,目标能否超过 两侧 等宽邻区。BNB是有用的例子:其季度阻力目标平均为16.81%,几乎与均匀分布参考相同,但相邻两区仅含12.63%和8.87%。只与16.8%比较会漏掉这种局部差异。
我们以 百分点 报告差值,并在有帮助时提供相对较强邻区的相对增幅。两者不同。SOL的20.98%对16.57%,约为额外4.40个百分点的份额,或26.6%的相对增幅。若称为“26.6个百分点”,会严重夸大结果。
最后,赢得这一比较并不意味着目标是图表上含量最大的所有可能区间。更靠近P的另一个等宽区间可能包含更多敞口。局部优势、全局排名和集中原因,是三种不同的主张。
交互研究工作区
把持仓放在路线图旁。
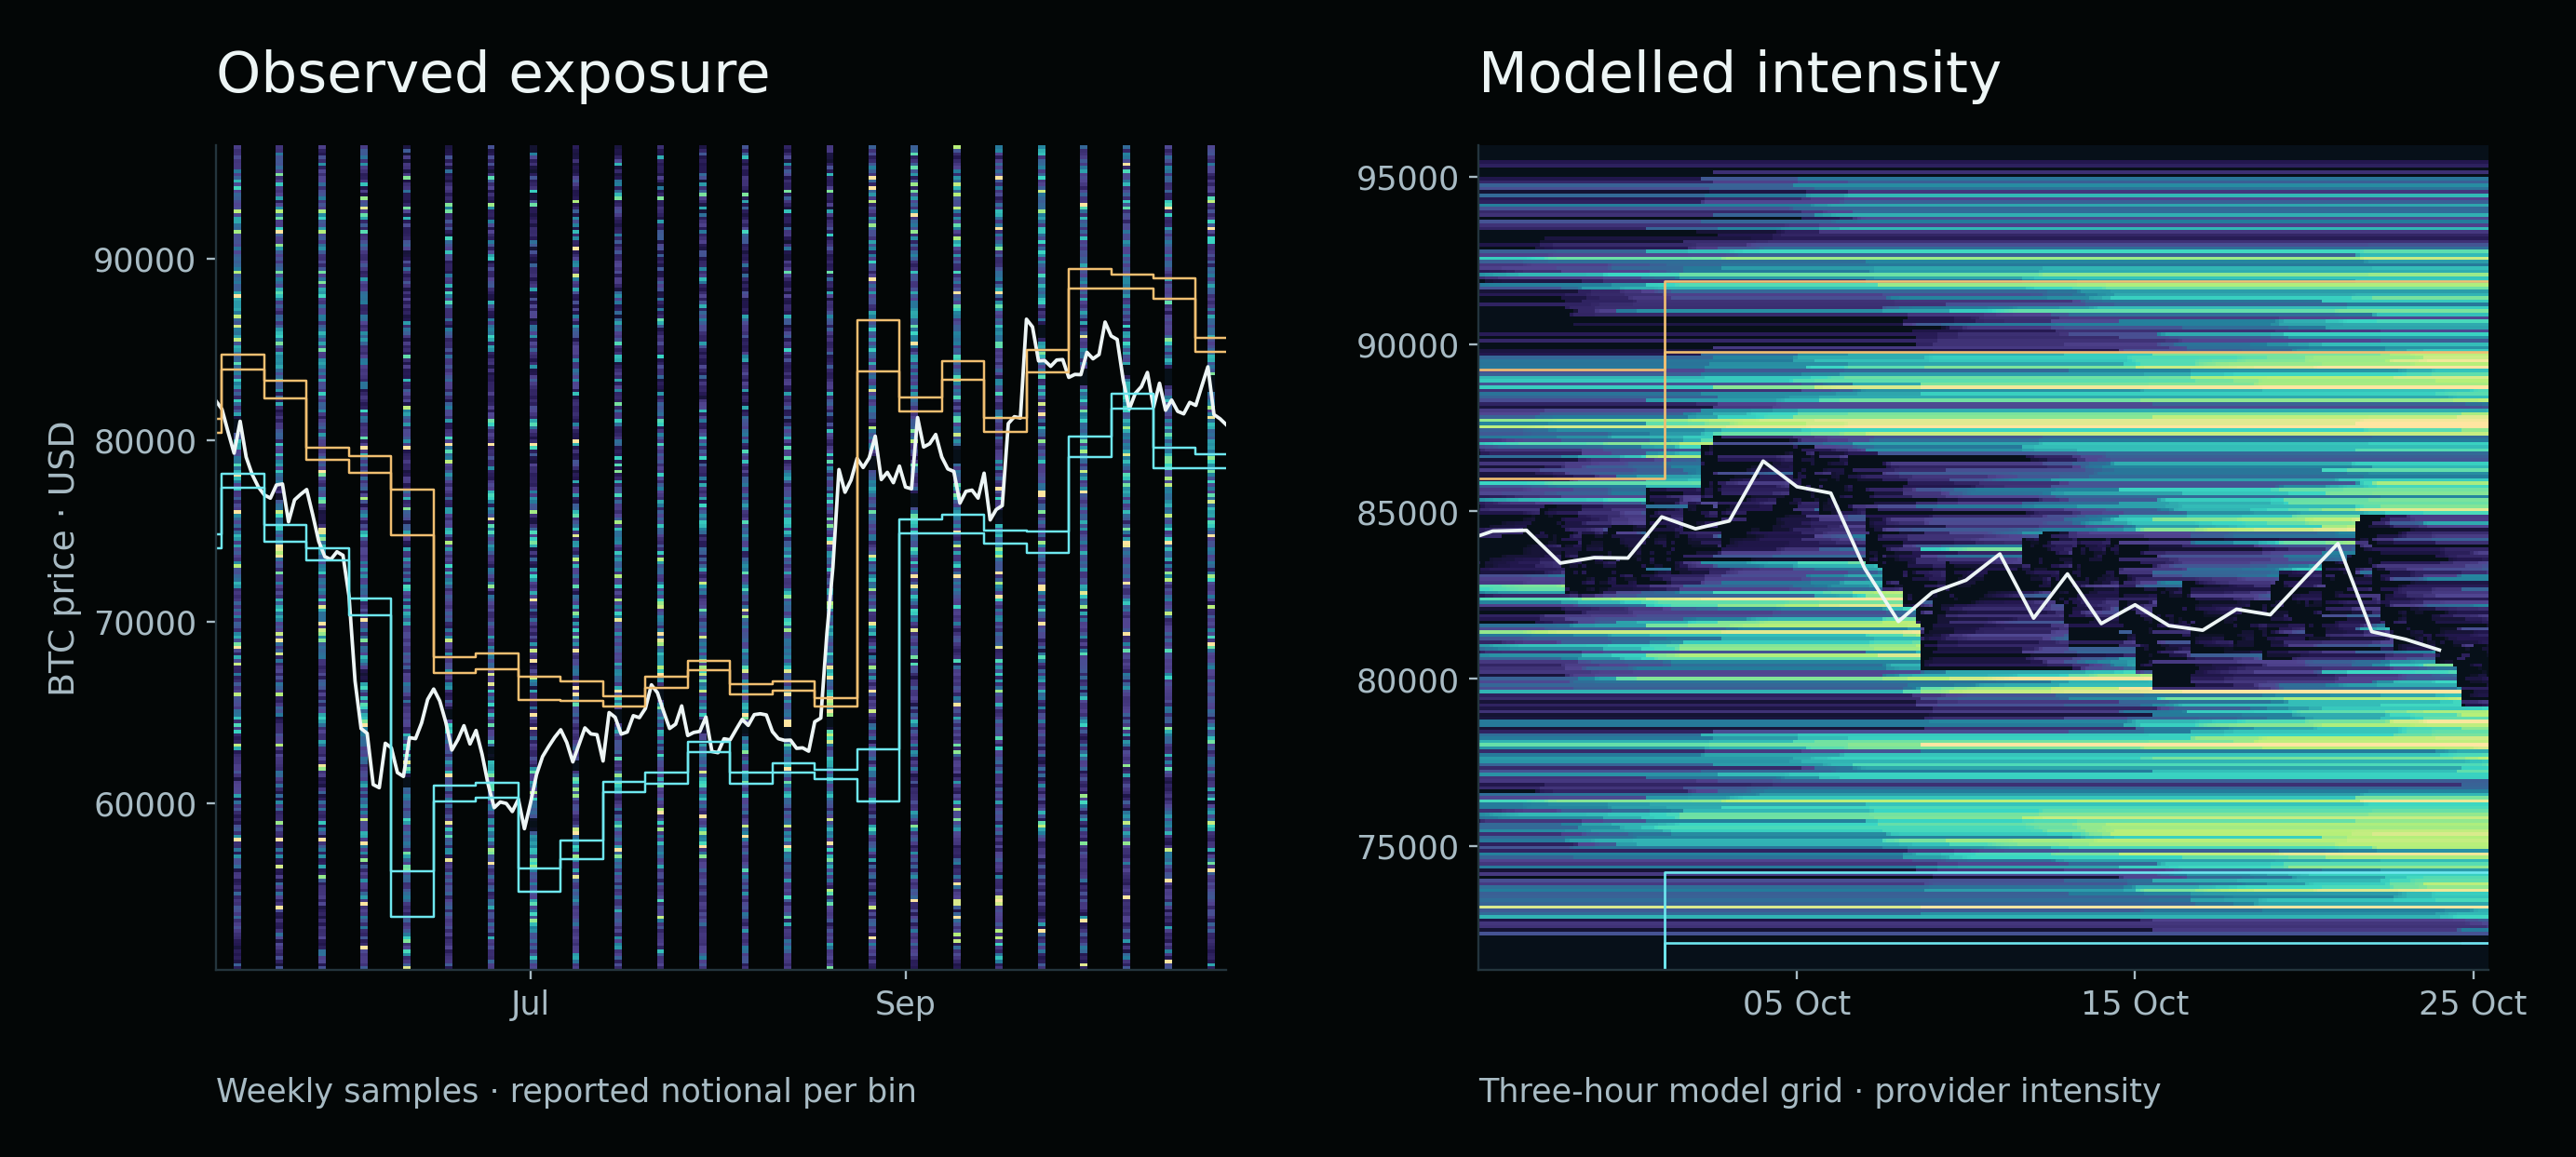
从观测敞口开始,在Bitcoin、Ethereum、Solana和BNB之间切换。彩色列是所提供研究数据包中的实际每周样本。列间空白时间未被观测,也未用插值填充。线条追踪同一交易所的每日收盘价。
观察重合。
正在加载存档研究地图…
地图内部采用非线性色标。不同资产不共用一个美元尺度。
使用枢轴叠加层,查看密集价格分箱位于区间内、区间外,还是横跨边界。内侧区间妨碍外侧问题的观察时,可将其关闭。悬停或点按彩色单元格,可查看时间戳、价格区间和名义金额。价格分箱是显示单位;本文其他位置的精确区域百分比使用底层持仓价格计算,而非像素。
模型视图被有意设为独立模式。它展示BTC、ETH或SOL的存档CoinBoss model-2网格,使用提供方报告的强度单位。它提供更密集的视觉曲面,但不能替代直接观测的持仓数据。本研究尚未独立核实模型来源和交易所构成。
颜色上限设置改变的是显示饱和度,而非数据。观测地图默认采用非线性尺度,以上述正分箱值的第98.5百分位为上限,使中等聚集区在特大聚集区旁仍可见。高于上限的值保留在所有计算中。上调或下调上限改变图像对比度,而非区域中的风险量。
每种资产使用自己的地图尺度。因此SOL和BTC的黄色单元格不一定代表同样的美元金额。跨资产比较时,应查看数值,或在结果浏览器比较标准化份额,而非根据亮度判断。
样本包含什么,以及百分比如何构成。
主数据集是通过Vike获得的Hyperliquid历史持仓。采样规则选择星期三12:00至12:10 UTC之间首个可用观测。广泛研究覆盖2026年5月13日至10月21日的24个计划日期。收集可用持仓页面后,检查了重复、无效值和不完整响应。
合并目录包含343份合约,334个交易品种可作有效比较。这些是品种标识符,不是334种独立经济资产:目录中包含额外市场和重复的标的敞口。6,728份完整快照中,6,680份至少对相关计算包含非零合格敞口。应用多种枢轴基准、方向和区域后,产生123,240项比较,而非123,240次独立实验。
对于某次支撑侧观测,分母为报告清算价格位于P − D至P之间的合格名义金额。阻力侧分母覆盖P至P + D。恰好位于P的价格仅归入阻力侧,以避免重复计数。外部端点包含在内。清算价格缺失、非正或不可用的记录不会被人为安排到图表上的某个位置。
报告清算价格q的坐标为k = |q − P| / D。目标分子包含所选方向上0.618 ≤ k < 0.786的合格名义金额。将该金额除以相应方向的敞口池,再乘100。近、远端对照采用同一分母。我们先计算每份快照的份额,再对所描述资产和组合的份额取平均。
这一区分避免大观测值悄悄重新定义问题。跨快照平均份额考察的是典型样本分布;合并所有美元金额的比率考察的是样本总名义金额位于何处。两者均有价值,但并非同一统计量。对持续持仓的重复观测也不是新的资本流入,不能相加后宣称是累计积累。
在广泛的跨品种汇总中,每个合格品种的平均值获得相同权重。另行采用美元加权会回答不同的问题,并让最大市场占主导。下文所有公开表格均保留原始定义,而非为改善结果改变权重。
参考期与季度约定
周度枢轴在UTC星期一开始,使用已完成的上一周。月度枢轴使用上一个完整日历月,年度枢轴使用上一个日历年。只有已完成参考数据才进入当前网格。
该数据集的TradeLean季度约定按周线开盘日期所在季度分组,不一定等同于按日历日计算的季度K线。2026年研究中的有效切换日为4月6日、7月6日和10月5日。所有季度表格和叠加层均保留此定义;不会事后选择日历约定以取得更好拟合。
24次每周观测涉及24个周度网格。同样的观测若按年度计算,只涉及一个当前年度网格。更多快照不会创造更多独立年度。
六个例子展示“更多敞口”的实际含义。
| 资产 | 基准与方向 | 目标 | 较强对照 | 差距 | 相对增幅 | 获胜期间 |
|---|---|---|---|---|---|---|
| BTC | 周度 · 支撑 | 21.09% | 19.99% | +1.10个百分点 | +5.5% | 11 / 24 |
| ETH | 周度 · 支撑 | 24.50% | 19.56% | +4.93个百分点 | +25.2% | 11 / 24 |
| SOL | 月度 · 阻力 | 20.98% | 16.57% | +4.40个百分点 | +26.6% | 5 / 6 |
| BNB | 季度 · TradeLean · 阻力 | 16.81% | 12.63% | +4.18个百分点 | +33.1% | 2 / 3 |
| AVAX | 月度 · 阻力 | 19.32% | 15.99% | +3.33个百分点 | +20.8% | 4 / 6 |
| LINK | 月度 · 支撑 | 26.83% | 20.62% | +6.21个百分点 | +30.1% | 3 / 6 |
这些案例用于解释发现,并非替代完整矩阵。所有比较都在各自的资产、方向和参考约定内部比较平均份额。LINK的百分比较大,并不证明其绝对清算聚集金额大于BTC。两者敞口池可能相差多个数量级。
Bitcoin,周度支撑: 目标平均为21.09%,较强邻区为19.99%。差距约1.10个百分点,或相对5.5%。这是正的平均值,但幅度较小。目标在24个周期间中仅赢得11个,因此略有利的平均值不应被描述为在大多数观测中占优。
Ethereum,周度支撑: 目标平均24.50%,两组对照为19.56%和17.77%。相对较强邻区领先约4.93个百分点,观测差距大于Bitcoin。但其期间胜数同样为24次中的11次。幅度和频率讲述的是不同侧面。
Solana,月度阻力: 目标平均份额为20.98%,对照为16.29%和16.57%。这里最引人注意的是重复性:观测的六个月中,五个月超过两组对照。在重点讨论的例子中,它的月度一致性最强,但仍包含一次失败以及仅部分观测的首尾月份。
BNB,季度阻力: 目标为16.81%,对照为12.63%和8.87%。观测的三个季度区间中,目标赢得两个。仅有三个区间,且并非三个完整独立季度。这是有趣的季度差异,但期间层面的历史很短。
AVAX与LINK: AVAX月度阻力平均19.32%,较强对照15.99%,六个月中赢得四个月。LINK月度支撑平均26.83%,对照20.62%,六个月中赢得三个月。后者平均差距较大,但序列一致性较弱。仅按一个标题数字排名候选,会掩盖这一区别。
完整主要资产比较
更换资产,保持检验不变。
浏览器展示全部十种资产、四种枢轴基准和两个方向。三根柱比较目标平均份额与两组对照平均份额。下方矩阵未筛选正向例子,全部80种组合均可选择。
跟随证据。
柱形比较平均份额。“超过两者”是描述,并非显著性检验。期间胜数另行显示。
显示观测期间
全部组合
选择任意单元格。蓝绿色表示正的平均差,玫瑰色表示负差。每格也显示带符号的数字。
打开可打印的完整结果矩阵
共有 80种组合中的23种为正 ,这里“正”表示目标平均份额超过两侧邻区的平均值。这是本样本内的描述性计数,不是23/80的交易成功率、反转概率或统计显著性声明。
这十种列名资产都至少有一个正向组合。这是真实的跨资产模式出现,但弱于普遍效应。每种资产有八种组合时,事后挑选最优组合会使吸引人的案例更容易找到。若要作出可推广的主张,必须在查看新观测之前固定组合或选择规则。
矩阵回答了一个有用的实际问题:这种特定重合曾在测量历史的哪些位置出现?它也直接呈现相反证据。Bitcoin的知名度不会使每个BTC单元格都为正,SOL月度的有利结果也不会使其他尺度得到同样结果。
完整派生CSV与分期记录可在下方下载。浏览器只是这些表格的浏览器视图,不是新的实时数据流。调整控件会改变所选的已发布行,不会重新运行隐藏优化器,也不会查询交易所当前持仓。
按实际采样频率阅读历史地图。
有用的地图展示参考区间如何随时间变化,也必须展示底层敞口的观测频率。以下四图保留星期三样本之间的空隙,而非让它们看起来像持续监控的交易所热力图。
Bitcoin周度网格频繁重置。即使某一未平仓持仓几乎未变,显示区间也可能因为前周振幅改变而移动。因此,重置后聚集区进入新区间不同于在固定水平积累新风险。图像用于定位这些问题;仅凭图像本身,无法检验聚集区背后的机制。
在所选比较中,Ethereum周度支撑的数值结果强于Bitcoin。图表补充了缺失的时间背景:风险分布与枢轴几何结构都在变化。少数较强观测可能对平均值产生不成比例的贡献。查看整个时间轴比裁剪最亮交点附近更有信息价值。
Solana月度地图重置较少,便于在同一当前网格中比较观测。六个月中五个月的结果,应与区间位置变化及各次样本分布一并阅读。这是观测窗口中重复的局部关系,并非承诺任何进入该区间的价格走势都会反转。
BNB说明参考约定的重要性。其季度叠加采用上述TradeLean周线开盘日期分组。若图表使用不同季度K线定义,枢轴和两条边界可能移动。两图表面不一致,可能是输入定义不同,而非某张地图有错误的证据。
四张图的每日价格与持仓研究均使用同一交易所。这消除了一个可避免的对齐误差来源,但不能消除账户状态不确定性、缺失清算价格记录,或样本间未观测的小时和天数。
较强平均值与可重复效应是不同发现。
平均值可能因一次异常大的事件上升。为判断关系是否反复出现,我们按当前枢轴期间对快照分组,并在各期间内再次比较目标与两组对照。对于月度网格,自然单位是观测月份,而非星期三快照中的个别持仓。
SOL月度阻力在六个月中赢得五个月。由于优势不限于一个日历区间,这比单一全窗口平均值更有信息。失败月份仍保留在图中。5月和10月只部分覆盖,每个月也只有少数计划观测。五次获胜不能被解释为精确预测概率。
AVAX的六选四、LINK的六选三和BNB的三选二,讲述不同的重复性。研究记录应保留平均差距、期间数量、覆盖时长和获胜频率。将它们合成一个“有效”标签,会丢掉判断该重合是否值得持续监测所需的信息。
市场状态是另一个潜在混杂因素。强劲上涨或下跌会改变报告清算价格相对早期振幅的位置。本研究使用先前日度信息分类:看涨观测要求收盘价高于200日简单移动平均线,且该均线高于二十天前。看跌采用对应的向下条件;其余观测保持未分类,不被强行贴上趋势标签。
所选ETH周度支撑、BNB季度阻力、AVAX月度阻力和LINK月度支撑组合,在分别汇总的看涨与看跌观测中均超过两组对照。这提升了描述价值,但仍不能证明每个月、每次观测或未来市场状态都会重现相同次序。
还有一个选择问题:先根据有利的全样本平均值选择案例,再检验状态,是对这些案例的后续描述。不应将其呈现为案例和状态规则已在新数据集上获得独立确认。
Ethereum每日历史揭示了标题平均值可能隐藏什么。
更密集的ETH序列提供2026年5月8日至10月24日的168个可用每日观测。一个计划日缺少指定窗口内的快照,另一个没有可用的带价格敞口。这些是排除项,而非零风险日。该序列观测同一交易所,因此增加时间细节,却不构成独立交易所复现。
在这一每日历史中,季度支撑目标平均份额为 22.67%,对照为16.18%和15.41%。这是相当大的正向描述性差异。但拆分为当前季度区间后,对结果的理解会改变。
观测的第二季度区间中,目标平均33.56%;第三季度区间平均15.09%;第四季度的10月部分平均24.77%。在第三个区间,远端对照包含22.16%,高于目标。因此,ETH季度支撑始终占优的说法未能通过更详细的检验。
逐日看,目标在168天中的78天超过两组对照。尽管大多数日子没有获胜,全窗口平均值仍为正。大事件可抬高平均,而无需形成持续的每日状态。两项测量都有效,但回答不同问题。
因此本文使用“观测到的集中”,而非“始终显著”。间歇性大聚集区对风险地图可能很重要。将其称为永久特征,会使地图更不精确,而非更可信。
把相同检验应用于整个市场会怎样?
一组具名案例只是起点。更广泛的主张需要对所有合格品种使用相同基准和方向,而非为每个品种挑选赢家。广泛汇总先平均每个品种的样本份额,再赋予这些品种平均值相同权重。
| 基准 | 合格品种 | 目标 | 近端 | 远端 | 超过两者? |
|---|---|---|---|---|---|
| 月度 | 175 | 20.22% | 21.32% | 18.18% | 否 |
| 季度 · TradeLean | 173 | 15.64% | 23.70% | 11.73% | 否 |
| 周度 | 176 | 24.40% | 16.84% | 30.11% | 否 |
| 年度 | 130 | 6.17% | 12.85% | 5.00% | 否 |
在合并支撑和阻力的敞口池中,外侧目标在四种基准上都未超过两侧邻区。周度领先近端但落后远端;月度落后近端;季度和年度也未能确立普遍优势。
这不会抹去SOL或ETH区间中测量的持仓,而是改变结论范围。特定有利组合与不利的广泛基线同时存在。若读者要理解结果,两项事实都应出现在同一篇文章中。
支撑和阻力也应分别保留。合并两侧可能掩盖一侧正面、另一侧负面的结果。反过来,查看后选择较好一侧,也不能被视为证明存在不依赖方向的效应。
更广泛研究也在不太熟悉的合约中识别出候选。由于这些候选来自对大量品种和设置的搜索,其直接价值是作为可前瞻检验的候选清单。只发布成功单元格会使关系显得比测量证据更普遍。
不同的视觉数据层
连续热力图展示不同类型的信息。
下方密集地图是存档的CoinBoss model-2曲面。存档保存于2026年10月25日,网格包含250个价格中心及连续的三小时时间戳。图示量为提供方报告的强度,而非本持仓样本中直接观测的账户名义金额总和。
这些地图提供有价值的视觉背景,更容易观察模型聚集区的持续和消失,并比较其与月度枢轴区间的位置。但它们不会把24个每周持仓样本扩展为连续的账户级记录。
交互地图允许在两类数据之间切换,正是为了让差异可见。观测模式以美元标注分箱值;模型模式以强度单位标注。聚集区可能在一类中突出、另一类中较弱,因为提供方测量或估算的对象不同。
CoinGlass将其清算热力图水平描述为基于市场数据和清算杠杆水平的计算。这进一步说明应注明提供方和模型,而非把所有热力图视为可以互换的库存。良好图表应让区别更清晰。 CoinGlass热力图方法参考 ↗
模型与持仓观测的一致值得研究。但若称之为对同一总体的第二次独立测量,需要更多关于模型交易所覆盖、输入、历史构建和对第一来源依赖的信息。
精确叠加需要共同价格基准。
视觉重合的精度取决于两层对齐精度。品种、交易所、价格尺度、时区及参考期约定都重要。Bitstamp的BTCUSD与其他平台的BTC永续可能有略不同的最高、最低和收盘价。这些差异会移动P和区域边界。
原始TradeLean TradingView图像作为图表背景保留,品种标签和归属信息仍可见。它们并非新下载的持仓记录,也不是结果浏览器所报百分比的数值来源。
提供的CoinGlass图像叠加了根据Bitstamp计算的月度枢轴区间。价格尺度依据图像校准,并标注大致切换至10月网格的位置。原始时区未知。这是跨来源的示意叠加,可用于定位,但不足以从彩色像素提取精确敞口份额。
历史持仓地图重建采用不同方法:每日价格和报告敞口来自Hyperliquid,叠加采用明确的已完成参考数据。这使定量比较的数据基准保持一致。重建K线明确标为重建,而非冒充TradingView截图。
当两个区间看似接近,首先应检查数值边界,而非进一步裁图。聚集区接近0.618或0.786时,小的价格基准差异也会重要。报告约定可以保留独立复现的可能。
将本研究与价格路线图联系起来。
研究基于TradeLean枢轴系列的几何框架。下方解说将外侧区间解释为价格区域,并未声称测量了本文的持仓样本。明确两者职责,更容易看清本研究的新增内容。
原始视频为英文
如何用枢轴点寻找市场顶部和底部 · YouTube ↗ · 播放会加载YouTube媒体。
了解区间背后的计算,请先阅读 斐波那契枢轴点:行情启动前的地图。了解高低参考期如何相互作用,请继续阅读 连接年度、季度与月度枢轴地图。不同时间尺度可能指向相似价格区间;这种几何共振仍不同于测量那里存在的敞口。
本文新增证据是测量得到的分布。我们不止于“价格在线附近反应”,而是问:在观测时点,独立定义的价格区间是否比适当替代区间包含更多报告风险?
Binance与Bybit在部分分布上一致。这种一致是否特定于目标?
扩展研究使用公开Tardis存档,获得捕获清算消息的更长日历视角。可用主要跨度涵盖2020年6月至2026年10月的77个月首日。所述扩展中有160个下载文件、153个非空文件,以及超过380万行原始消息。
应用可比价格历史和合约筛选后,扩展提供1,390个交易所—合约市场和812个代码的比较。保留线性USDT合约;排除反向合约,因为其名义金额单位需要不同处理。同一标的在两个交易所交易是两条市场记录,而非两个独立经济资产。
每月首日是稀疏、系统性的选择,对月度枢轴重置时点尤其敏感。因此跨越多年的日历跨度也不会使存档成为每天交易的代表性样本。
对合并的季度外侧区间,449个匹配市场中,Binance与Bybit合约平均目标份额的Spearman相关系数约为0.881。这是较强的描述性一致。但近端对照约0.885,远端约0.906。目标并未表现出独有的高相关。
相邻区间在这里重要,原因与主检验相同。两个交易所交易相同标的市场,经历相关价格变动。共同的低活跃期和零值也会影响排名。单独看目标的高相关,会夸大0.618–0.786几何结构对一致性的特定解释力。
这一扩展针对捕获消息,而非事件前所有潜在可清算持仓的库存。例如Bybit当前数据流文档将其价格字段定义为破产价格。该字段乘以报告数量,不应被悄然改称为实际市场执行价格下的成交额。 Bybit字段定义 ↗ · Tardis存档文档 ↗
跨交易所结果有助于了解所选消息样本内的一致性,但不是固定比率会在每种资产吸引流动性的独立确认。
大额持仓是风险的一部分,不是需要移除的麻烦。
如果一个账户贡献了区间内大部分名义金额,聚集区仍然存在。为使分布更平滑而删除该账户,会回答另一个问题。本研究主要计算保留全部持仓规模。
不过,参与者集中度仍影响解释。分散于许多账户的聚集区,与被一个能够补充抵押或平仓的账户主导的聚集区,持续方式可能不同。有用问题不是大额持仓是否使原观测无效,而是聚集区有多依赖该持仓继续存在。
所提供数据中的敏感性表移除目标最大持仓,并重算分母。这项处理显著削弱选定正向案例。例如SOL月度阻力目标份额在这一压力视图下降至约12.20%,近端和远端对照约18.07%和18.66%。这识别了参与者集中度,并不追溯性地移除原始敞口。
高百分比也可能描述很小的敞口池。在另一个当前止损单观测中,STX月度支撑包含合格池的100%,但仅代表约2,100美元的一张止损单。一个IMX内侧案例包含约95.16%的止损池,却只有约1,326.74美元目标名义金额。这些都是真实观测,但与大型衍生品敞口聚集区的经济规模截然不同。
完整的聚集区记录卡需要四个值。
- 份额: 定义的敞口池中有多少位于区间内?
- 美元金额: 合格名义金额的绝对值是多少?
- 参与者: 有多少持仓作出贡献?
- 最大贡献: 对最大持仓的依赖有多大?
监测时,还应加入距当前价格的距离和观测时间距今多久。很大但遥远的聚集区、较小但临近的聚集区,以及快速消失的聚集区,即使标准化份额恰好相同,也是不同状态。
集中与积累不是同一过程。
快照告诉我们某一时刻合格敞口在哪里。积累则是关于它如何形成或变化的主张。如果敞口池其余部分下降更快,区域份额可在其美元名义金额下降时上升。反之,区间可能新增名义金额,但因邻区增长更快而份额下降。
初步接近检验考察恰好相隔七天、当前枢轴网格不变的相邻每周观测。价格必须从P向相关区间外移,但尚未触及其近端边界。对每组对照,也相对各自近端边界采用同一事件定义。
只有三个区间各自至少有三次合格事件的品种才进入比较。在核心加密合约月度阻力中,目标平均18.65%,对照为17.03%和16.50%,相对较强邻区约提升9.5%。逐一看,173个品种中59个超过两组对照。
这是探索性的条件集中结果。三个区间事件发生在不同日期,未按距离、波动率、移动速度或趋势阶段匹配。每周观测也会错过周内快速接近。检验不能证明区间自身导致持仓积累,或价格随后被吸引进去。
更严格的积累检验,应在接近前以更高频率观测绝对名义金额及构成,匹配距离和波动率,固定当前网格,并在相同窗口比较变化。因果叙述应等待这种设计,而非由生动动画补足。
把热力图变成可以真正复核的记录。
流动性路线图最好的用途,是让观测精确到能够再次检查。先定义,再看图:品种、交易所、参考期、时间戳和两个数值边界,并将其保存。之后区间或账户总体的改变,不应与固定聚集区周围价格行为的改变混淆。
接下来识别数据层。如果是提供方的清算模型,记录提供方、模型和显示单位;如果是持仓观测地图,记录持仓的合格条件和排除项;如果是订单簿,区分显示深度与可能撤单的流动性。同一个“流动性”词不足以精确描述这三种记录。
然后量化聚集区。采用目标美元金额、其占明确敞口池的份额,以及对应两组对照数值。份额提供背景,美元金额则避免小池看起来具有系统级规模。如有相关字段,也保留持仓数和最大贡献。
最后,在不改写起点的情况下观察变化。目标名义金额增减了吗?份额变化来自目标本身还是分母?最大账户还在吗?新枢轴期间是否让区间移动穿过原先静止的聚集区?这些问题把吸引人的图表变成研究记录。
| 记录 | 记录原因 |
|---|---|
| 资产、交易所和时间戳 | 定义所描述的市场和状态。 |
| P、D及区间边界 | 在后续结果出现前保留原始几何结构。 |
| 目标、近端和远端数值 | 显示聚集区是否在局部突出。 |
| 敞口池名义金额和目标美元金额 | 区分比例集中与经济规模。 |
| 持仓数和最大份额 | 揭示对少数账户的依赖。 |
| 同一定义下的下一次观测 | 让变化可以被测量,而非事后讲述。 |
价格行为是进一步的观测。价格可能接近聚集区、绕过它、快速穿过,或始终不触及。聚集区存在并不指定盈利入场、方向或退出。评估交易规则需要精确计时的信号、执行假设、资金费、手续费、滑点,以及独立的结果评估。
无需作出这种额外承诺,路线图仍然有用。它告诉读者测量风险集中在哪里、哪些数据支持这一描述,以及该描述是否经得起下一次观测。
什么证据能支持更强结论?
存在明确的层次:先确立聚集区存在,再与公平替代项比较,再问比较是否跨期重复。之后检验在新数据到来前固定的规则。适用于所有资产或所有市场条件的主张,远远超出了几个正向历史平均值。
依赖结构限制了现有证据。持仓可持续数周,资产可共同变动,枢轴基准会重复使用重叠的价格历史。把每个持仓、快照和时间尺度当成独立试验,会造成虚假的精确性。广泛历史只有24个日期、六个观测月及三个当前季度区间。
此外还有多重检验。仅主要资产部分就有80个外侧区间组合,更广泛研究还有更多。本文有利案例是看到结果后为解释而选择的,不会因换成更精美图表就获得验证性p值。
此前对一组有限的期间层面检验进行了保守检查,采用精确符号置换和Holm调整,未获得调整后的统计显著性。这不使观测百分比变成虚构,而是限制了短期、相互依赖的历史已经在选定样本之外确立一般规律的说法。
因此,证据直接支持的表述是: 在特定组合中,该区间包含可测量、局部较高的敞口,且其中一些组合表现出重复的期间优势。 下一步是固定这些候选及规则,再观察未参与选择的数据。
前瞻性确认方案
- 在新观测窗口前固定资产、方向、枢轴约定和0.618–0.786边界。
- 保持0.450–0.618及0.786–0.954对照不变。
- 固定采样计划、合格规则和最低覆盖率。
- 分别追踪目标美元金额、目标份额及两组对照份额。
- 使用考虑时间与跨资产依赖的期间层面推断。
- 报告所有预先指定候选,包括失败,并考虑所检验的假设集合。
- 预留未动用的评估窗口,或真正前瞻性的观测。
重新重建同一历史、换色板,或使用同一交易所的第二个索引器,有助于发现错误。但它们都不能创造新的独立市场样本。
当内部风险被测量时,价格区域会更有信息价值。
研究在若干主要加密资产中发现,TradeLean外侧枢轴区间与已报告清算敞口存在可观测重合。SOL月度阻力同时具备正平均差和六个月中五胜。ETH周度支撑在所选周度比较中,平均集中差大于BTC。BNB季度阻力说明,为何等宽邻区可能比均匀几何基准更有信息。
这些发现足够具体,值得继续研究;也具有足够多条件,不能准确概括为普遍规律。完整矩阵有23项正向、57项非正向平均比较。广泛合并汇总未显示所有基准都占优。更密集ETH历史包含一个失败季度区间。消息存档中的跨交易所一致很强,但相邻对照也很强。
0.618–0.786区间是可重复调查风险的位置。在观测历史中,它与可识别的资产、方向和时间尺度组合中的较高清算敞口重合。这种集中现在是否存在,仍需由数据回答。
这就是流动性路线图的目的:明确的位置、可测量的状态,以及可被下一次观测挑战的记录。可视化应使这三点更清楚。
关于流动性热力图与枢轴区域的问题。
研究是否证明每种资产都会在0.702区域集中流动性?+
没有。十种主要资产在各自八种组合中都至少有一个正平均比较。然而80种组合仅23种为正,广泛合并汇总并非普遍为正,一些正平均值的观测层面重复性也较低。不支持涵盖每种资产、时间尺度和日期的主张。
清算热力图与订单簿热力图相同吗?+
不同。订单簿地图展示挂出的买卖报价。清算地图涉及与杠杆持仓清算风险相关的已报告或估算价格。一个描述显示流动性,另一个描述潜在强制交易流敞口。颜色可以相似,底层量却不同。
结果矩阵中的正数代表什么?+
它是目标平均敞口份额减去近、远端平均对照份额中较大者,单位为百分点。它并非逐快照最小差距的平均,后者是不同运算。正数表示所选样本中平均值的局部优势,不是统计显著性的p值或预测回报。
为什么不到半数观测获胜,平均值仍可为正?+
幅度与频率不同。少数大型集中事件可以提高目标平均份额,即使目标在大多数日期未超过两组对照。ETH较密集季度支撑样本说明这一点:整体平均为正,但168个每日观测中只有78个同时赢得两项比较。
观测热力图中的空隙是缺失的流动性吗?+
它们是缺失的观测。主要地图显示计划内每周快照,之间没有时间插值。某天空白不代表那天没有持仓。黑色或低强度的已观测分箱,不同于时间上未观测的空隙。
跨资产时,更亮的颜色是否意味着更大美元聚集区?+
不一定。每张地图有自己的非线性显示尺度,模型视图使用提供方强度而非美元。请比较提示框数值或标准化结果表。显示上限只改变饱和度,所有值仍保留在底层计算中。
大额持仓会使结果无效吗?+
不会。大额持仓是真实敞口,保留在主样本中。其份额显示聚集区是否严重依赖少数账户。移除最大持仓的分析是关于广度的敏感性练习,不是抹去原始风险的理由。
这些地图可以当作实时交易信号吗?+
这些是具有明确采样窗口的存档研究观测,不是实时持仓数据流,也不是经过检验的交易策略。当前风险评估需要当前数据;策略评估还需要明确的时机与执行规则、成本以及独立结果检验。
查看图像背后的数字。
公开研究文件包含派生的匿名表格和图表输入,不含API凭证、账户标识符或私人账户详情。交互工具在浏览器本地读取这些附带文件,无需登录交易所。
来源、定义与复现说明
- 主要持仓数据:所提供的Vike / Hyperliquid历史研究数据包,2026年5月13日至10月21日的计划观测。
- 每日价格输入:Hyperliquid,与主要持仓比较所用交易所一致。
- 模型网格:BTC、ETH和SOL的存档CoinBoss model 2,2026年10月25日保存;单位为报告强度,而非直接观测的账户名义金额。
- 补充历史消息:所提供的Binance / Bybit存档分析,2020年6月至2026年10月各月首日。
- 原始图表背景:TradeLean TradingView录像及所提供的CoinGlass图像。CoinGlass–Bitstamp叠加为近似,并非所报百分比的数值来源。
- 一手文档: Hyperliquid清算机制, CoinGlass热力图定义, Bybit清算数据流字段, Tardis存档文档 和 CoinBoss API文档。文档核查日期为2026年10月25日。
主要资产平均份额80行已依据附带快照表重新计算。精确区域百分比使用持仓报告清算价格。分箱地图是派生敞口的可视化,因此改变行数或显示上限不会重新定义目标区间份额。
边界约定:标准化坐标中目标包含0.618、不包含0.786。枢轴价格归阻力侧,以免重复计数。最大持仓压力视图重算分母。缺失观测和缺失清算价格不以零替代。
本研究是描述性研究,尚未确立普遍因果关系,未接受独立同行评审,也未评估交易表现。它报告测量比较和所提供历史的局限。
引用本研究
Andrey. 流动性热力图与枢轴区域:跨资产研究. TradeLean. 2026-10-25. https://tradelean.com/zh-Hans/liquidity-pivot-zones
加入交流
讨论
欢迎提出问题、观察,以及对研究的审慎质疑。
暂无已发布评论。欢迎在下方发起讨论。
发表评论
评论须经审核后发布。请围绕主题并保持尊重;避免提供个人财务或账户信息。