
Une bande pivot est calculée à partir de prix déjà négociés. Une carte des liquidations décrit des positions encore exposées. Lorsque les deux coïncident, une référence abstraite du graphique devient plus concrète : un intervalle de prix contenant un risque financier identifiable.
Ce recoupement apparaît dans la recherche TradeLean. Il est visible dans les données sous-jacentes des positions, pas seulement sur une capture lumineuse. Sur la carte de résistance mensuelle de Solana, la bande 0.618–0.786 contenait en moyenne 20.98% de l’exposition pertinente aux liquidations, contre 16.29% et 16.57% dans les bandes voisines de même largeur. Elle dépassait les deux voisines dans cinq des six mois observés. Le support hebdomadaire d’Ethereum et la résistance trimestrielle de BNB offrent des exemples différents, tout aussi instructifs.
La question essentielle est la portée de ce constat. La même bande domine-t-elle sur Bitcoin ? Une moyenne élevée résiste-t-elle au changement de mois ? Les amas lumineux d’un modèle mesurent-ils la même chose que les prix de liquidation déclarés ? Et que se passe-t-il lorsqu’on cesse de choisir les exemples séduisants pour afficher tous les tests ?
Cette étude répond à ces questions au moyen d’observations historiques programmées, d’une géométrie pivot fixe et de comparaisons explicites. Elle couvre 6,728 instantanés complets de positions, 24 dates hebdomadaires et 334 instruments présentant des comparaisons exploitables. Pour les dix cryptoactifs connus examinés en détail, les 80 combinaisons de période et de côté sont disponibles ci-dessous.
Le constat
Le recoupement est réel.
Les conditions comptent.
La bande 0.618–0.786 coïncide avec une exposition déclarée élevée aux liquidations dans certaines combinaisons d’actif, de période et de côté. Les données étayent une relation conditionnelle, pas une concentration invariable sur tous les actifs ou toutes les périodes. « Statistiquement significatif partout » n’est pas un résultat de cette étude.
Comment lire les comparaisons
Une comparaison positive signifie que la bande cible contient une part moyenne d’exposition déclarée supérieure à chacune des deux bandes voisines de même largeur. Une comparaison faible ou négative signifie que la bande ne s’est pas distinguée dans ce test précis ; cela ne signifie pas qu’elle ne contenait aucune exposition. Ces comparaisons d’exposition sont distinctes de la corrélation statistique, examinée séparément dans le contrôle entre plateformes.
Commencez par les six exemples positifs sélectionnés et les cartes. Les résultats complets et les contrôles de robustesse restent disponibles pour montrer où la relation se vérifie et où elle ne se vérifie pas.
Commencer par la mesure
« Liquidité » décrit plusieurs types de cartes.
Un ordre limité important en attente, un ordre stop et une position à effet de levier assortie d’un prix de liquidation déclaré peuvent tous prendre la forme d’une bande horizontale. Leur sens économique diffère. La couleur et la forme d’un graphique ne permettent pas de déterminer lequel nous observons.
Les ordres en attente décrivent une volonté de négocier actuellement affichée. Un prix de liquidation identifie une condition dans laquelle une position exposée pourrait devoir être réduite ou clôturée. Un stop est une instruction activée lorsque sa condition de déclenchement est remplie. Un message de liquidation enregistre un événement déclaré par la plateforme. Le premier correspond à la profondeur disponible ; le deuxième à un flux forcé potentiel ; le troisième à un flux conditionnel ; le quatrième à un message observé concernant un événement.
| Couche | Ce qu’elle représente | Ce qu’elle ne démontre pas |
|---|---|---|
| Liquidité du carnet d’ordres | Ordres acheteurs et vendeurs affichés à un instant et sur une plateforme donnés. | Que ces ordres seront encore disponibles lorsque le prix les atteindra. |
| Exposition déclarée aux liquidations | Notionnel ouvert associé à des prix de liquidation déclarés et exploitables. | Un montant futur garanti d’achats ou de ventes au marché. |
| Carte thermique modélisée des liquidations | Distribution ou surface d’intensité estimée par un fournisseur. | Un registre complet, directement observé, de tous les comptes. |
| Messages de liquidation capturés | Événements déclarés par le flux ou les archives de liquidation d’une plateforme. | La totalité du risque existant avant ces événements. |
Le principal résultat numérique concerne ici l’exposition déclarée aux liquidations : le notionnel éligible des positions ouvertes, regroupé par prix de liquidation déclaré. La « concentration » est la part située dans une bande de prix définie. Ce n’est pas la profondeur du carnet immédiatement exécutable.
C’est aussi pourquoi l’article n’additionne pas les pourcentages issus de cartes différentes. Une intensité modélisée de 30, une part de positions de 30% et $30 millions de messages capturés ne sont pas interchangeables. Les présenter sur une même échelle de couleur créerait un accord apparent que les mesures ne justifient pas.
La documentation d’Hyperliquid explique l’importance du mécanisme : l’éligibilité à la liquidation dépend de la marge de maintenance, et le prix de référence intervient dans le processus. La réponse peut comprendre une réduction partielle plutôt qu’une clôture immédiate de tout le notionnel. Un niveau déclaré fournit donc une observation utile du risque, tandis que son exécution éventuelle dépend encore de l’état du compte et du marché. Mécanisme de liquidation d’Hyperliquid ↗
Définir d’abord l’emplacement
La zone existe avant l’examen de la carte thermique.
Le test commence par une période de référence achevée. H est son plus haut, L son plus bas et C sa clôture. Le pivot central est P = (H + L + C) / 3 et l’amplitude de référence D = H − L. Un ratio k devient un prix par P + kD au-dessus du pivot ou P − kD en dessous.
La bande extérieure TradeLean s’étend de 0.618 à 0.786 de D à partir de P. Son milieu est 0.702 et sa largeur 0.168D. En résistance, les limites basse et haute sont P + 0.618D et P + 0.786D. En support, l’intervalle va de P − 0.786D à P − 0.618D. L’ordre s’inverse sous P ; la largeur reste identique.
Cette géométrie fournit un emplacement fixe pour l’observation. Nous ne repérons pas d’abord l’amas le plus lumineux pour déplacer ensuite le pivot jusqu’à la coïncidence. Nous ne modifions pas non plus la largeur pour un actif dont l’exposition est plus dispersée. Les limites sont déterminées par des prix achevés et la période de référence choisie.
Cette indépendance est le lien utile entre une feuille de route pivot et une carte de liquidité. L’une indique où poser la question. L’autre apporte des éléments sur ce qui s’y trouve. Nul besoin de faire de l’une une explication mystérieuse de l’autre.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)La bande intérieure, 0.146–0.236, est conservée dans la recherche élargie et peut être affichée dans la carte interactive. Sa largeur est 0.090D. La référence habituelle 0.184 est un repère à l’intérieur de cette bande, pas son milieu arithmétique, qui vaut 0.191. La comparaison principale porte sur la bande extérieure ; les deux tests ne sont pas agrégés.
La même formule peut s’appliquer à de nombreux instruments. Cela concerne la portabilité d’un calcul. La concentration du risque aux prix obtenus constitue une question empirique distincte pour chaque marché, fenêtre d’observation et source de données.
Une bande lumineuse exige une comparaison équitable.
Un intervalle large recueille souvent plus de notionnel qu’un intervalle étroit, simplement parce qu’il contient davantage de prix. Comparer la zone extérieure à une seule ligne lui donnerait un avantage automatique. Le test principal compare donc trois intervalles adjacents de largeur rigoureusement identique.
En s’éloignant de P, le témoin proche couvre 0.450–0.618, la cible 0.618–0.786 et le témoin éloigné 0.786–0.954. Chacun mesure 0.168D. Ils partagent le même ensemble d’exposition et le même instant d’observation. Aucun témoin n’est déplacé opportunément vers une région visiblement vide.
Avec une distribution uniforme sur le côté choisi de la carte pivot, une bande de largeur 0.168 contiendrait 16.8% de l’ensemble. C’est une référence géométrique utile, pas un modèle nul propre au marché. L’exposition réelle peut se concentrer vers le prix actuel, autour de quelques comptes ou se répartir inégalement après un mouvement important.
La question locale plus exigeante est de savoir si la cible dépasse les deux voisines de largeur égale. BNB en offre un exemple : sa cible de résistance trimestrielle atteint en moyenne 16.81%, presque la référence uniforme, mais les deux intervalles voisins ne contiennent que 12.63% et 8.87%. Une comparaison avec 16.8% seulement manquerait ce contraste local.
Nous exprimons la différence en points de pourcentage et, si utile, en gain relatif par rapport au voisin le plus fort. Ce sont deux expressions différentes. Les 20.98% de SOL contre 16.57% représentent environ 4.40 points de pourcentage supplémentaires, soit un gain relatif de 26.6%. Parler de « 26.6 points de pourcentage » exagérerait fortement le résultat.
Enfin, gagner cette comparaison ne fait pas de la cible le plus grand intervalle possible du graphique. Une autre bande de même largeur, plus proche de P, pourrait contenir davantage d’exposition. Supériorité locale, classement global et explication causale de la concentration sont trois affirmations distinctes.
Espace de recherche interactif
Placer les positions à côté de la feuille de route.
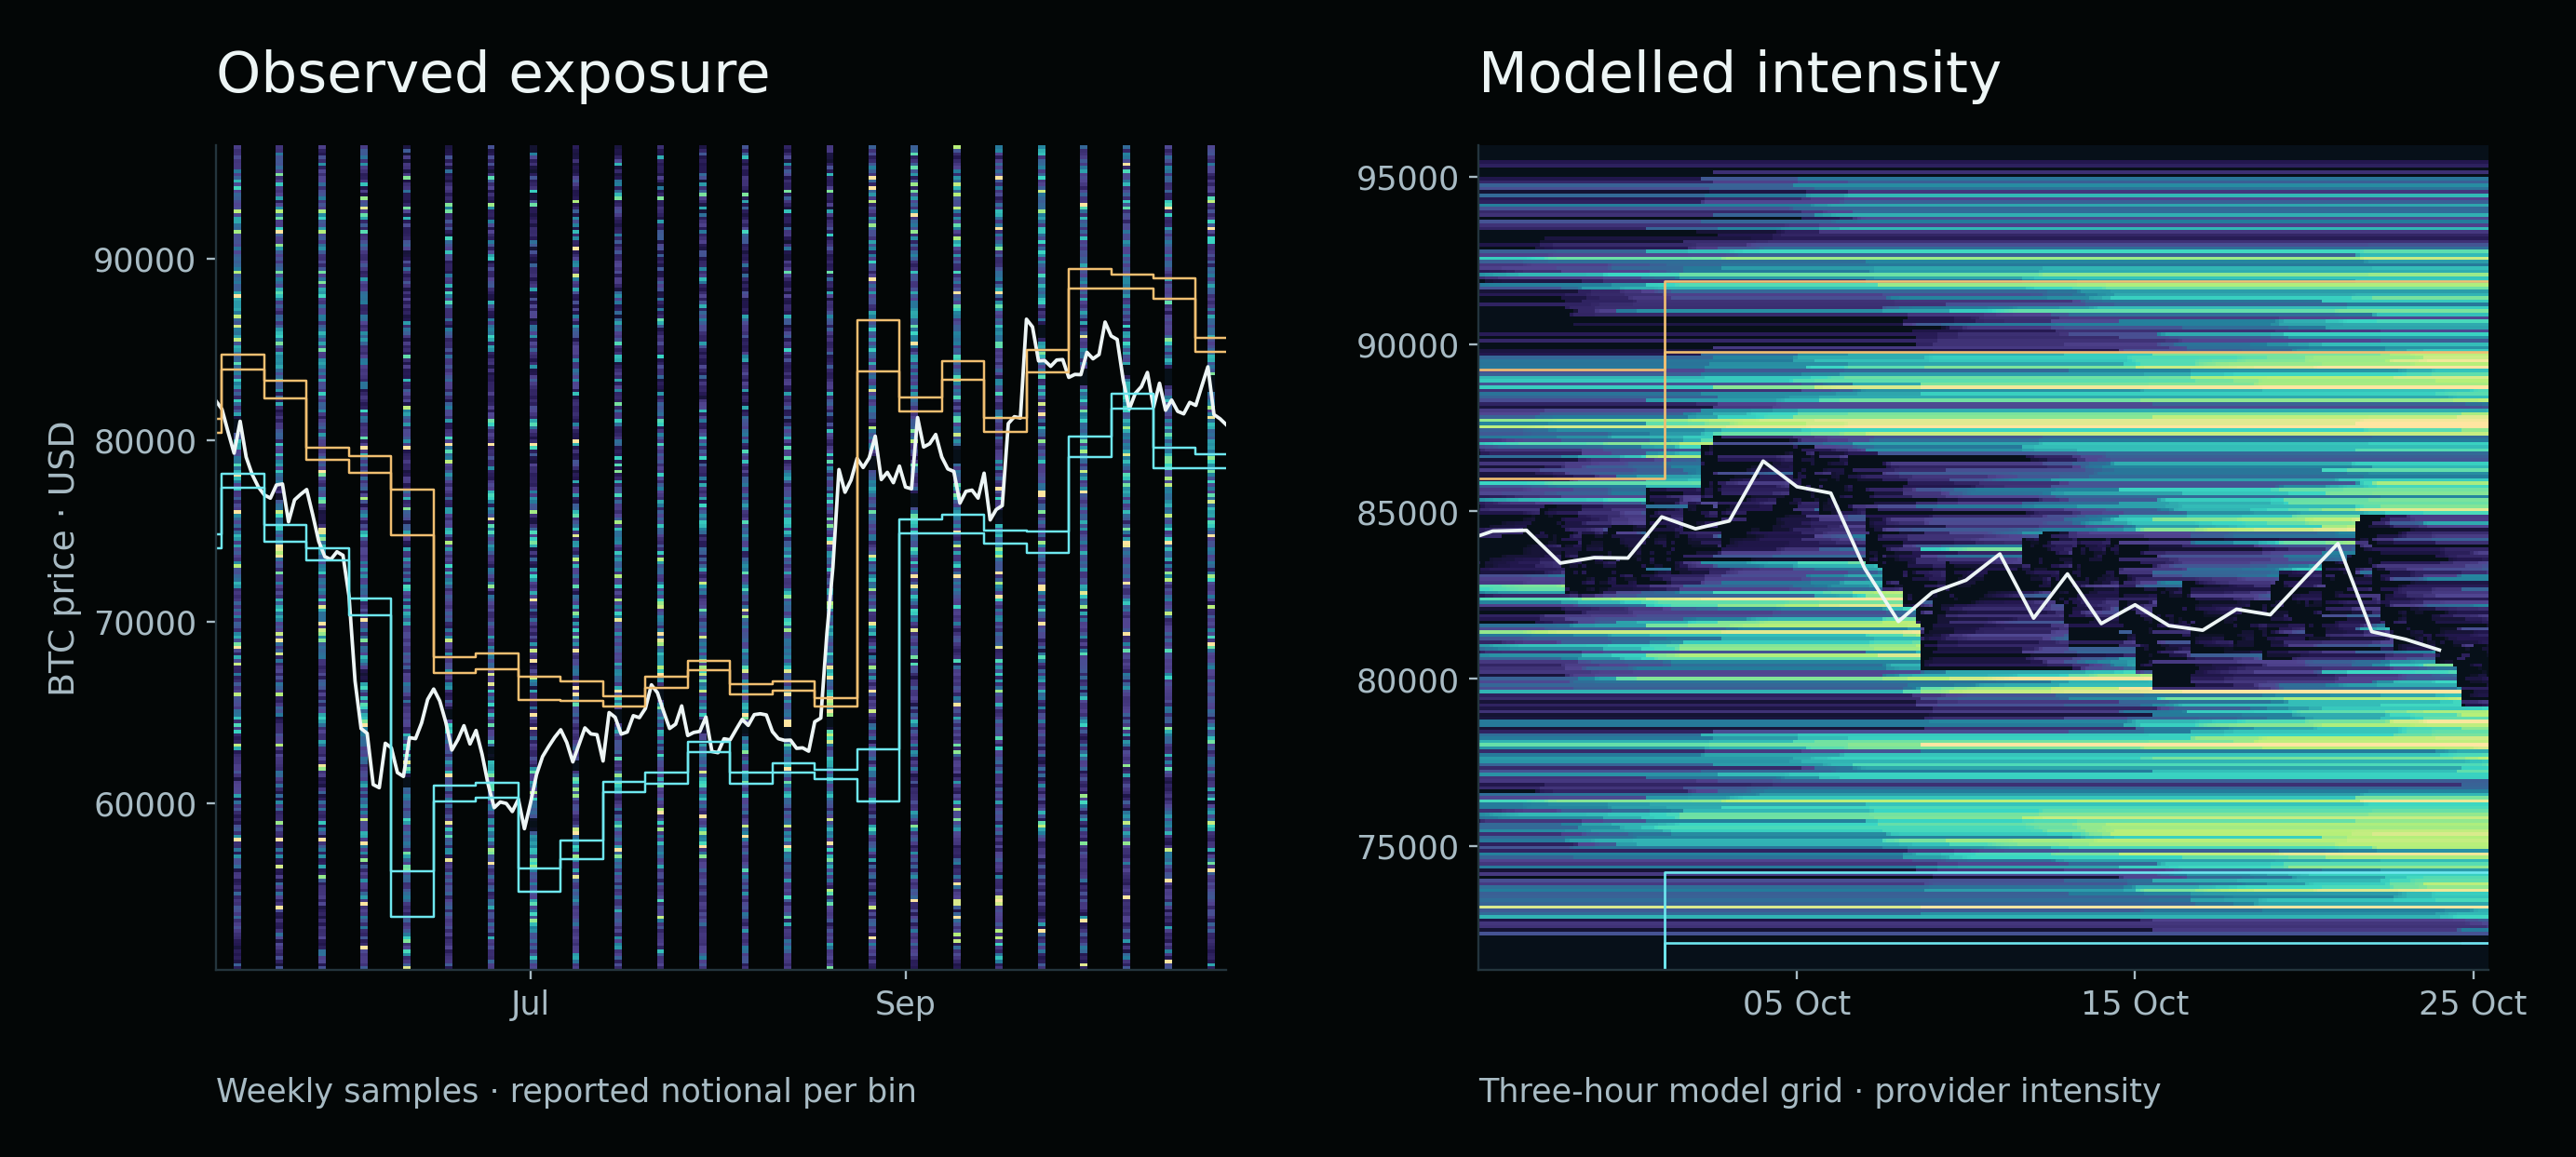
Commencez par l’exposition observée et passez de Bitcoin à Ethereum, Solana ou BNB. Les colonnes colorées sont les véritables échantillons hebdomadaires du dossier de recherche fourni. Les espaces entre les colonnes n’ont pas été observés ; ils n’ont pas été interpolés. La ligne suit les clôtures quotidiennes de la même plateforme.
Observer le recoupement.
Chargement des cartes de recherche archivées…
Échelle de couleur non linéaire propre à chaque carte. Les actifs ne partagent pas la même échelle en dollars.
Utilisez la superposition pivot pour voir si une tranche de prix dense se situe à l’intérieur, à l’extérieur ou à cheval sur une bande. Masquez les bandes intérieures si elles gênent l’examen de la zone extérieure. Survolez ou touchez une cellule pour connaître son instant, son intervalle de prix et son notionnel. Une tranche de prix est une unité d’affichage ; les pourcentages exacts des zones sont calculés à partir des prix des positions sous-jacentes, pas des pixels.
La vue modélisée est volontairement un mode séparé. Elle affiche la grille archivée du modèle 2 de CoinBoss pour BTC, ETH ou SOL, avec les unités d’intensité déclarées par le fournisseur. Elle offre une surface visuelle plus dense, mais ne remplace pas les données de positions directement observées. La provenance du modèle et sa composition par plateformes n’ont pas été vérifiées indépendamment dans cette étude.
Le plafond de couleur modifie la saturation, pas les données. Les cartes observées utilisent par défaut une échelle non linéaire plafonnée au 98.5e percentile des valeurs positives pour que les amas modérés restent visibles à côté des très grands. Les valeurs au-dessus du plafond restent dans tous les calculs. Modifier ce plafond change le contraste, pas la quantité de risque dans une zone.
Chaque actif possède sa propre échelle. Une cellule jaune sur SOL et une autre sur BTC ne représentent donc pas nécessairement le même montant en dollars. Pour comparer les actifs, examinez les valeurs ou les parts normalisées de l’explorateur de résultats plutôt que la luminosité.
Ce que contient l’échantillon et comment se construit un pourcentage.
Le jeu principal comprend des positions historiques Hyperliquid obtenues via Vike. La règle choisit la première observation disponible le mercredi entre 12:00 et 12:10 UTC. L’étude élargie couvre 24 dates programmées, du 13 mai au 21 octobre 2026. Les pages de positions disponibles ont été collectées puis vérifiées pour détecter doublons, valeurs invalides et réponses incomplètes.
Le catalogue combiné contenait 343 contrats. Des comparaisons exploitables existaient pour 334 instruments. Ce sont des identifiants, pas 334 actifs économiques indépendants : le catalogue comporte des marchés supplémentaires et des expositions répétées aux mêmes sous-jacents. Parmi 6,728 instantanés complets, 6,680 contenaient une exposition éligible non nulle pour au moins les calculs concernés. Appliquer plusieurs bases pivot, côtés et zones a produit 123,240 comparaisons, pas 123,240 expériences indépendantes.
Pour une observation de support, le dénominateur est le notionnel éligible dont les prix de liquidation déclarés sont compris entre P − D et P. Celui de résistance couvre P à P + D. Un prix exactement égal à P est attribué uniquement à la résistance pour éviter le double comptage. Les extrémités extérieures sont incluses. Les enregistrements dont le prix de liquidation est manquant, non positif ou inexploitable ne reçoivent pas un emplacement inventé.
La coordonnée d’un prix de liquidation déclaré q est k = |q − P| / D. Le numérateur cible contient le notionnel éligible où 0.618 ≤ k < 0.786 du côté choisi. On le divise par l’ensemble correspondant, puis on multiplie par 100. Les témoins proche et éloigné utilisent le même dénominateur. Nous calculons d’abord une part par instantané, puis la moyenne de ces parts pour l’actif et la combinaison décrits.
Cette distinction empêche une observation importante de redéfinir silencieusement la question. La moyenne des parts entre instantanés décrit la distribution échantillonnée typique. Le ratio de tous les dollars agrégés décrit l’emplacement du notionnel total échantillonné. Les deux peuvent être informatifs, mais ce n’est pas la même statistique. Observer plusieurs fois une position persistante ne constitue pas non plus de nouvelles entrées de capitaux à additionner en une accumulation prétendue.
Dans un résumé large entre instruments, la moyenne de chaque instrument éligible reçoit le même poids. Un résumé pondéré en dollars répondrait à une autre question et laisserait les plus grands marchés dominer. Tous les tableaux publics conservent les définitions originales plutôt que de modifier les pondérations pour embellir le résultat.
Périodes de référence et convention trimestrielle
Les pivots hebdomadaires débutent le lundi UTC et utilisent la semaine précédente achevée. Les mensuels utilisent le mois civil précédent complet. Les annuels utilisent l’année civile précédente. Seules des données de référence achevées entrent dans une grille active.
La convention trimestrielle TradeLean regroupe les bougies hebdomadaires selon le trimestre de leur date d’ouverture. Elle n’est pas nécessairement identique aux bougies trimestrielles en jours civils. Les transitions actives étudiées en 2026 sont les 6 avril, 6 juillet et 5 octobre. Cette définition est conservée dans chaque tableau et superposition ; la convention civile n’est pas choisie après coup pour améliorer l’ajustement.
Vingt-quatre observations hebdomadaires impliquent 24 grilles hebdomadaires. Les mêmes observations sur une base annuelle impliquent une seule grille annuelle active. Davantage d’instantanés ne créent pas davantage de périodes annuelles indépendantes.
Six exemples montrent ce que signifie réellement « plus d’exposition ».
| Actif | Base et côté | Cible | Témoin le plus fort | Écart | Gain relatif | Périodes gagnantes |
|---|---|---|---|---|---|---|
| BTC | Hebdomadaire · support | 21.09% | 19.99% | +1.10 pp | +5.5% | 11 / 24 |
| ETH | Hebdomadaire · support | 24.50% | 19.56% | +4.93 pp | +25.2% | 11 / 24 |
| SOL | Mensuelle · résistance | 20.98% | 16.57% | +4.40 pp | +26.6% | 5 / 6 |
| BNB | Trimestrielle · TradeLean · résistance | 16.81% | 12.63% | +4.18 pp | +33.1% | 2 / 3 |
| AVAX | Mensuelle · résistance | 19.32% | 15.99% | +3.33 pp | +20.8% | 4 / 6 |
| LINK | Mensuelle · support | 26.83% | 20.62% | +6.21 pp | +30.1% | 3 / 6 |
Ces cas sont choisis pour expliquer les résultats, pas pour remplacer la matrice complète. Tous comparent des parts moyennes au sein de leur propre actif, côté et convention. Un pourcentage supérieur pour LINK ne démontre pas une poche de liquidation absolue plus importante que pour BTC. Leurs ensembles peuvent différer de plusieurs ordres de grandeur.
Bitcoin, support hebdomadaire : la cible atteint en moyenne 21.09%, contre 19.99% pour le voisin le plus fort. L’écart est d’environ 1.10 point de pourcentage, soit 5.5% en relatif. C’est une moyenne positive mais assez modeste. La cible gagne dans 11 des 24 périodes hebdomadaires : une moyenne légèrement favorable ne doit donc pas être décrite comme une domination dans la majorité des observations.
Ethereum, support hebdomadaire : la cible atteint en moyenne 24.50%, contre 19.56% et 17.77% pour les témoins. Son avance d’environ 4.93 points sur le voisin le plus fort dépasse celle de Bitcoin. Pourtant, elle gagne également 11 périodes sur 24. L’ampleur et la fréquence racontent deux aspects différents.
Solana, résistance mensuelle : la part cible moyenne est de 20.98%, contre 16.29% et 16.57%. La répétabilité est ici remarquable : cinq des six mois observés dépassent les deux témoins. C’est la plus forte régularité mensuelle parmi les principaux exemples, avec néanmoins un échec et des mois extrêmes partiellement observés.
BNB, résistance trimestrielle : les 16.81% de la cible se comparent à 12.63% et 8.87%. Elle gagne dans deux des trois intervalles trimestriels observés. Seuls trois intervalles sont représentés, et ce ne sont pas trois trimestres complets indépendants. Ce contraste trimestriel intéressant repose sur un historique court par période.
AVAX et LINK : la résistance mensuelle d’AVAX atteint en moyenne 19.32%, contre 15.99% pour le témoin le plus fort, avec quatre victoires sur six mois. Le support mensuel de LINK atteint 26.83%, contre 20.62%, avec trois victoires sur six. Ce dernier présente un écart moyen supérieur mais une séquence moins régulière. Classer les candidats selon une seule valeur vedette masquerait cette différence.
La comparaison complète des grands actifs
Changer d’actif. Garder le même test.
L’explorateur présente dix actifs, quatre bases pivot et deux côtés. Ses trois barres comparent la part cible moyenne aux deux parts témoins moyennes. La matrice ne filtre pas les exemples positifs : les 80 combinaisons restent sélectionnables.
Suivre les données.
Les barres comparent les parts moyennes. « Au-dessus des deux » est descriptif, pas un test de significativité. Les victoires par période sont présentées séparément.
Afficher les périodes observées
Toutes les combinaisons
Sélectionnez une cellule. Le turquoise indique un écart moyen positif ; le rose, un écart négatif. Chaque cellule comporte aussi un nombre signé.
Ouvrir la matrice complète imprimable
Il existe 23 combinaisons positives sur 80 si « positive » signifie que la part moyenne cible dépasse les deux moyennes voisines. C’est un décompte descriptif dans cet échantillon. Ce n’est ni un taux de réussite en trading de 23 sur 80, ni une probabilité de retournement, ni une affirmation de significativité statistique.
Chacun des dix actifs possède au moins une combinaison positive. C’est une présence réelle du motif sur plusieurs actifs, mais plus faible qu’un effet universel. Avec huit combinaisons par actif, choisir la meilleure après coup facilite la découverte d’un bel exemple. Une affirmation généralisable doit fixer la combinaison ou la règle de sélection avant de consulter de nouvelles observations.
La matrice répond à une question pratique : où ce recoupement précis est-il apparu dans l’historique mesuré ? Elle rend aussi visibles les éléments contraires. Le nom connu de Bitcoin ne rend pas toutes les cellules BTC positives, et une cellule mensuelle SOL favorable ne transforme pas ses autres échelles en résultat identique.
Le CSV dérivé complet et les relevés par période sont téléchargeables ci-dessous. L’explorateur affiche ces tableaux dans le navigateur ; ce n’est pas un nouveau flux direct. Modifier une commande change la ligne publiée sélectionnée, sans lancer d’optimiseur caché ni interroger une plateforme sur les positions actuelles.
Lire les cartes historiques à leur fréquence réelle d’échantillonnage.
Une carte utile montre la position des bandes au fil du temps. Elle doit aussi montrer la fréquence d’observation de l’exposition. Les quatre cartes suivantes conservent les espaces entre les échantillons du mercredi, au lieu de ressembler à une carte de plateforme surveillée en continu.
La grille hebdomadaire de Bitcoin se réinitialise fréquemment. La bande affichée peut bouger parce que l’amplitude de la semaine précédente a changé, même si une position ouverte n’a presque pas évolué. Un amas entrant dans une nouvelle bande après réinitialisation diffère donc d’un risque nouveau se formant à un niveau inchangé. L’image localise ces questions ; elle ne teste pas à elle seule le mécanisme de l’amas.
Le support hebdomadaire d’Ethereum est numériquement plus fort que celui de Bitcoin dans la comparaison retenue. Le graphique ajoute le contexte temporel manquant : la distribution du risque et la géométrie pivot évoluent. Quelques observations fortes peuvent peser disproportionnellement sur la moyenne. Examiner tout l’axe temporel informe davantage qu’un recadrage autour de l’intersection la plus lumineuse.
La carte mensuelle de Solana se réinitialise moins souvent, facilitant les comparaisons dans une même grille active. Le résultat de cinq mois sur six doit se lire avec les déplacements des bandes et les distributions individuelles échantillonnées. C’est une relation locale répétée dans la fenêtre observée, pas la promesse que tout mouvement entrant dans la bande se retournera.
BNB illustre l’importance de la convention de référence. La superposition trimestrielle suit le regroupement par ouverture hebdomadaire décrit plus haut. Une autre définition de bougie trimestrielle peut déplacer le pivot et les deux limites. Un désaccord apparent entre graphiques peut venir des définitions d’entrée plutôt que d’une carte défaillante.
Les quatre graphiques utilisent la même plateforme pour les prix quotidiens et l’étude des positions. Cela retire une source évitable d’erreur d’alignement. Cela n’élimine ni l’incertitude sur les comptes, ni les prix de liquidation manquants, ni les heures et jours non observés entre échantillons.
Une moyenne forte et un effet répétable sont deux constats différents.
Une moyenne peut augmenter à cause d’un seul épisode exceptionnel. Pour vérifier la récurrence, nous regroupons les instantanés selon leurs périodes pivot actives et comparons de nouveau la cible aux deux témoins dans chaque période. Pour une grille mensuelle, les unités naturelles sont les mois observés, pas les positions individuelles d’un instantané du mercredi.
La résistance mensuelle de SOL gagne cinq mois sur six. C’est plus instructif qu’une moyenne globale, car l’avantage ne se limite pas à un intervalle civil. Le mois perdant reste sur le graphique. Mai et octobre ne sont représentés que partiellement et chaque mois comporte peu d’observations programmées. Cinq victoires ne constituent pas une probabilité prévisionnelle précise.
Quatre sur six pour AVAX, trois sur six pour LINK et deux sur trois pour BNB racontent des répétabilités différentes. Un dossier doit conserver l’écart moyen, le nombre de périodes, la durée de couverture et la fréquence des victoires. Les réduire à une seule étiquette « fonctionne » supprime précisément les informations permettant de juger si le recoupement mérite un suivi.
Le régime de marché est un autre facteur de confusion possible. Une forte hausse ou baisse déplace les prix de liquidation déclarés par rapport aux amplitudes antérieures. Ici, la classification utilise l’information quotidienne précédente : une observation haussière exige une clôture au-dessus de la moyenne mobile simple sur 200 jours et une hausse de cette moyenne par rapport à vingt jours auparavant. La classification baissière utilise les conditions inverses ; les autres observations restent non classées plutôt que forcées dans une tendance.
Les combinaisons sélectionnées de support hebdomadaire ETH, résistance trimestrielle BNB, résistance mensuelle AVAX et support mensuel LINK dépassent les deux témoins dans les observations haussières et baissières regroupées séparément. Cela élargit leur intérêt descriptif. Cela ne démontre toujours pas que chaque mois, observation ou régime futur reproduira le même classement.
Un autre problème de sélection existe : les tests de régime sur des cas choisis pour leurs moyennes globales favorables sont des descriptions complémentaires de ces cas. Il ne faut pas les présenter comme si les cas et la règle de régime avaient été confirmés indépendamment sur de nouvelles données.
L’historique quotidien d’Ethereum révèle ce qu’une moyenne vedette peut cacher.
Une série ETH plus dense fournit 168 observations quotidiennes exploitables du 8 mai au 24 octobre 2026. Un jour programmé n’avait aucun instantané dans la fenêtre ; un autre ne contenait aucune exposition exploitable assortie d’un prix. Ce sont des exclusions, pas des jours sans risque. La série observe la même plateforme : elle ajoute du détail temporel, sans devenir une réplication indépendante sur une autre plateforme.
Pour le support trimestriel, la part cible moyenne de cet historique quotidien est 22.67%, contre 16.18% et 15.41% pour les témoins. Ce contraste descriptif positif est important. Le décomposer en intervalles trimestriels actifs change son interprétation.
L’intervalle observé du deuxième trimestre affiche une cible moyenne de 33.56%. Le troisième affiche 15.09%, et la partie d’octobre du quatrième 24.77%. Dans le troisième intervalle, le témoin éloigné détient 22.16%, au-dessus de la cible. Affirmer une domination ininterrompue du support trimestriel ETH échoue donc à ce contrôle détaillé.
Par observation quotidienne, la cible dépasse les deux témoins dans 78 jours sur 168. La moyenne globale reste positive alors que la majorité des jours ne gagne pas. De grands épisodes peuvent relever la moyenne sans créer une condition quotidienne persistante. Les deux mesures sont utiles ; elles répondent à des questions différentes.
C’est pourquoi l’article parle de « concentration observée », pas de « toujours significative ». Une grande poche intermittente peut compter dans la carte du risque. La décrire comme permanente rendrait la carte moins précise, pas plus assurée.
Que se passe-t-il quand le même test est appliqué à l’ensemble du marché ?
Une collection d’exemples connus est un point de départ. Une affirmation plus large exige la même base et le même côté pour tous les instruments éligibles, sans choisir un gagnant par instrument. Le résumé calcule d’abord la moyenne des parts échantillonnées de chaque instrument, puis accorde le même poids à ces moyennes.
| Base | Instruments éligibles | Cible | Proche | Éloigné | Au-dessus des deux ? |
|---|---|---|---|---|---|
| Mensuelle | 175 | 20.22% | 21.32% | 18.18% | Non |
| Trimestrielle · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Non |
| Hebdomadaire | 176 | 24.40% | 16.84% | 30.11% | Non |
| Annuelle | 130 | 6.17% | 12.85% | 5.00% | Non |
Pour l’ensemble support et résistance combinés, la cible extérieure ne dépasse les deux voisines sur aucune des quatre bases. En hebdomadaire, elle dépasse le témoin proche mais reste derrière l’éloigné. En mensuel, elle reste derrière le proche. Les comparaisons trimestrielle et annuelle n’établissent pas non plus de supériorité universelle.
Cela n’efface pas les positions mesurées dans les bandes de SOL ou ETH. Cela modifie la portée de la conclusion. Des combinaisons précises favorables coexistent avec une référence générale défavorable. Les deux faits doivent figurer dans le même article pour comprendre le résultat.
Support et résistance doivent aussi rester séparés. Les regrouper peut masquer un résultat positif d’un côté et négatif de l’autre. Inversement, choisir le meilleur côté après examen ne prouve pas un effet indépendant du côté.
La recherche élargie identifie aussi des candidats parmi des contrats moins connus. Comme ils émergent d’une vaste recherche d’instruments et de réglages, leur valeur immédiate est une liste restreinte à tester prospectivement. Ne publier que leurs cellules gagnantes ferait paraître la relation plus générale que les données mesurées.
Une autre couche visuelle
Les cartes continues montrent un autre type d’information.
Les cartes denses ci-dessous sont des surfaces archivées du modèle 2 de CoinBoss. L’archive a été sauvegardée le 25 octobre 2026 ; sa grille contient 250 centres de prix et une suite d’horodatages de trois heures. La quantité représentée est l’intensité déclarée par le fournisseur, pas une somme directement observée des notionnels des comptes de notre échantillon.
Ces cartes offrent un contexte visuel précieux. Elles facilitent l’observation de la persistance et de la disparition des amas modélisés, ainsi que leur comparaison avec les bandes mensuelles. Elles ne transforment pas les 24 échantillons hebdomadaires en registre continu par compte.
La carte interactive permet de passer entre ces deux types de données précisément pour rendre la différence visible. Le mode observé indique les valeurs en dollars. Le mode modélisé utilise des unités d’intensité. Un amas peut être important dans l’un et moins dans l’autre, car les fournisseurs mesurent ou estiment des objets différents.
CoinGlass décrit les niveaux de sa carte des liquidations comme des calculs fondés sur les données de marché et les niveaux de levier de liquidation. C’est une raison supplémentaire d’identifier fournisseur et modèle, plutôt que de traiter toutes les cartes comme des inventaires interchangeables. Un bon graphique doit faciliter cette distinction. Référence méthodologique de la carte CoinGlass ↗
L’accord entre un modèle et une observation de positions mérite étude. En faire une deuxième mesure indépendante de la même population exigerait davantage d’informations sur les plateformes couvertes, les entrées, la construction historique et la dépendance du modèle envers la première source.
Une superposition précise exige une base de prix commune.
La précision du recoupement visuel dépend de l’alignement de ses deux couches. Instrument, plateforme, échelle de prix, fuseau et convention de période comptent. BTCUSD sur Bitstamp et un perpétuel BTC ailleurs peuvent avoir des plus hauts, plus bas et clôtures légèrement différents. Ces écarts déplacent P et les limites des zones.
Les images originales TradeLean sur TradingView sont conservées comme contexte. Leurs instruments et attributions restent visibles. Elles ne sont ni de nouveaux relevés de positions téléchargés ni des sources numériques des pourcentages de l’explorateur.
L’image CoinGlass fournie porte des bandes mensuelles calculées sur Bitstamp. Son échelle a été calibrée à partir de l’image et la transition approximative vers la grille d’octobre est marquée. Le fuseau original est inconnu. Cette superposition illustrative de sources différentes aide à s’orienter, mais ne permet pas d’extraire des parts exactes d’exposition à partir de pixels colorés.
Les reconstructions historiques de positions suivent une autre approche : prix quotidiens et exposition déclarée proviennent d’Hyperliquid, et la superposition utilise les références achevées indiquées. La comparaison quantitative conserve ainsi une base cohérente. Les bougies reconstruites sont désignées comme telles plutôt que présentées comme des captures TradingView.
Lorsque deux bandes semblent proches, il faut d’abord vérifier leurs limites numériques, pas resserrer le cadrage. Une petite différence de base peut compter près de 0.618 ou 0.786. Déclarer la convention permet une reproduction indépendante.
Relier cette étude à la feuille de route des prix.
La recherche s’appuie sur le cadre géométrique de la série pivot TradeLean. La présentation ci-dessous explique la bande extérieure comme une zone de prix. Elle ne prétend pas avoir mesuré l’échantillon de positions utilisé ici. Distinguer ces rôles aide à comprendre l’apport de la présente étude.
Vidéo originale en anglais
Comment repérer les sommets et creux du marché avec les points pivot · YouTube ↗ · La lecture charge du contenu YouTube.
Pour les calculs des bandes, commencez par Points pivots de Fibonacci : la carte avant le mouvement. Pour l’interaction entre périodes de référence supérieures et inférieures, poursuivez avec Relier les cartes pivots annuelles, trimestrielles et mensuelles. Différentes périodes peuvent désigner un intervalle similaire ; cette confluence géométrique reste distincte de la mesure de l’exposition qui s’y trouve.
L’apport supplémentaire est la distribution mesurée. Au lieu de s’arrêter à « le prix a réagi près d’une ligne », nous demandons si une bande définie indépendamment contient plus de risque déclaré que des alternatives appropriées à l’instant observé.
Binance et Bybit s’accordent sur certaines distributions. Cet accord est-il spécifique ?
L’étude étendue utilise les archives publiques Tardis pour élargir la perspective calendaire des messages de liquidation capturés. La période principale exploitable couvre 77 premiers jours de mois, de juin 2020 à octobre 2026. L’extension comprend 160 fichiers téléchargés, 153 non vides et plus de 3.8 millions de lignes de messages source.
Après filtres comparables sur l’historique des prix et les contrats, l’extension fournit 1,390 marchés plateforme–contrat et 812 symboles. Les contrats linéaires USDT sont conservés ; les inverses sont exclus car leurs unités notionnelles exigent un traitement différent. Un sous-jacent négocié sur deux plateformes correspond à deux relevés de marché, pas à deux actifs économiques indépendants.
Le premier jour de chaque mois est une sélection systématique clairsemée. Elle est particulièrement sensible à la réinitialisation mensuelle du pivot. Plusieurs années de calendrier ne font donc pas de l’archive un échantillon représentatif de chaque jour de négociation.
Pour la bande extérieure trimestrielle combinée, la corrélation de Spearman des parts cibles moyennes par contrat entre Binance et Bybit est d’environ 0.881 sur 449 marchés appariés. L’accord descriptif est important. Mais le témoin proche atteint environ 0.885 et l’éloigné 0.906. La cible ne se distingue pas par une corrélation unique.
Les intervalles voisins importent pour la même raison que dans le test principal. Les deux plateformes négocient le même sous-jacent et connaissent des mouvements liés. Des intervalles de faible activité partagés et des zéros peuvent aussi modifier les rangs. Une corrélation cible élevée prise isolément exagérerait le rôle spécifique de la géométrie 0.618–0.786 dans cet accord.
L’extension concerne les messages capturés, pas le stock préalable de toutes les positions potentiellement liquidables. La documentation actuelle de Bybit, par exemple, identifie son champ de prix comme un prix de faillite. Multiplier ce prix par la taille déclarée ne doit pas être discrètement rebaptisé volume au prix réel d’exécution. Définition des champs Bybit ↗ · Documentation des archives Tardis ↗
Le résultat entre plateformes informe sur l’accord dans l’échantillon de messages choisi. Il ne confirme pas indépendamment qu’un ratio fixe attire la liquidité sur chaque actif.
Une grande position fait partie du risque ; ce n’est pas un élément gênant à supprimer.
Si un compte fournit l’essentiel du notionnel d’une bande, la poche existe toujours. Supprimer ce compte pour lisser la distribution répondrait à une autre question. Toutes les tailles de position restent dans les calculs principaux.
La concentration entre participants compte néanmoins. Une poche répartie entre de nombreux comptes peut persister autrement qu’une poche dominée par un compte capable d’ajouter des garanties ou de clôturer. La question utile n’est pas de savoir si une grande position invalide l’observation initiale, mais combien la poche dépend de sa persistance.
Le tableau de sensibilité retire la plus grande position cible et recalcule le dénominateur. Cet exercice affaiblit sensiblement les cas positifs choisis. Par exemple, la part cible de résistance mensuelle SOL tombe à environ 12.20%, tandis que les témoins proche et éloigné atteignent environ 18.07% et 18.66%. Cela identifie une concentration de participants ; cela n’efface pas rétroactivement l’exposition initiale.
Un pourcentage élevé peut aussi décrire un ensemble minuscule. Dans une observation actuelle distincte d’ordres stop, le support mensuel STX contenait 100% de l’ensemble éligible mais représentait un seul stop d’environ $2,100. Un exemple de bande intérieure IMX contenait environ 95.16% de son ensemble de stops mais seulement $1,326.74 de notionnel cible. Ces observations réelles ont une échelle économique très différente d’une grande poche d’exposition aux dérivés.
Une fiche complète de la poche exige quatre valeurs.
- Part : quelle proportion de l’ensemble défini se trouve dans la bande ?
- Dollars : quel est le notionnel éligible absolu ?
- Participants : combien de positions y contribuent ?
- Contribution maximale : quelle dépendance à la plus grande position ?
Pour le suivi, ajoutez la distance au prix actuel et l’ancienneté de l’observation. Une grande poche éloignée, une petite poche proche et une poche disparaissant rapidement sont des conditions différentes, même avec des parts normalisées identiques.
Concentration et accumulation ne sont pas le même processus.
Un instantané indique où se trouve l’exposition éligible à un moment. L’accumulation décrit comment elle est arrivée ou a évolué. La part d’une zone peut augmenter alors que son notionnel en dollars baisse si le reste baisse plus vite. Inversement, du nouveau notionnel peut entrer tandis que sa part diminue, si l’exposition voisine croît davantage.
Le test préliminaire d’approche examine des observations hebdomadaires voisines séparées d’exactement sept jours dans une grille active inchangée. Le prix doit s’éloigner de P vers la bande sans avoir atteint sa limite proche. La même définition s’applique à chaque témoin par rapport à sa propre limite proche.
Seuls les instruments ayant au moins trois événements éligibles pour chacune des trois bandes entrent dans la comparaison. En résistance mensuelle des contrats crypto principaux, la cible atteint 18.65% en moyenne, contre 17.03% et 16.50% : environ 9.5% de gain relatif sur le voisin le plus fort. Individuellement, 59 instruments sur 173 dépassent les deux témoins.
Il s’agit d’un résultat exploratoire de concentration conditionnelle. Les événements des trois bandes surviennent à des dates différentes et ne sont pas appariés selon distance, volatilité, vitesse ou phase de tendance. Les observations hebdomadaires manquent aussi les approches rapides intrasemaine. Le test ne démontre ni que la bande a causé l’accumulation, ni qu’elle a ensuite attiré le prix.
Un test d’accumulation plus solide observerait le notionnel absolu et la composition à fréquence supérieure avant l’approche, apparierait distance et volatilité, conserverait la grille fixe et comparerait des fenêtres identiques. Le récit causal doit attendre ce protocole, pas être fourni par une animation spectaculaire.
Transformer une carte thermique en relevé réellement réexaminable.
Le meilleur usage d’une feuille de route de liquidité consiste à rendre l’observation assez précise pour la revisiter. Commencez par la définition avant l’image : instrument, plateforme, période, horodatage et deux limites numériques. Conservez-les. Un changement ultérieur de bande ou de population de comptes ne doit pas être confondu avec un changement du comportement des prix autour d’une poche inchangée.
Identifiez ensuite la couche de données. Pour un modèle de liquidation, notez fournisseur, modèle et unité d’affichage. Pour une carte de positions observées, notez l’éligibilité et les exclusions. Pour un carnet, distinguez profondeur affichée et liquidité susceptible d’être annulée. Le mot « liquidité » est trop imprécis pour ces trois relevés.
Quantifiez ensuite la poche : valeur cible en dollars, part d’un ensemble déclaré et valeurs des deux témoins. La part apporte du contexte ; les dollars empêchent qu’un ensemble minuscule paraisse systémique. Conservez le nombre de positions et la contribution maximale si ces champs sont disponibles.
Enfin, observez le changement sans réécrire le point de départ. Le notionnel cible a-t-il augmenté ou diminué ? La part a-t-elle changé à cause de la cible ou du dénominateur ? Le plus grand compte est-il resté ? Un nouveau pivot a-t-il déplacé la bande sur un amas auparavant immobile ? Ces questions transforment un joli graphique en dossier de recherche.
| Élément | Pourquoi le conserver |
|---|---|
| Actif, plateforme et horodatage | Définit le marché et l’état décrits. |
| P, D et limites des bandes | Préserve la géométrie initiale avant le résultat ultérieur. |
| Valeurs cible, proche et éloignée | Montre si la poche se distingue localement. |
| Notionnel de l’ensemble et dollars cibles | Sépare concentration proportionnelle et taille économique. |
| Nombre de positions et part maximale | Révèle une dépendance à un petit nombre de comptes. |
| Observation suivante selon la même définition | Permet de mesurer le changement plutôt que de le raconter après coup. |
Le comportement du prix est une observation supplémentaire. Un amas peut être approché, contourné, traversé rapidement ou laissé intact. Son existence ne définit pas une entrée, direction ou sortie rentable. Évaluer une règle de trading exigerait un signal précisément daté, des hypothèses d’exécution, financement, frais, glissement et une évaluation indépendante des résultats.
La feuille de route reste utile sans cette promesse supplémentaire. Elle indique où se concentre le risque mesuré, quelles données étayent la description et si celle-ci résiste à l’observation suivante.
Qu’est-ce qui justifierait une conclusion plus forte ?
La hiérarchie est claire. Établir d’abord l’existence d’une poche. La comparer ensuite à des alternatives équitables. Vérifier la répétition par période. Puis tester une règle fixée avant l’arrivée de nouvelles données. Une affirmation valable pour tous les actifs ou régimes dépasse largement quelques moyennes rétrospectives positives.
La dépendance limite les éléments actuels. Une position peut rester ouverte plusieurs semaines. Les actifs peuvent évoluer ensemble. Les bases pivot réutilisent des historiques qui se chevauchent. Traiter chaque position, instantané et période comme un essai indépendant créerait une précision artificielle. L’historique large contient 24 dates, six mois observés et seulement trois intervalles trimestriels actifs.
Il existe aussi des tests multiples. Le seul bloc des grands actifs contient 80 combinaisons pour la bande extérieure. La recherche élargie en contient beaucoup plus. Les cas favorables sont sélectionnés après examen pour expliquer. Un graphique plus soigné ne leur confère pas une valeur p confirmatoire.
Un contrôle conservateur antérieur d’une famille limitée de tests par période, avec permutations exactes de signes et correction de Holm, n’a pas obtenu de significativité statistique ajustée. Cela ne rend pas les pourcentages observés fictifs. Cela limite l’affirmation qu’un historique court et dépendant aurait établi une règle générale au-delà de l’échantillon choisi.
L’affirmation directe étayée par les données est donc : la bande contient une exposition mesurable, localement élevée, dans certaines combinaisons, dont quelques-unes présentent des avantages répétés par période. L’étape suivante consiste à figer ces candidats et règles, puis à observer des données qui n’ont pas servi à les sélectionner.
Protocole de confirmation prospective
- Fixer actif, côté, convention pivot et limites 0.618–0.786 avant la nouvelle fenêtre.
- Conserver les témoins 0.450–0.618 et 0.786–0.954 inchangés.
- Fixer calendrier d’échantillonnage, règles d’éligibilité et couverture minimale.
- Suivre séparément dollars cibles, part cible et parts des deux témoins.
- Utiliser une inférence par période reconnaissant la dépendance temporelle et entre actifs.
- Rapporter tous les candidats prédéfinis, échecs inclus, et prendre en compte la famille testée.
- Réserver une fenêtre d’évaluation intacte ou des observations réellement prospectives.
Reconstruire le même historique, changer de palette ou utiliser un second indexeur de la même plateforme peut détecter des erreurs. Rien de cela ne crée un nouvel échantillon de marché indépendant.
Une zone de prix devient plus informative quand son risque est mesuré.
La recherche constate un recoupement observable entre la bande pivot extérieure TradeLean et l’exposition déclarée aux liquidations sur plusieurs grands cryptoactifs. La résistance mensuelle SOL associe un écart moyen positif à cinq victoires mensuelles sur six. Le support hebdomadaire ETH présente un écart moyen de concentration supérieur à BTC dans la comparaison sélectionnée. La résistance trimestrielle BNB montre pourquoi les voisins de même largeur peuvent informer davantage qu’un repère géométrique uniforme.
Ces constats sont assez concrets pour mériter une poursuite de l’étude. Ils sont aussi assez conditionnels pour rendre inexacte une affirmation universelle. La matrice contient 23 comparaisons moyennes positives et 57 non positives. Les résumés agrégés ne montrent pas de domination sur toutes les bases. L’historique ETH plus dense comprend un trimestre perdant. L’accord entre plateformes est fort dans les messages, mais aussi dans les témoins voisins.
La bande 0.618–0.786 est un emplacement reproductible pour étudier le risque. Dans l’historique observé, elle coïncide avec une exposition élevée dans des combinaisons identifiables d’actif, de côté et de période. La présence actuelle de cette concentration reste une question pour les données.
Tel est l’objet de la feuille de route de liquidité : un emplacement défini, un état mesurable et un relevé que l’observation suivante peut contester. Le visuel doit mettre ces trois éléments au point.
Questions sur les cartes de liquidité et les zones pivot.
L’étude prouve-t-elle que chaque actif concentre la liquidité dans la zone 0.702 ?+
Non. Les dix grands actifs ont au moins une comparaison moyenne positive parmi les huit combinaisons examinées chacun. Mais seules 23 combinaisons sur 80 sont positives, les résumés larges ne sont pas universellement positifs et certaines moyennes favorables se répètent peu par observation. Une affirmation couvrant tous les actifs, périodes et dates n’est pas étayée.
Une carte de liquidation est-elle identique à une carte du carnet d’ordres ?+
Non. Une carte du carnet affiche les ordres acheteurs et vendeurs en attente. Une carte de liquidation concerne des prix déclarés ou estimés associés au risque de liquidation de positions à levier. L’une décrit la liquidité affichée ; l’autre une exposition potentielle à des flux forcés. Des couleurs similaires peuvent représenter des quantités différentes.
Que signifie un nombre positif dans la matrice ?+
C’est la part moyenne cible moins la plus grande des parts moyennes des témoins proche et éloigné, en points de pourcentage. Ce n’est pas la moyenne de la marge minimale de chaque instantané, qui est une autre opération. Un nombre positif indique une supériorité locale des moyennes dans l’échantillon, pas une valeur p significative ni un rendement prévu.
Pourquoi la moyenne peut-elle être positive avec moins de la moitié des observations gagnantes ?+
L’ampleur et la fréquence diffèrent. Quelques épisodes de concentration élevés peuvent augmenter la part cible moyenne même sans victoire sur les deux témoins à la majorité des dates. L’échantillon quotidien du support trimestriel ETH l’illustre : moyenne globale positive, mais seulement 78 observations sur 168 gagnent les deux comparaisons.
Les espaces de la carte observée représentent-ils une absence de liquidité ?+
Ce sont des observations manquantes. Les cartes principales montrent des instantanés hebdomadaires programmés sans interpolation temporelle. Une journée vide n’implique pas l’absence de positions. Une tranche observée noire ou peu intense diffère d’un intervalle temporel non observé.
Une couleur plus vive signifie-t-elle une poche en dollars plus importante entre actifs ?+
Pas automatiquement. Chaque carte a son échelle non linéaire, et la vue modélisée utilise l’intensité du fournisseur plutôt que des dollars. Comparez les infobulles ou les tableaux normalisés. Le plafond ne change que la saturation ; toutes les valeurs restent dans les calculs.
Les grandes positions invalident-elles le résultat ?+
Non. Elles représentent une exposition réelle et restent dans l’échantillon principal. Leur part indique si la poche dépend d’un petit nombre de comptes. Retirer la plus grande position constitue un exercice de sensibilité sur la diversité des participants, pas une raison d’effacer le risque initial.
Ces cartes peuvent-elles être utilisées comme signal de trading en direct ?+
Ce sont des observations archivées avec fenêtres d’échantillonnage explicites, pas un flux de positions en direct ni une stratégie testée. Une évaluation actuelle exige des données actuelles ; évaluer une stratégie exige également règles de temps et d’exécution, coûts et tests indépendants des résultats.
Examiner les chiffres derrière les visuels.
Les fichiers publics contiennent des tableaux dérivés anonymes et les entrées des graphiques. Ils n’incluent ni identifiants de compte, ni informations privées, ni clés API. Les outils lisent ces fichiers dans votre navigateur ; aucune connexion à une plateforme n’est nécessaire.
Sources, définitions et notes de reproduction
- Positions principales : dossier historique Vike / Hyperliquid fourni, observations programmées du 13 mai au 21 octobre 2026.
- Prix quotidiens : Hyperliquid, alignés sur la plateforme de la comparaison principale des positions.
- Grilles modélisées : modèle 2 CoinBoss archivé pour BTC, ETH et SOL, sauvegardé le 25 octobre 2026 ; unités d’intensité déclarées, pas notionnel de comptes directement observé.
- Messages historiques supplémentaires : analyse fournie des archives Binance / Bybit, premiers jours des mois de juin 2020 à octobre 2026.
- Contexte original : enregistrements TradeLean TradingView et image CoinGlass fournie. La superposition CoinGlass–Bitstamp est approximative et n’est pas une source numérique des pourcentages.
- Documentation principale : Mécanisme de liquidation Hyperliquid, Définition de la carte CoinGlass, Champs du flux de liquidation Bybit, Documentation des archives Tardis et Documentation API CoinBoss. Documentation consultée le 25 octobre 2026.
Les 80 lignes de parts moyennes des grands actifs ont été recalculées à partir du tableau d’instantanés fourni. Les pourcentages exacts utilisent les prix de liquidation déclarés. Les cartes par tranches visualisent l’exposition dérivée : changer leur nombre de lignes ou plafond ne redéfinit pas les parts de la cible.
Convention des limites : la cible inclut 0.618 et exclut 0.786 en coordonnées normalisées. Le côté résistance reçoit le prix pivot pour éviter le double comptage. Les vues sans la plus grande position recalculent leur dénominateur. Les observations et prix manquants ne sont pas remplacés par des zéros.
L’étude est descriptive. Elle n’a établi aucune relation causale universelle, n’a pas fait l’objet d’une évaluation indépendante par les pairs et n’a pas évalué la performance de trading. Elle présente des comparaisons mesurées et les limites de l’historique fourni.
Andrey
Fondateur de TradeLean. Ingénieur titulaire d’un doctorat, cadre dirigeant dans l’industrie, investisseur et trader de longue date. Son travail applique la pensée Lean à l’analyse graphique, à la recherche historique et à la prospective de marché.
À propos de l’auteur ↗Citer cette étude
Andrey. Cartes de liquidité et zones pivot : étude multi-actifs. TradeLean. 2026-10-25. https://tradelean.com/fr/liquidity-pivot-zones
Participez à la conversation
Discussion
Questions, observations et objections argumentées à la recherche sont les bienvenues.
Aucun commentaire publié pour le moment. Lancez la discussion ci-dessous.
Laisser un commentaire
Les commentaires sont examinés avant publication. Restez pertinent et respectueux ; évitez les détails financiers personnels ou de compte.