
Pasmo pivot jest obliczane na podstawie cen, po których już zawarto transakcje. Mapa likwidacji opisuje pozycje nadal narażone na ryzyko. Gdy oba elementy się pokrywają, abstrakcyjny punkt odniesienia na wykresie staje się czymś konkretniejszym: przedziałem cenowym zawierającym identyfikowalne ryzyko finansowe.
Takie pokrywanie się występuje w badaniu TradeLean. Widać je w źródłowych danych o pozycjach, nie tylko na efektownym zrzucie ekranu. Na miesięcznej mapie oporu Solany pasmo 0.618–0.786 zawierało średnio 20.98% odpowiedniej ekspozycji na likwidację, wobec 16.29% i 16.57% w sąsiednich pasmach o tej samej szerokości. Przewyższało obu sąsiadów w pięciu z sześciu obserwowanych miesięcy. Tygodniowe wsparcie Ethereum i kwartalny opór BNB dostarczają innych, równie pouczających przykładów.
Najważniejsze pytanie dotyczy zasięgu tego wyniku. Czy to samo pasmo dominuje na Bitcoinie? Czy wysoką średnią udaje się utrzymać po zmianie miesiąca? Czy jasne modelowane skupiska mierzą to samo co raportowane ceny likwidacji? I co się stanie, gdy przestaniemy wybierać atrakcyjne przykłady, a pokażemy każdy test?
Badanie odpowiada na te pytania poprzez zaplanowane obserwacje historyczne, stałą geometrię pivot i jawne porównania. Obejmuje 6,728 pełnych migawek pozycji, 24 cotygodniowe daty i 334 instrumenty z użytecznymi porównaniami. Dla dziesięciu znanych kryptoaktywów analizowanych szczegółowo poniżej dostępnych jest wszystkich 80 kombinacji interwału i strony mapy.
Wynik
Pokrywanie się jest rzeczywiste.
Warunki mają znaczenie.
Pasmo 0.618–0.786 pokrywa się z podwyższoną raportowaną ekspozycją na likwidację w określonych kombinacjach aktywa, interwału i strony mapy. Dane potwierdzają zależność warunkową, a nie niezmienną koncentrację dla każdego aktywa czy okresu. „Istotne statystycznie wszędzie” nie jest wynikiem tego badania.
Jak czytać porównania
Dodatnie porównanie oznacza, że pasmo docelowe zawiera większy średni udział raportowanej ekspozycji niż każde z sąsiednich pasm o równej szerokości. Słabsze lub ujemne porównanie oznacza, że pasmo nie wyróżniało się w konkretnym teście; nie oznacza braku ekspozycji w tym miejscu. Te porównania ekspozycji różnią się od korelacji statystycznej, omawianej oddzielnie w analizie międzyplatformowej.
Zacznij od sześciu wybranych dodatnich przykładów i map. Pełne wyniki i testy odporności pozostają dostępne, aby pokazać, gdzie zależność się utrzymuje, a gdzie nie.
Zacznij od pomiaru
„Płynność” opisuje więcej niż jedną mapę.
Duże oczekujące zlecenie z limitem, zlecenie stop i pozycję lewarowaną z raportowaną ceną likwidacji można przedstawić jako poziome pasmo. Ich znaczenie ekonomiczne jest różne. Kolor i kształt wykresu nie rozstrzygają, na który obiekt patrzymy.
Oczekujące zlecenia opisują obecnie ujawnianą gotowość do handlu. Cena likwidacji wskazuje warunek, przy którym pozycja narażona na ryzyko może wymagać redukcji lub zamknięcia. Stop jest instrukcją aktywowaną po spełnieniu warunku wyzwalającego. Komunikat o likwidacji rejestruje zdarzenie zgłoszone przez platformę. Pierwsze to dostępna głębokość rynku; drugie — potencjalny wymuszony przepływ zleceń; trzecie — przepływ warunkowy; czwarte — zaobserwowany komunikat o zdarzeniu.
| Warstwa | Co przedstawia | Czego nie dowodzi |
|---|---|---|
| Płynność arkusza zleceń | Widoczne oferty kupna i sprzedaży w określonym czasie na konkretnej platformie. | Że zlecenia pozostaną dostępne, gdy cena do nich dotrze. |
| Raportowana ekspozycja na likwidację | Otwarta wartość nominalna powiązana z użytecznymi raportowanymi cenami likwidacji. | Gwarantowanej przyszłej wielkości rynkowych zakupów lub sprzedaży. |
| Modelowana mapa cieplna likwidacji | Oszacowany przez dostawcę rozkład lub powierzchnia intensywności. | Pełnego, bezpośrednio obserwowanego rejestru wszystkich rachunków. |
| Zarejestrowane komunikaty o likwidacjach | Zdarzenia raportowane w strumieniu lub archiwum likwidacji giełdy. | Całego zasobu ryzyka istniejącego przed tymi zdarzeniami. |
Główny wynik liczbowy dotyczy tutaj raportowanej ekspozycji na likwidację: kwalifikującej się wartości nominalnej otwartych pozycji pogrupowanej według raportowanej ceny likwidacji. „Koncentracja” oznacza udział wewnątrz określonego pasma cenowego. Nie oznacza natychmiast wykonalnej głębokości arkusza zleceń.
Dlatego artykuł nie sumuje procentów z różnych map. Modelowana intensywność 30, udział pozycji 30% i $30 milionów zarejestrowanych komunikatów nie są zamiennymi wielkościami. Jedna skala kolorów stworzyłaby pozorną zgodność, której same pomiary nie uzasadniają.
Dokumentacja Hyperliquid wyjaśnia istotny mechanizm: możliwość likwidacji zależy od depozytu utrzymania, a w procesie uczestniczy cena mark. Reakcja może obejmować częściową redukcję zamiast natychmiastowego zamknięcia całej wartości nominalnej. Raportowany poziom jest więc użyteczną obserwacją ryzyka, ale jego ostateczna realizacja zależy od stanu rachunku i rynku. Mechanizm likwidacji Hyperliquid ↗
Najpierw określ współrzędne
Strefa istnieje przed obejrzeniem mapy cieplnej.
Test zaczyna się od zakończonego okresu odniesienia. Niech jego maksimum będzie H, minimum L, a zamknięcie C. Centralny pivot to P = (H + L + C) / 3, a zakres odniesienia D = H − L. Współczynnik k staje się ceną poprzez P + kD powyżej pivotu lub P − kD poniżej niego.
Zewnętrzne pasmo TradeLean przebiega w odległości od 0.618 do 0.786 wartości D od P. Jego środek to 0.702, a szerokość 0.168D. Po stronie oporu dolna i górna granica to P + 0.618D oraz P + 0.786D. Po stronie wsparcia przedział cenowy biegnie od P − 0.786D do P − 0.618D. Poniżej P kolejność się odwraca; szerokość pozostaje taka sama.
Ta geometria nadaje obserwacji stałe współrzędne. Nie szukamy najpierw najjaśniejszego skupiska, aby potem przesunąć pivot do dopasowania. Nie zmieniamy też szerokości pasma dla aktywa, którego ekspozycja przypadkiem jest szerzej rozproszona. Granice wynikają z zakończonych danych cenowych i wybranego okresu odniesienia.
Na tym polega użyteczne połączenie mapy pivot z mapą płynności. Jedna określa, gdzie zadać pytanie. Druga dostarcza dowodów na to, co się tam znajduje. Żadna nie musi być traktowana jako mistyczne wyjaśnienie drugiej.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)Wewnętrzne pasmo 0.146–0.236 pozostaje w szerszym badaniu i można je pokazać na mapie interaktywnej. Jego szerokość to 0.090D. Znany poziom 0.184 jest oznaczeniem wewnątrz pasma, nie jego środkiem arytmetycznym, który wynosi 0.191. Główne porównanie tego artykułu dotyczy pasma zewnętrznego; obu testów nie łączymy.
Tę samą formułę można zastosować do wielu instrumentów. To stwierdzenie o przenośności obliczenia. Czy ryzyko koncentruje się przy otrzymanych cenach, jest osobnym pytaniem empirycznym dla każdego rynku, okna obserwacji i źródła danych.
Jasne pasmo wymaga uczciwego porównania.
Szeroki przedział często zbiera więcej wartości nominalnej niż wąski tylko dlatego, że obejmuje więcej cen. Porównanie zewnętrznej strefy z pojedynczą linią dałoby jej wbudowaną przewagę. Dlatego główny test porównuje trzy sąsiadujące przedziały o dokładnie tej samej szerokości.
Idąc od P na zewnątrz, bliższa kontrola to 0.450–0.618, cel to 0.618–0.786, a dalsza kontrola to 0.786–0.954. Każda obejmuje 0.168D. Mają wspólną pulę ekspozycji i ten sam moment obserwacji. Kontroli nie przesuwa się oportunistycznie w widocznie pusty obszar.
Przy równomiernym rozkładzie po wybranej stronie mapy pivot pasmo o szerokości 0.168 zawierałoby 16.8% puli. To przydatny geometryczny punkt odniesienia, a nie model zerowy konkretnego rynku. Rzeczywista ekspozycja może być przesunięta ku bieżącej cenie, skupiona wokół kilku rachunków lub nierównomiernie rozłożona po silnym ruchu.
Bardziej wymagające pytanie lokalne brzmi, czy cel przewyższa obu sąsiadów o równej szerokości. BNB daje dobry przykład: jego kwartalny cel oporu zawiera średnio 16.81%, niemal dokładnie poziom równomiernego odniesienia, lecz sąsiednie przedziały zawierają tylko 12.63% i 8.87%. Porównanie wyłącznie z 16.8% pominęłoby ten lokalny kontrast.
Raportujemy różnicę w punkty procentowe oraz, gdzie przydatne, względną przewagę nad silniejszym sąsiadem. To różne miary. SOL z 20.98% wobec 16.57% daje około 4.40 dodatkowego punktu procentowego albo 26.6% względnej przewagi. Nazwanie wyniku „26.6 punktu procentowego” znacznie by go zawyżyło.
Wygranie porównania nie czyni też celu największym możliwym przedziałem na wykresie. Inne pasmo tej samej szerokości, bliżej P, może zawierać więcej ekspozycji. Lokalna przewaga, globalny ranking i przyczynowe wyjaśnienie koncentracji to trzy odrębne twierdzenia.
Interaktywna przestrzeń badawcza
Zestaw pozycje z mapą poziomów.
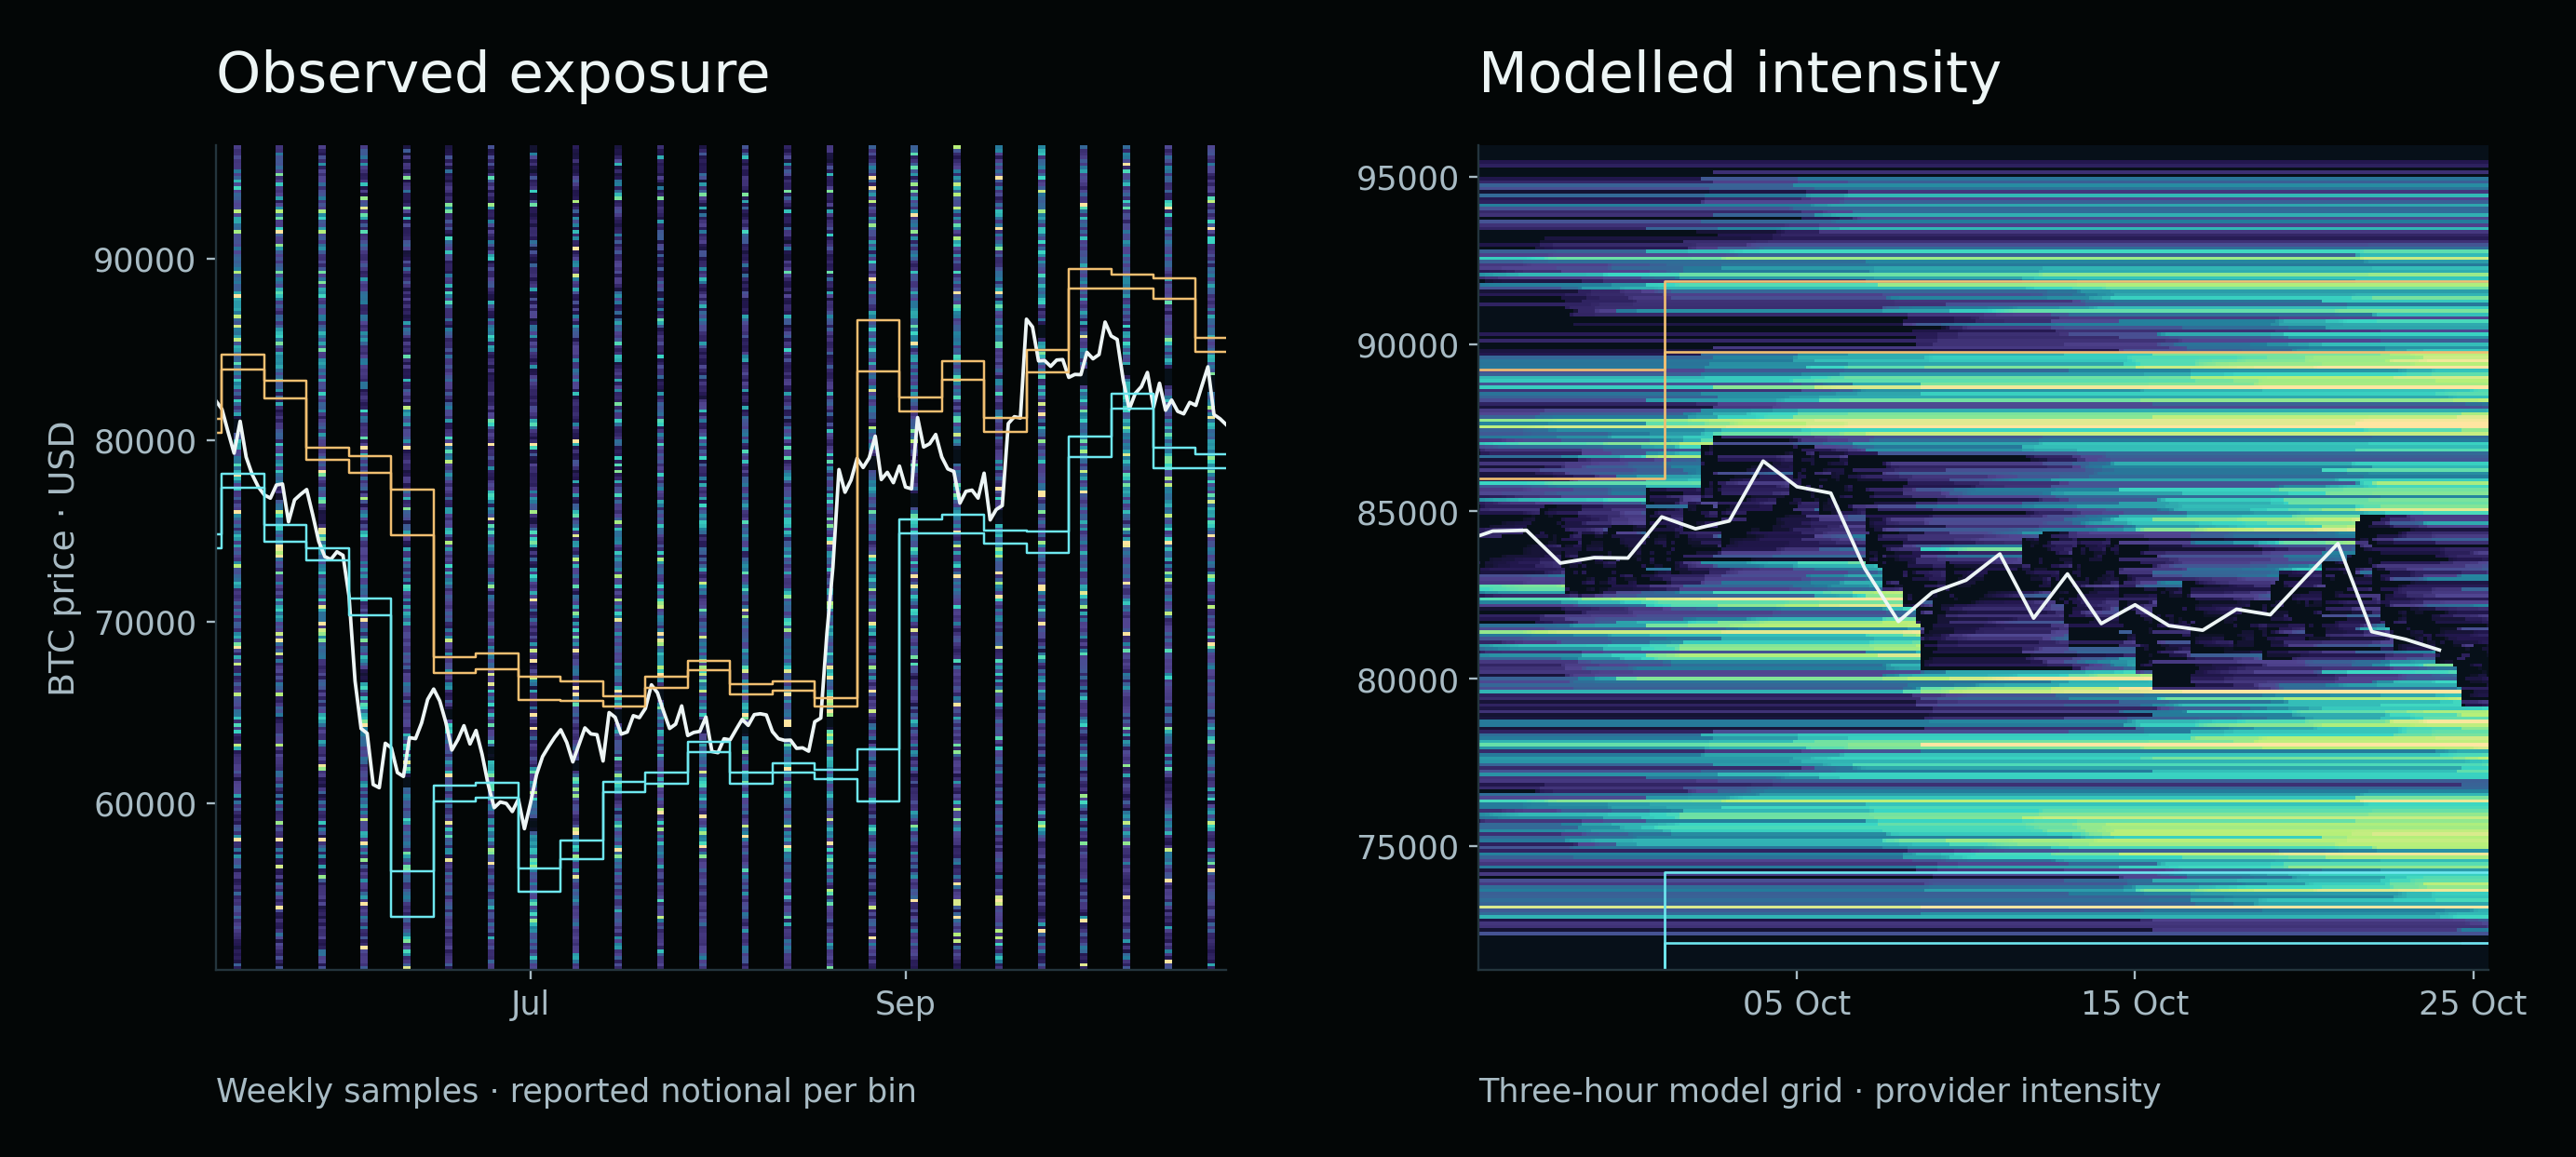
Zacznij od obserwowanej ekspozycji i przełączaj Bitcoin, Ethereum, Solanę oraz BNB. Kolorowe kolumny to rzeczywiste próbki tygodniowe z dostarczonego pakietu badawczego. Puste odstępy czasu między kolumnami nie były obserwowane i nie zostały uzupełnione interpolacją. Linia pokazuje dzienne ceny zamknięcia z tej samej platformy.
Obserwuj pokrywanie się.
Ładowanie archiwalnych map badawczych…
Nieliniowa skala kolorów wewnątrz mapy. Różne aktywa nie mają jednej wspólnej skali dolarowej.
Nakładka pivot pozwala sprawdzić, czy gęsta komórka cenowa leży wewnątrz pasma, poza nim czy przecina jego granicę. Wyłącz pasma wewnętrzne, jeśli przesłaniają analizę strefy zewnętrznej. Najedź na kolorową komórkę lub dotknij jej, aby zobaczyć czas, przedział cenowy i wartość nominalną. Komórka cenowa jest jednostką wyświetlania; dokładne procenty stref w innych częściach artykułu obliczono z bazowych cen pozycji, nie z pikseli.
Widok modelowany jest celowo osobnym trybem. Pokazuje archiwalną siatkę CoinBoss model-2 dla BTC, ETH lub SOL w jednostkach intensywności raportowanych przez dostawcę. Zapewnia gęstszą powierzchnię wizualną, ale nie zastępuje bezpośrednio obserwowanych danych o pozycjach. Pochodzenie modelu i skład platform nie zostały niezależnie zweryfikowane w tym badaniu.
Limit skali kolorów zmienia nasycenie obrazu, nie dane. Obserwowane mapy domyślnie używają nieliniowej skali ograniczonej na 98.5. percentylu dodatnich wartości komórek, aby umiarkowane skupiska były widoczne obok bardzo dużych. Wartości powyżej limitu pozostają we wszystkich obliczeniach. Zmiana limitu zmienia kontrast, a nie ilość ryzyka w strefie.
Każde aktywo ma własną skalę mapy. Żółta komórka SOL i żółta komórka BTC nie muszą więc oznaczać tej samej kwoty dolarowej. Przy porównaniach między aktywami sprawdzaj wartości lub znormalizowane udziały w eksploratorze wyników zamiast oceniać jasność.
Co zawiera próba i jak powstaje procent.
Główny zbiór składa się z historycznych pozycji Hyperliquid uzyskanych przez Vike. Reguła próbkowania wybiera pierwszą dostępną środową obserwację między 12:00 a 12:10 UTC. Szerokie badanie obejmuje 24 zaplanowane daty od 13 maja do 21 października 2026. Dostępne strony pozycji zebrano i sprawdzono pod kątem duplikatów, nieprawidłowych wartości oraz niepełnych odpowiedzi.
Połączony katalog zawierał 343 kontrakty. Użyteczne porównania były dostępne dla 334 instrumentów. To identyfikatory instrumentów, nie 334 niezależne aktywa ekonomiczne: katalog obejmuje dodatkowe rynki i powtarzające się ekspozycje bazowe. Spośród 6,728 pełnych migawek 6,680 zawierało niezerową kwalifikującą się ekspozycję przynajmniej dla odpowiednich obliczeń. Zastosowanie wielu baz pivot, stron i stref dało 123,240 porównań, nie 123,240 niezależnych eksperymentów.
Dla danej obserwacji po stronie wsparcia mianownikiem jest kwalifikująca się wartość nominalna z raportowanymi cenami likwidacji między P − D a P. Mianownik oporu obejmuje P do P + D. Cena dokładnie równa P jest przypisana wyłącznie do oporu, aby uniknąć podwójnego liczenia. Zewnętrzne punkty końcowe są włączone. Rekordy z brakującymi, niedodatnimi lub nieużytecznymi cenami likwidacji nie otrzymują wymyślonego położenia na wykresie.
Współrzędna raportowanej ceny likwidacji q to k = |q − P| / D. Licznik celu zawiera kwalifikującą się wartość nominalną przy 0.618 ≤ k < 0.786 po wybranej stronie. Dzielimy tę wartość przez pulę odpowiedniej strony i mnożymy przez 100. Bliższa i dalsza kontrola używają tego samego mianownika. Najpierw obliczamy udział dla każdej migawki, następnie uśredniamy udziały dla opisywanego aktywa i kombinacji.
To rozróżnienie zapobiega cichej zmianie pytania przez dużą obserwację. Średni udział po migawkach dotyczy typowego obserwowanego rozkładu. Iloraz wszystkich połączonych dolarów pyta o położenie całkowitej zebranej wartości nominalnej. Obie miary są użyteczne, ale nie są tą samą statystyką. Powtarzane obserwacje utrzymującej się pozycji nie są też nowym napływem kapitału i nie wolno ich sumować jako rzekomej skumulowanej akumulacji.
W szerokiej syntezie między instrumentami średnia każdego kwalifikującego się instrumentu otrzymuje równą wagę. Oddzielna synteza ważona dolarowo odpowiedziałaby na inne pytanie i pozwoliłaby dominować największym rynkom. Wszystkie publiczne tabele poniżej zachowują pierwotne definicje zamiast zmieniać wagi dla poprawienia wyniku.
Okresy odniesienia i konwencja kwartalna
Tygodniowe pivoty zaczynają się w poniedziałek UTC i korzystają z zakończonego poprzedniego tygodnia. Miesięczne korzystają z poprzedniego pełnego miesiąca kalendarzowego. Roczne — z poprzedniego roku kalendarzowego. Do aktywnej siatki wchodzą wyłącznie zakończone dane odniesienia.
Kwartalna konwencja TradeLean w tym zbiorze grupuje świece tygodniowe według kwartału daty otwarcia. Nie jest automatycznie identyczna ze świecami kwartalnymi według dni kalendarzowych. Badane aktywne przejścia w 2026 przypadają 6 kwietnia, 6 lipca i 5 października. Definicja jest zachowana we wszystkich tabelach i nakładkach kwartalnych; konwencji kalendarzowej nie dobiera się później dla lepszego dopasowania.
Dwadzieścia cztery obserwacje tygodniowe obejmują 24 siatki tygodniowe. Te same obserwacje na bazie rocznej obejmują jedną aktywną siatkę roczną. Więcej migawek nie tworzy kolejnych niezależnych okresów rocznych.
Sześć przykładów pokazuje, co naprawdę oznacza „więcej ekspozycji”.
| Aktywo | Baza i strona | Cel | Silniejsza kontrola | Różnica | Względna przewaga | Wygrane okresy |
|---|---|---|---|---|---|---|
| BTC | Tygodniowa · wsparcie | 21.09% | 19.99% | +1.10 p.p. | +5.5% | 11 / 24 |
| ETH | Tygodniowa · wsparcie | 24.50% | 19.56% | +4.93 p.p. | +25.2% | 11 / 24 |
| SOL | Miesięczna · opór | 20.98% | 16.57% | +4.40 p.p. | +26.6% | 5 / 6 |
| BNB | Kwartalna · TradeLean · opór | 16.81% | 12.63% | +4.18 p.p. | +33.1% | 2 / 3 |
| AVAX | Miesięczna · opór | 19.32% | 15.99% | +3.33 p.p. | +20.8% | 4 / 6 |
| LINK | Miesięczna · wsparcie | 26.83% | 20.62% | +6.21 p.p. | +30.1% | 3 / 6 |
Te przypadki wybrano dla wyjaśnienia wyników, nie zastąpienia pełnej macierzy. Wszystkie porównują średnie udziały wewnątrz własnego aktywa, strony i konwencji odniesienia. Wyższy procent LINK nie dowodzi większej bezwzględnej kieszeni likwidacji niż BTC. Ich pule mogą różnić się o rzędy wielkości.
Bitcoin, tygodniowe wsparcie: Cel zawiera średnio 21.09% wobec 19.99% u silniejszego sąsiada. Różnica to około 1.10 punktu procentowego, czyli 5.5% względnie. To dodatnia, ale dość skromna średnia. Cel wygrywa w 11 z 24 okresów tygodniowych, więc lekko korzystnej średniej nie należy opisywać jako dominacji w większości obserwacji.
Ethereum, tygodniowe wsparcie: Cel zawiera średnio 24.50% wobec 19.56% i 17.77% w kontrolach. Przewaga około 4.93 punktu nad silniejszym sąsiadem jest większą obserwowaną różnicą niż na Bitcoinie. Jednak liczba wygranych okresów również wynosi 11 z 24. Wielkość i częstotliwość opisują różne części obrazu.
Solana, miesięczny opór: Średni udział celu wynosi 20.98% wobec 16.29% i 16.57%. Tu wyróżnia się powtarzalność: pięć z sześciu obserwowanych miesięcy przewyższa obie kontrole. To największa miesięczna spójność wśród szeroko omawianych przykładów, nadal jednak obejmująca jedną porażkę i częściowo obserwowane miesiące krańcowe.
BNB, kwartalny opór: 16.81% celu porównujemy z 12.63% i 8.87%. Wygrywa w dwóch z trzech obserwowanych przedziałów kwartalnych. Reprezentowane są tylko trzy przedziały, nie trzy pełne niezależne kwartały. To interesujący kontrast kwartalny z krótką historią na poziomie okresów.
AVAX i LINK: Miesięczny opór AVAX zawiera średnio 19.32% wobec 15.99% silniejszej kontroli i wygrywa cztery z sześciu miesięcy. Miesięczne wsparcie LINK zawiera średnio 26.83% wobec 20.62% i wygrywa trzy z sześciu miesięcy. Drugie ma większą średnią różnicę, lecz mniej spójną sekwencję. Ranking według jednego głównego wskaźnika zatarłby to rozróżnienie.
Pełne porównanie głównych aktywów
Zmień aktywo. Zachowaj ten sam test.
Eksplorator pokazuje wszystkie dziesięć aktywów, cztery bazy pivot i dwie strony. Trzy słupki porównują średni udział celu z dwoma średnimi udziałami kontrolnymi. Macierz poniżej nie jest filtrowana do dodatnich przykładów: wszystkie 80 kombinacji pozostaje dostępnych.
Podążaj za danymi.
Słupki porównują średnie udziały. „Powyżej obu” jest opisem, nie testem istotności. Wygrane okresy są pokazane osobno.
Pokaż obserwowane okresy
Każda kombinacja
Wybierz dowolną komórkę. Turkus oznacza dodatnią średnią różnicę, różowy — ujemną. Każda komórka ma też liczbę ze znakiem.
Otwórz pełną macierz wyników do druku
Uzyskano 23 dodatnie kombinacje spośród 80 , gdy „dodatnia” oznacza, że średni udział celu przekracza obie średnie sąsiednie. To opisowa liczba w tej próbie. Nie jest skutecznością handlu 23 na 80, prawdopodobieństwem odwrócenia ani stwierdzeniem istotności statystycznej.
Każde z dziesięciu wymienionych aktywów ma przynajmniej jedną dodatnią kombinację w macierzy. To rzeczywiste występowanie wzorca na różnych aktywach, ale słabsze niż efekt uniwersalny. Gdy dla każdego aktywa dostępnych jest osiem kombinacji, wybór najlepszej po fakcie ułatwia znalezienie atrakcyjnego przykładu. Twierdzenie mające się uogólniać musi ustalić kombinację lub regułę wyboru przed analizą nowych obserwacji.
Macierz odpowiada na użyteczne pytanie praktyczne: gdzie konkretne pokrywanie się wystąpiło w zmierzonej historii? Pokazuje też od razu dowody przeciwne. Znana nazwa Bitcoin nie czyni każdej komórki BTC dodatnią, a korzystna miesięczna komórka SOL nie zmienia innych skal w ten sam wynik.
Pełny pochodny CSV i zapisy okresowe można pobrać poniżej. Eksplorator jest widokiem tych tabel w przeglądarce, a nie nowym strumieniem na żywo. Zmiana ustawienia wybiera opublikowany wiersz; nie uruchamia ukrytego optymalizatora ani nie odpytuje giełdy o bieżące pozycje.
Czytaj mapy historyczne z ich rzeczywistą częstotliwością pomiaru.
Użyteczna mapa pokazuje, gdzie znajdowały się pasma odniesienia w czasie. Musi też pokazywać częstotliwość obserwacji bazowej ekspozycji. Następne cztery mapy zachowują luki między środowymi próbkami zamiast wyglądać jak stale monitorowana giełdowa mapa cieplna.
Tygodniowa siatka Bitcoin jest często aktualizowana. Wyświetlane pasmo może się przesunąć wskutek zmiany zakresu poprzedniego tygodnia, nawet gdy konkretna otwarta pozycja prawie się nie zmieniła. Skupisko przechodzące do nowego pasma po resecie różni się więc od narastania nowego ryzyka na niezmienionym poziomie. Obraz pomaga lokalizować takie pytania; sam nie testuje mechanizmu powstania skupiska.
Tygodniowe wsparcie Ethereum jest liczbowo silniejsze od Bitcoin w wybranym porównaniu. Wykres dodaje brakujący kontekst czasu: rozkład ryzyka i geometria pivot ewoluują. Kilka silnych obserwacji może nieproporcjonalnie wpływać na średnią. Oglądanie całej osi czasu jest bardziej informacyjne niż kadrowanie najjaśniejszego przecięcia.
Miesięczna mapa Solany jest rzadziej aktualizowana, co ułatwia porównywanie obserwacji wewnątrz jednej aktywnej siatki. Wynik pięciu z sześciu miesięcy należy czytać razem ze zmianami położenia pasm i poszczególnymi obserwowanymi rozkładami. To powtarzająca się lokalna relacja w badanym oknie, nie obietnica odwrócenia każdego ruchu do pasma.
BNB pokazuje znaczenie konwencji odniesienia. Jego nakładka kwartalna stosuje opisane wcześniej grupowanie TradeLean według otwarcia tygodnia. Wykres oparty na innej definicji świec kwartalnych może przesunąć pivot i obie granice. Pozorna niezgodność dwóch wykresów może wynikać z różnicy definicji danych wejściowych, nie z błędu jednej mapy.
Wszystkie cztery wykresy używają tej samej platformy dla cen dziennych i badania pozycji. Usuwa to jedno możliwe do uniknięcia źródło błędów dopasowania. Nie eliminuje niepewności stanu rachunków, brakujących cen likwidacji ani nieobserwowanych godzin i dni między próbkami.
Silna średnia i powtarzalny efekt to różne wyniki.
Średnia może wzrosnąć dzięki jednemu wyjątkowo dużemu epizodowi. Aby sprawdzić powtarzalność, grupujemy migawki w aktywne okresy pivot i ponownie porównujemy cel z obiema kontrolami w każdym okresie. Dla siatki miesięcznej naturalną jednostką są obserwowane miesiące, nie pojedyncze pozycje w środowej migawce.
Miesięczny opór SOL wygrywa w pięciu z sześciu miesięcy. To bardziej informacyjne niż pojedyncza średnia całego okna, bo przewaga nie ogranicza się do jednego przedziału kalendarzowego. Przegrany miesiąc pozostaje na wykresie. Maj i październik są reprezentowane częściowo, a każdy miesiąc zawiera tylko kilka zaplanowanych obserwacji. Pięciu wygranych nie można interpretować jako precyzyjnego prawdopodobieństwa prognostycznego.
AVAX z czterema z sześciu, LINK z trzema z sześciu i BNB z dwoma z trzech opisują różną powtarzalność. Zapis badawczy powinien zachować średnią różnicę, liczbę okresów, długość pokrycia i częstotliwość wygranych. Połączenie ich w jedną etykietę „działa” odrzuca właśnie informacje potrzebne do oceny, czy pokrywanie się zasługuje na dalszy monitoring.
Reżim rynkowy jest kolejnym możliwym czynnikiem zakłócającym. Silny wzrost lub spadek zmienia położenie raportowanych cen likwidacji względem wcześniejszych zakresów. W tym badaniu klasyfikacja reżimu używa wcześniejszych danych dziennych: obserwacja wzrostowa wymaga zamknięcia ponad prostą średnią 200-dniową i wzrostu tej średniej względem dwudziestu dni wcześniej. Klasyfikacja spadkowa jest analogicznym warunkiem w dół; pozostałe obserwacje nie są klasyfikowane, zamiast wymuszać etykietę trendu.
Wybrane kombinacje tygodniowego wsparcia ETH, kwartalnego oporu BNB, miesięcznego oporu AVAX i miesięcznego wsparcia LINK przewyższają obie kontrole w oddzielnie połączonych obserwacjach wzrostowych i spadkowych. Zwiększa to ich opisową wartość. Nadal nie dowodzi, że każdy miesiąc, obserwacja lub przyszły reżim rynkowy odtworzy ten sam porządek.
Istnieje dodatkowy problem selekcji: testy reżimowe przypadków wybranych z powodu korzystnych średnich pełnej próby są następczym opisem tych przypadków. Nie wolno przedstawiać ich tak, jakby przypadki i reguła reżimu zostały niezależnie potwierdzone na nowych danych.
Dzienna historia Ethereum pokazuje, co może ukryć główna średnia.
Gęstsza seria ETH obejmuje 168 użytecznych dziennych obserwacji od 8 maja do 24 października 2026. Jednego zaplanowanego dnia brakowało migawki w określonym oknie; inny nie miał użytecznej ekspozycji z cenami. To wykluczenia, nie dni bez ryzyka. Seria obserwuje tę samą platformę, dodaje więc szczegóły czasowe, ale nie staje się niezależną replikacją na innej giełdzie.
Dla kwartalnego wsparcia średni udział celu w tej dziennej historii wynosi 22.67%, wobec 16.18% i 15.41% w kontrolach. To znaczny dodatni kontrast opisowy. Podział na aktywne przedziały kwartalne zmienia sposób rozumienia wyniku.
Obserwowany przedział drugiego kwartału zawiera średnio 33.56% w celu. Trzeci kwartał średnio 15.09%, a październikowa część czwartego 24.77%. W trzecim przedziale dalsza kontrola zawiera 22.16% i przewyższa cel. Twierdzenie o nieprzerwanej dominacji kwartalnego wsparcia ETH nie przechodzi więc dokładniejszej kontroli.
W pojedynczych obserwacjach dziennych cel przewyższa obie kontrole w 78 ze 168 dni. Średnia całego okna jest dodatnia, choć większość dni nie wygrywa. Duże epizody mogą podnosić średnią bez tworzenia trwałego codziennego warunku. Oba pomiary są użyteczne; odpowiadają na różne pytania.
Dlatego artykuł używa „obserwowana koncentracja” zamiast „zawsze istotne”. Duża okresowa kieszeń ryzyka może być ważna dla mapy ryzyka. Opisanie jej jako cechy stałej uczyniłoby mapę mniej precyzyjną, nie bardziej przekonującą.
Co się dzieje przy zastosowaniu tego samego testu na całym rynku?
Zbiór nazwanych przykładów jest punktem wyjścia. Szersze twierdzenie wymaga tej samej bazy i strony dla wszystkich kwalifikujących się instrumentów, bez wybierania zwycięzcy dla każdego. Szerokie podsumowanie najpierw uśrednia obserwowane udziały każdego instrumentu, a następnie nadaje tym średnim równe wagi.
| Baza | Kwalifikujące się instrumenty | Cel | Bliższa | Dalsza | Powyżej obu? |
|---|---|---|---|---|---|
| Miesięczna | 175 | 20.22% | 21.32% | 18.18% | Nie |
| Kwartalna · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Nie |
| Tygodniowa | 176 | 24.40% | 16.84% | 30.11% | Nie |
| Roczna | 130 | 6.17% | 12.85% | 5.00% | Nie |
We wspólnej puli wsparcia i oporu cel zewnętrzny nie przewyższa obu sąsiadów na żadnej z czterech baz. Na bazie tygodniowej jest przed bliższą kontrolą, ale za dalszą. Na miesięcznej jest za bliższą kontrolą. Porównania kwartalne i roczne także nie ustalają uniwersalnej przewagi.
Nie usuwa to pozycji zmierzonych w paśmie SOL lub ETH. Zmienia zakres wniosku. Konkretne korzystne kombinacje współistnieją z niekorzystnym szerszym punktem odniesienia. Oba fakty należą do tego samego artykułu, jeśli czytelnik ma zrozumieć wynik.
Wsparcie i opór należy także zachować oddzielnie. Łączenie stron może ukryć dodatni wynik jednej i ujemny drugiej. I odwrotnie: wybór lepszej strony po analizie nie jest dowodem efektu niezależnego od strony.
Szersze badanie identyfikuje też kandydatów wśród mniej znanych kontraktów. Ponieważ wynikają z dużego przeszukiwania instrumentów i ustawień, ich bezpośrednią wartością jest lista do przyszłego testowania. Publikacja tylko udanych komórek sprawiłaby, że zależność wyglądałaby na bardziej ogólną niż wskazują pomiary.
Inna warstwa wizualna
Ciągłe mapy cieplne pokazują inny rodzaj informacji.
Gęste mapy poniżej są archiwalnymi powierzchniami CoinBoss model-2. Archiwum zapisano 25 października 2026; siatka zawiera 250 centrów cenowych i sekwencję trzygodzinnych znaczników czasu. Wykreślona wielkość to intensywność raportowana przez dostawcę, nie bezpośrednio obserwowana suma wartości nominalnych rachunków w naszej próbie pozycji.
Te mapy dają cenny kontekst wizualny. Ułatwiają obserwowanie utrzymywania się i zanikania modelowanych skupisk oraz porównywanie ich położenia z miesięcznymi pasmami pivot. Nie zamieniają 24 tygodniowych migawek pozycji w ciągły zapis na poziomie rachunków.
Interaktywna mapa pozwala przełączać te dwa typy danych właśnie po to, by różnica była widoczna. Tryb obserwowany opisuje wartości komórek w dolarach. Modelowany — w jednostkach intensywności. Skupisko może być wyraźne w jednym i słabsze w drugim, ponieważ dostawcy mierzą lub szacują różne obiekty.
CoinGlass opisuje poziomy swojej mapy likwidacji jako obliczenia oparte na danych rynkowych i poziomach dźwigni likwidacji. To kolejny powód, by wskazywać dostawcę i model zamiast traktować każdą mapę jako zamienny spis pozycji. Dobrze zaprojektowany wykres powinien ułatwiać dostrzeżenie różnicy. Opis metodologii mapy cieplnej CoinGlass ↗
Zgodność modelu z obserwacją opartą na pozycjach zasługuje na zbadanie. Nazwanie jej drugim niezależnym pomiarem tej samej populacji wymagałoby więcej informacji o pokryciu platform, danych wejściowych, konstrukcji historycznej i zależności modelu od pierwszego źródła.
Dokładna nakładka wymaga wspólnej bazy cenowej.
Wizualne pokrycie jest tak dokładne, jak dopasowanie obu warstw. Znaczenie mają instrument, platforma, skala cen, strefa czasowa i konwencja okresu odniesienia. BTCUSD na Bitstamp i kontrakt perpetual BTC gdzie indziej mogą mieć nieco różne maksima, minima i zamknięcia. Różnice te przesuwają P oraz granice stref.
Oryginalne obrazy TradeLean TradingView zachowano jako kontekst wykresów. Etykiety instrumentów i oznaczenia źródła pozostają widoczne. Nie przedstawia się ich jako nowo pobranych zapisów pozycji ani liczbowych źródeł procentów w eksploratorze wyników.
Na dostarczony obraz CoinGlass nałożono miesięczne pasma pivot obliczone z Bitstamp. Skalę cenową skalibrowano z obrazu i zaznaczono przybliżone przejście do siatki październikowej. Pierwotna strefa czasowa nie jest znana. To ilustracyjne połączenie źródeł, użyteczne orientacyjnie, lecz niewystarczające do wyciągania dokładnych udziałów ekspozycji z kolorowych pikseli.
Historyczne rekonstrukcje map pozycji przyjmują inne podejście: ceny dzienne i raportowana ekspozycja pochodzą z Hyperliquid, a nakładka używa wskazanych zakończonych danych odniesienia. Zachowuje to spójną bazę ilościowego porównania. Odtworzone świece oznaczono jako rekonstrukcje, zamiast przedstawiać je jako zrzuty TradingView.
Gdy dwa pasma wydają się bliskie, pierwszą reakcją powinna być kontrola granic liczbowych, nie ciaśniejszy kadr. Mała różnica bazy cenowej może mieć znaczenie przy skupisku blisko 0.618 lub 0.786. Podanie konwencji zachowuje możliwość niezależnego odtworzenia.
Połącz to badanie z mapą cenową.
Badanie opiera się na geometrycznych podstawach serii pivot TradeLean. Poniższe omówienie wyjaśnia zewnętrzne pasmo jako obszar cenowy. Nie twierdzi, że zmierzyło próbę pozycji wykorzystaną w tym artykule. Rozdzielenie ról ułatwia zrozumienie wkładu obecnego badania.
Oryginalny film po angielsku
Jak znajdować szczyty i dołki rynku za pomocą punktów pivot · YouTube ↗ · Odtwarzanie ładuje materiały YouTube.
Aby poznać obliczenia pasm, zacznij od Punkty pivot Fibonacciego: mapa przed ruchem. O współdziałaniu wyższych i niższych okresów odniesienia przeczytasz w Łączenie rocznych, kwartalnych i miesięcznych map pivot. Różne interwały mogą wskazywać podobny przedział cenowy; ta geometryczna zbieżność nadal jest czymś odrębnym od pomiaru znajdującej się tam ekspozycji.
Dodatkowym dowodem w tym artykule jest zmierzony rozkład. Zamiast zatrzymywać się na „cena zareagowała blisko linii”, pytamy, czy niezależnie określone pasmo cenowe zawiera w chwili obserwacji więcej raportowanego ryzyka niż odpowiednie alternatywy.
Binance i Bybit są zgodne co do niektórych rozkładów. Czy ta zgodność jest specyficzna?
Rozszerzone badanie używa publicznych archiwów Tardis dla dłuższego kalendarzowego obrazu zarejestrowanych likwidacji. Użyteczny główny okres obejmuje 77 pierwszych dni miesięcy od czerwca 2020 do października 2026. W opisanym rozszerzeniu jest 160 pobranych plików, 153 niepuste pliki i ponad 3.8 miliona źródłowych wierszy komunikatów.
Po filtrach porównywalnej historii cen i kontraktów rozszerzenie daje porównania dla 1,390 rynków „giełda–kontrakt” i 812 symboli. Zachowano liniowe kontrakty USDT; odwrotne wykluczono, bo ich jednostki nominalne wymagają innego traktowania. Jedno aktywo bazowe na dwóch platformach to dwa zapisy rynkowe, nie dwa niezależne aktywa ekonomiczne.
Pierwszy dzień każdego miesiąca jest rzadkim, systematycznym wyborem. Jest szczególnie wrażliwy na moment miesięcznego resetu pivot. Wieloletni zakres kalendarza nie czyni więc archiwum reprezentatywną próbą każdego dnia handlowego.
Dla połączonego kwartalnego pasma zewnętrznego raportowana korelacja Spearmana średnich udziałów celu na kontrakt między Binance a Bybit wynosi około 0.881 dla 449 dopasowanych rynków. To znaczna zgodność opisowa. Ale bliższa kontrola ma około 0.885, a dalsza około 0.906. Cel nie wyróżnia się wyjątkową korelacją.
Sąsiednie przedziały mają tu znaczenie z tego samego powodu co w głównym teście. Dwie platformy handlują tym samym rynkiem bazowym i doświadczają powiązanych ruchów cen. Wspólne przedziały niskiej aktywności i zera mogą też wpływać na rangi. Sama wysoka korelacja celu zawyżałaby specyficzność wyjaśnienia przez geometrię 0.618–0.786.
Rozszerzenie dotyczy zarejestrowanych komunikatów, nie zapasu wszystkich potencjalnie likwidowalnych pozycji przed zdarzeniem. Na przykład bieżąca dokumentacja strumienia Bybit określa pole ceny jako cenę bankructwa. Mnożenia tego pola przez raportowaną wielkość nie wolno po cichu nazywać obrotem po faktycznej cenie realizacji rynkowej. Definicje pól Bybit ↗ · Dokumentacja archiwum Tardis ↗
Wynik międzyplatformowy informuje o zgodności w wybranej próbie komunikatów. Nie jest niezależnym potwierdzeniem, że stały współczynnik przyciąga płynność na każdym aktywie.
Duża pozycja jest częścią ryzyka, nie niedogodnością do usunięcia.
Jeśli jeden rachunek wnosi większość wartości nominalnej w paśmie, kieszeń ryzyka nadal istnieje. Usunięcie rachunku dla wygładzenia rozkładu odpowiedziałoby na inne pytanie. Wszystkie wielkości pozycji pozostają w głównych obliczeniach badania.
Koncentracja uczestników ma jednak znaczenie dla interpretacji. Kieszeń rozproszona między wieloma rachunkami może utrzymywać się inaczej niż zdominowana przez jeden rachunek zdolny dodać zabezpieczenie lub zamknąć pozycję. Użyteczne pytanie nie brzmi, czy duża pozycja unieważnia pierwotną obserwację, ale jak bardzo kieszeń zależy od dalszego istnienia tej pozycji.
Tabela wrażliwości w dostarczonych danych usuwa największą pozycję celu i przelicza mianownik. Wybrane dodatnie przypadki wyraźnie słabną. Na przykład udział miesięcznego oporu SOL spada w tym teście do około 12.20%, przy bliższej i dalszej kontroli około 18.07% i 18.66%. To identyfikuje koncentrację uczestników, nie usuwa wstecz pierwotnej ekspozycji.
Wysoki procent może także opisywać bardzo małą pulę. W oddzielnej bieżącej obserwacji zleceń stop miesięczne wsparcie STX zawierało 100% kwalifikującej się puli, ale był to jeden stop za około $2,100. Przykład wewnętrznego pasma IMX zawierał około 95.16% puli stopów, lecz tylko około $1,326.74 wartości nominalnej celu. To rzeczywiste obserwacje o skali ekonomicznej zupełnie innej niż duża kieszeń ekspozycji na instrumenty pochodne.
Pełna karta kieszeni wymaga czterech wartości.
- Udział: jaka część zdefiniowanej puli znajduje się w paśmie?
- Dolary: jaka jest bezwzględna kwalifikująca się wartość nominalna?
- Uczestnicy: ile pozycji ją tworzy?
- Największy wkład: jak bardzo kieszeń zależy od największej pozycji?
Do monitorowania dodaj odległość od bieżącej ceny i wiek obserwacji. Bardzo duża odległa kieszeń, mała bliska i szybko zanikająca to różne warunki, nawet jeśli ich znormalizowane udziały są takie same.
Koncentracja i akumulacja nie są tym samym procesem.
Migawka pokazuje położenie kwalifikującej się ekspozycji w jednym momencie. Akumulacja jest twierdzeniem o tym, jak powstała lub się zmieniła. Udział strefy może rosnąć przy spadku wartości dolarowej, jeśli reszta puli spada szybciej. I odwrotnie: nowa wartość nominalna może napływać do pasma, gdy jego udział spada, bo sąsiednia ekspozycja rośnie szybciej.
Wstępny test zbliżania analizuje sąsiednie obserwacje tygodniowe oddalone dokładnie o siedem dni w niezmienionej aktywnej siatce pivot. Cena musi iść na zewnątrz od P ku odpowiedniemu pasmu, nie osiągnąwszy jeszcze jego bliższej granicy. Tę samą definicję zdarzenia stosuje się do każdej kontroli względem jej własnej bliższej granicy.
Porównanie obejmuje tylko instrumenty z co najmniej trzema kwalifikującymi się zdarzeniami dla każdego z trzech pasm. Dla miesięcznego oporu głównych kontraktów kryptowalutowych cel zawiera średnio 18.65% wobec 17.03% i 16.50% w kontrolach: około 9.5% względnej przewagi nad silniejszym sąsiadem. Indywidualnie 59 ze 173 instrumentów przewyższa obie kontrole.
To eksploracyjny wynik warunkowej koncentracji. Zdarzenia trzech pasm występują w różnych datach i nie są dopasowane pod względem odległości, zmienności, szybkości ruchu ani fazy trendu. Tygodniowe obserwacje pomijają też szybkie zbliżenia wewnątrz tygodnia. Test nie dowodzi, że samo pasmo wywołało akumulację pozycji lub później przyciągnęło cenę.
Silniejszy test akumulacji obserwowałby bezwzględną wartość nominalną i skład częściej przed zbliżeniem, dopasowywał odległość i zmienność, utrzymywał aktywną siatkę i porównywał zmiany w identycznych oknach. Opowieść przyczynowa powinna poczekać na taki projekt zamiast być dostarczana przez efektowną animację.
Zamień mapę cieplną w zapis, który naprawdę można sprawdzić.
Najlepsze użycie mapy płynności polega na nadaniu obserwacji precyzji umożliwiającej powrót do niej. Zacznij od definicji przed obrazem: instrument, platforma, okres odniesienia, czas i dwie granice liczbowe. Zapisz je. Późniejszej zmiany pasma lub populacji rachunków nie wolno mylić ze zmianą zachowania ceny wokół niezmienionej kieszeni.
Następnie zidentyfikuj warstwę danych. Jeśli to model likwidacji dostawcy, zapisz dostawcę, model i jednostkę wyświetlania. Jeśli mapa obserwowanych pozycji — kryteria kwalifikacji i wykluczenia. Jeśli arkusz zleceń — odróżniaj widoczną głębokość od płynności, która może zostać anulowana. Jedno słowo „płynność” jest zbyt nieprecyzyjne dla wszystkich trzech zapisów.
Potem zmierz kieszeń. Użyj dolarowej wartości celu, jego udziału w określonej puli i dwóch odpowiednich wartości kontrolnych. Udział zapewnia kontekst, a dolary zapobiegają przedstawianiu maleńkiej puli jako systemowo dużej. Zachowaj liczbę pozycji i największy wkład, jeśli te pola są dostępne.
Na końcu obserwuj zmianę bez przepisywania punktu wyjścia. Czy wartość nominalna celu wzrosła czy zmalała? Czy udział zmienił się przez cel czy mianownik? Czy największy rachunek pozostał? Czy nowy okres pivot przesunął pasmo przez wcześniej nieruchome skupisko? Te pytania zamieniają atrakcyjny wykres w zapis badawczy.
| Zapis | Dlaczego jest potrzebny |
|---|---|
| Aktywo, platforma i czas | Określa opisywany rynek i stan. |
| P, D i granice pasma | Zachowuje pierwotną geometrię przed późniejszym wynikiem. |
| Wartości celu, bliższej i dalszej kontroli | Pokazuje lokalną odrębność kieszeni. |
| Wartość nominalna puli i dolary celu | Oddziela względną koncentrację od wielkości ekonomicznej. |
| Liczba pozycji i największy udział | Ujawnia zależność od niewielkiej liczby rachunków. |
| Następna obserwacja według tej samej definicji | Pozwala mierzyć zmianę, zamiast opowiadać ją po fakcie. |
Zachowanie ceny jest kolejną obserwacją. Skupisko może zostać osiągnięte, ominięte, szybko przecięte lub nietknięte. Samo istnienie nie wyznacza zyskownego wejścia, kierunku ani wyjścia. Ocena reguły transakcyjnej wymaga precyzyjnie umiejscowionego w czasie sygnału, założeń wykonania, finansowania, opłat, poślizgu i niezależnej oceny wyników.
Mapa pozostaje użyteczna bez tej dodatkowej obietnicy. Pokazuje czytelnikowi, gdzie skupia się zmierzone ryzyko, jakie dane wspierają opis i czy przetrwa on następną obserwację.
Co uzasadniałoby silniejszy wniosek?
Istnieje jasna hierarchia. Najpierw ustal istnienie kieszeni. Potem porównaj ją z uczciwymi alternatywami. Następnie sprawdź powtarzalność po okresach. Dalej przetestuj regułę ustaloną przed nowymi danymi. Twierdzenie dla wszystkich aktywów lub warunków rynkowych wykracza daleko poza kilka dodatnich średnich retrospektywnych.
Struktura zależności ogranicza obecne dowody. Pozycja może pozostawać otwarta tygodniami. Aktywa mogą poruszać się wspólnie. Bazy pivot ponownie wykorzystują nakładającą się historię cen. Traktowanie każdej pozycji, migawki i interwału jako niezależnej próby tworzyłoby sztuczną precyzję. Szeroka historia ma 24 daty, sześć obserwowanych miesięcy i tylko trzy aktywne przedziały kwartalne.
Występuje też wielokrotne testowanie. Sam blok głównych aktywów zawiera 80 kombinacji pasma zewnętrznego. Szersze badanie zawiera znacznie więcej. Korzystne przypadki wybrano dla wyjaśnienia po obejrzeniu wyników. Nie mogą uzyskać potwierdzającej wartości p tylko przez przedstawienie na ładniejszym wykresie.
Wcześniejsza konserwatywna kontrola ograniczonej rodziny testów okresowych, z dokładnymi permutacjami znaków i korektą Holma, nie uzyskała skorygowanej istotności statystycznej. Nie czyni to obserwowanych procentów fikcyjnymi. Ogranicza twierdzenie, że krótka zależna historia ustaliła ogólną regułę poza wybraną próbą.
Bezpośrednie twierdzenie wspierane przez dane brzmi zatem: pasmo zawiera mierzalną, lokalnie podwyższoną ekspozycję w określonych kombinacjach, a część z nich wykazuje powtarzające się przewagi na poziomie okresów. Następny krok to utrwalenie tych kandydatów i reguł, a następnie obserwacja danych, które nie uczestniczyły w ich wyborze.
Protokół przyszłego potwierdzenia
- Ustal aktywo, stronę, konwencję pivot i granice 0.618–0.786 przed nowym oknem obserwacji.
- Zachowaj niezmienione kontrole 0.450–0.618 i 0.786–0.954.
- Ustal harmonogram próbkowania, reguły kwalifikacji i minimalne pokrycie.
- Śledź oddzielnie dolary celu, udział celu i oba udziały kontrolne.
- Stosuj wnioskowanie okresowe uwzględniające zależność czasową i między aktywami.
- Raportuj wszystkich wcześniej określonych kandydatów, w tym niepowodzenia, i uwzględniaj rodzinę testów.
- Zarezerwuj nietknięte okno oceny lub rzeczywiście przyszłe obserwacje.
Nowa rekonstrukcja tej samej historii, inna paleta lub drugi indeksator tej samej platformy pomagają wykrywać błędy. Żadne nie tworzy nowej niezależnej próby rynkowej.
Strefa cenowa staje się bardziej informacyjna, gdy ryzyko w niej jest zmierzone.
Badanie znajduje obserwowalne pokrywanie się zewnętrznego pasma pivot TradeLean z raportowaną ekspozycją na likwidację na kilku głównych kryptoaktywach. Miesięczny opór SOL łączy dodatnią średnią różnicę z pięcioma wygranymi miesiącami z sześciu. Tygodniowe wsparcie ETH ma większą średnią różnicę koncentracji niż BTC w wybranym porównaniu tygodniowym. Kwartalny opór BNB pokazuje, dlaczego sąsiedzi o równej szerokości mogą być bardziej informacyjni niż jednolity geometryczny punkt odniesienia.
Wyniki są wystarczająco konkretne, by uzasadniać dalsze badanie. Są też na tyle warunkowe, że uniwersalne twierdzenie byłoby nieprawdziwe. Pełna macierz zawiera 23 dodatnie i 57 niedodatnich średnich porównań. Szerokie zbiorcze podsumowania nie pokazują dominacji na każdej bazie. Gęstsza historia ETH obejmuje przegrany przedział kwartalny. Zgodność między platformami jest wysoka w archiwum komunikatów, ale także wysoka w sąsiednich kontrolach.
Pasmo 0.618–0.786 jest powtarzalnym miejscem badania ryzyka. W obserwowanej historii pokrywa się z podwyższoną ekspozycją na likwidację w identyfikowalnych kombinacjach aktywa, strony i interwału. Czy koncentracja występuje teraz, pozostaje pytaniem do danych.
To cel mapy płynności: określone współrzędne, mierzalny stan i zapis, który może zostać zakwestionowany przez następną obserwację. Wizualizacja powinna wyostrzać te trzy elementy.
Pytania o mapy cieplne płynności i strefy pivot.
Czy badanie dowodzi, że każde aktywo koncentruje płynność w strefie 0.702?+
Nie. Wszystkie dziesięć głównych aktywów ma przynajmniej jedno dodatnie średnie porównanie wśród ośmiu zbadanych kombinacji dla każdego aktywa. Jednak dodatnie są tylko 23 z 80 kombinacji, szerokie zbiorcze podsumowania nie są wszędzie dodatnie, a część dodatnich średnich ma niską powtarzalność pojedynczych obserwacji. Twierdzenie dla każdego aktywa, interwału i daty nie jest poparte.
Czy mapa cieplna likwidacji jest tym samym co mapa arkusza zleceń?+
Nie. Mapa arkusza pokazuje oczekujące oferty kupna i sprzedaży. Mapa likwidacji dotyczy raportowanych lub szacowanych cen związanych z ryzykiem likwidacji pozycji lewarowanych. Jedna opisuje widoczną płynność, druga ekspozycję na potencjalny wymuszony przepływ. Kolory mogą wyglądać podobnie, przedstawiając różne wielkości bazowe.
Co oznacza dodatnia liczba w macierzy wyników?+
To średni udział ekspozycji celu minus większa z dwóch średnich udziałów kontrolnych, w punktach procentowych. Nie jest średnią minimalnej przewagi każdej migawki — to inna operacja. Dodatnia liczba oznacza lokalną przewagę średnich w wybranej próbie; nie jest statystycznie istotną wartością p ani prognozą zwrotu.
Dlaczego średnia może być dodatnia, gdy wygrywa mniej niż połowa obserwacji?+
Wielkość i częstotliwość się różnią. Kilka dużych epizodów koncentracji może podnieść średni udział celu, nawet gdy cel nie przewyższa obu kontroli w większości dat. Gęstsza próba kwartalnego wsparcia ETH ilustruje to: ogólna średnia jest dodatnia, ale tylko 78 ze 168 obserwacji dziennych wygrywa oba porównania.
Czy luki w obserwowanej mapie oznaczają brak płynności?+
To brakujące obserwacje. Główne mapy pokazują zaplanowane migawki tygodniowe bez interpolacji czasu między nimi. Pusty dzień nie oznacza, że tego dnia nie było pozycji. Czarna lub słaba obserwowana komórka różni się od nieobserwowanej luki czasowej.
Czy jaśniejszy kolor oznacza większą kwotę dolarową między aktywami?+
Nie automatycznie. Każda mapa ma własną nieliniową skalę wyświetlania, a widok modelowany używa intensywności dostawcy zamiast dolarów. Porównuj wartości podpowiedzi lub znormalizowane tabele wyników. Limit wyświetlania zmienia tylko nasycenie; wszystkie wartości pozostają w obliczeniach źródłowych.
Czy duże pozycje unieważniają wynik?+
Nie. Duże pozycje są rzeczywistą ekspozycją i pozostają w głównej próbie. Ich udział pokazuje, czy kieszeń silnie zależy od niewielkiej liczby rachunków. Analiza usunięcia największej pozycji jest testem wrażliwości szerokości rozkładu, nie powodem do wymazania pierwotnego ryzyka.
Czy te mapy mogą służyć jako sygnał transakcyjny na żywo?+
To archiwalne obserwacje badawcze z określonymi oknami próbkowania. Nie są strumieniem bieżących pozycji ani przetestowaną strategią. Aktualna ocena ryzyka wymaga aktualnych danych, a ocena strategii także jawnych zasad czasu i realizacji, kosztów oraz niezależnego testowania wyników.
Sprawdź liczby stojące za wizualizacjami.
Publiczne pliki badawcze zawierają pochodne anonimowe tabele i dane wejściowe wykresów. Nie ma w nich danych dostępu API, identyfikatorów rachunków ani prywatnych szczegółów kont. Interaktywne narzędzia odczytują dołączone pliki lokalnie w przeglądarce; nie wymagają logowania na giełdę.
Źródła, definicje i uwagi do odtworzenia
- Główne dane pozycji: dostarczony historyczny pakiet badawczy Vike / Hyperliquid, zaplanowane obserwacje od 13 maja do 21 października 2026.
- Dzienne dane cenowe: Hyperliquid, zgodne z platformą używaną w głównym porównaniu pozycji.
- Modelowane siatki: archiwalny CoinBoss model 2 dla BTC, ETH i SOL, zapisany 25 października 2026; raportowane jednostki intensywności, nie bezpośrednio obserwowana wartość nominalna rachunków.
- Uzupełniające komunikaty historyczne: dostarczona analiza archiwów Binance / Bybit, pierwsze dni miesięcy od czerwca 2020 do października 2026.
- Oryginalny kontekst wykresów: nagrania TradeLean TradingView i dostarczony obraz CoinGlass. Nakładka CoinGlass–Bitstamp jest przybliżona i nie jest liczbowym źródłem raportowanych procentów.
- Dokumentacja pierwotna: Mechanizm likwidacji Hyperliquid, Definicja mapy cieplnej CoinGlass, Pola strumienia likwidacji Bybit, Dokumentacja archiwum Tardis i Dokumentacja API CoinBoss. Dokumentację sprawdzono 25 października 2026.
80 wierszy średnich udziałów głównych aktywów przeliczono względem dołączonej tabeli migawek. Dokładne procenty stref używają raportowanych cen likwidacji pozycji. Mapy komórek są wizualizacją pochodnej ekspozycji, więc zmiana liczby wierszy lub limitu wyświetlania nie redefiniuje udziałów pasma docelowego.
Konwencja granic: cel obejmuje 0.618 i wyklucza 0.786 we współrzędnych znormalizowanych. Cena pivot należy do oporu, aby uniknąć podwójnego liczenia. Testy bez największej pozycji przeliczają mianownik. Brakujących obserwacji i cen likwidacji nie zastępuje się zerami.
Praca jest badaniem opisowym. Nie ustaliła uniwersalnej zależności przyczynowej, nie przeszła niezależnej recenzji naukowej ani nie oceniła wyników transakcyjnych. Raportuje zmierzone porównania i ograniczenia dostarczonej historii.
Andrey
Założyciel TradeLean. Inżynier ze stopniem doktora, menedżer wyższego szczebla w przemyśle oraz wieloletni inwestor i trader. W swojej pracy przenosi myślenie Lean do analizy wykresów, badań historycznych i spojrzenia w przyszłość rynku.
O autorze ↗Zacytuj to badanie
Andrey. Mapy cieplne płynności i strefy pivot: badanie różnych aktywów. TradeLean. 2026-10-25. https://tradelean.com/pl/liquidity-pivot-zones
Dołącz do rozmowy
Dyskusja
Zapraszamy do zadawania pytań, dzielenia się obserwacjami i rzeczowego kwestionowania badań.
Nie opublikowano jeszcze komentarzy. Rozpocznij dyskusję poniżej.
Dodaj komentarz
Komentarze są sprawdzane przed publikacją. Dyskutuj na temat i z szacunkiem; nie podawaj osobistych danych finansowych ani danych konta.