
ピボット帯は、すでに取引された価格から計算されます。清算マップは、現在もリスクにさらされているポジションを示します。両者が重なると、チャート上の抽象的な基準が、識別可能な金融リスクを含む価格区間として、より具体的な意味を持ちます。
TradeLeanの研究では、この重なりが確認されています。鮮やかなスクリーンショットだけでなく、元のポジションデータにも表れています。Solanaの月次レジスタンスマップでは、0.618–0.786帯が平均で 対象となる清算エクスポージャーの20.98%を占めたのに対し、同じ幅の隣接帯は16.29%と16.57%でした。観測した6か月のうち5か月で、両隣接帯を上回りました。Ethereumの週次サポートとBNBの四半期レジスタンスにも、それぞれ異なる示唆的な例があります。
重要なのは、この結果がどこまで一般化できるかです。Bitcoinでも同じ帯が優位なのでしょうか。月が変わっても高い平均値は維持されるのでしょうか。明るいモデル推定クラスターは、報告された清算価格と同じものを測っているのでしょうか。そして魅力的な例の選別をやめ、すべての検証を示すと何が見えるのでしょうか。
本研究は、予定された過去の観測、固定されたピボットの幾何構造、明示的な比較によって、これらの問いに答えます。対象は 完全なポジション・スナップショット6,728件、週次観測日24日、比較可能な商品334銘柄です。詳しく検討した主要暗号資産10銘柄については、時間軸とサイドの全80通りを以下で確認できます。
研究結果
重なりは実在します。
条件が重要です。
0.618–0.786帯は、特定の資産・時間軸・サイドの組み合わせにおいて、報告された清算エクスポージャーの高まりと一致します。証拠が支持するのは条件付きの関係であり、あらゆる資産や期間に不変の集中ではありません。「どこでも統計的に有意」という結論は、本研究からは得られていません。
比較の読み方
正の比較結果は、対象帯に含まれる報告エクスポージャーの平均シェアが、同じ幅の両隣接帯を上回ることを意味します。弱い結果や負の結果は、その検証では対象帯が際立たなかったことを意味し、そこにエクスポージャーがなかったという意味ではありません。これらのエクスポージャー比較は、取引所間検証で別途扱う統計的相関とは異なります。
まず選定した6つの正の例とマップをご覧ください。関係が成立する場合と成立しない場合を確認できるよう、全結果と頑健性の検証も公開しています。
測定対象から始める
「流動性」が表すマップは一種類ではありません。
大口の指値注文、ストップ注文、報告清算価格を持つレバレッジ・ポジションは、いずれも水平な帯として描けます。しかし経済的な意味は異なります。チャートの色や形だけでは、何を見ているのかは決まりません。
板に置かれた注文は、現時点で表示されている売買の意思を表します。清算価格は、リスクにさらされたポジションの縮小または決済が必要になり得る条件を示します。ストップは、発動条件を満たすと有効になる指示です。清算メッセージは、取引所が報告したイベントを記録します。第一は利用可能な板の厚み、第二は潜在的な強制フロー、第三は条件付きフロー、第四はイベントに関する観測メッセージです。
| データ層 | 何を表すか | 何を立証しないか |
|---|---|---|
| 板の流動性 | 特定の時刻・取引所で表示されている買い注文と売り注文。 | 価格が到達したときにも、その注文が残っていること。 |
| 報告された清算エクスポージャー | 利用可能な報告清算価格に対応する未決済ポジションの想定元本。 | 将来の成行買い・成行売りの確定額。 |
| モデル推定清算ヒートマップ | 提供者が推定した分布または強度面。 | 全口座を直接観測した完全な台帳。 |
| 取得した清算メッセージ | 取引所の清算ストリームまたはアーカイブが報告したイベント。 | それらのイベントの前に存在したリスクの総量。 |
ここで扱う主要な数値結果は、 報告された清算エクスポージャー、すなわち報告清算価格別に集計した、条件を満たす未決済ポジションの想定元本に関するものです。「集中」とは、定義した価格帯に含まれるシェアを意味します。直ちに約定可能な板の厚みを意味しません。
そのため、本稿では異なるマップの百分率を足し合わせません。モデル推定強度30、ポジション・シェア30%、取得メッセージ額3,000万ドルは、交換可能な量ではありません。一つの色尺度で表示すると、測定自体が裏付けない見かけ上の一致を生んでしまいます。
Hyperliquid自身の文書は、この仕組みの重要性を示しています。清算対象となるかどうかは維持証拠金に依存し、マーク価格もプロセスに関与します。対応は想定元本全額の即時決済ではなく、部分的な縮小になる場合もあります。したがって報告水準はリスクに関する有用な観測値ですが、実際の執行は口座と市場の状態に依存します。 Hyperliquidの清算の仕組み ↗
まず位置を定義する
ヒートマップを調べる前から、ゾーンは存在します。
検証は完了した基準期間から始めます。その高値をH、安値をL、終値をCとします。中心ピボットはP = (H + L + C) / 3、基準レンジはD = H − Lです。比率kは、ピボットより上ではP + kD、下ではP − kDによって価格に変換されます。
TradeLeanの外側帯は、PからDの 0.618~0.786 だけ離れた範囲です。中点は0.702、幅は0.168Dです。レジスタンスでは下限と上限がP + 0.618DとP + 0.786Dになります。サポートでは価格区間がP − 0.786DからP − 0.618Dになります。Pより下では順序が逆転しますが、幅は変わりません。
この幾何構造によって、観測する位置が固定されます。最も明るいクラスターを先に探してから、それに重なるようにピボットを動かすわけではありません。エクスポージャーが広く分散した資産に合わせて帯幅を変えることもしません。境界は、完了した価格データと選択した基準期間で決まります。
この独立性こそが、ピボットのロードマップと流動性マップを結ぶ有用な接点です。一方はどこを問うかを定め、もう一方はそこに何があるかの証拠を与えます。どちらかを、もう一方の神秘的な説明として扱う必要はありません。
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)内側帯0.146–0.236も広範な研究には含まれ、インタラクティブマップで表示できます。幅は0.090Dです。よく知られる0.184は帯内の基準ラベルであり、算術的な中点ではありません。中点は0.191です。本稿の主比較は外側帯であり、2つの検証は統合しません。
同じ式は多くの商品に適用できます。これは計算の移植可能性についての説明です。得られた価格にリスクが集中するかどうかは、市場、観測期間、データ源ごとに別途確かめるべき実証上の問いです。
明るい帯には、公平な比較が必要です。
広い区間は、含む価格が多いというだけで、狭い区間より多くの想定元本を集めがちです。外側ゾーンを一本の線と比較すると、ゾーンに初めから有利な条件を与えてしまいます。そのため主検証では、幅が完全に同じ3つの隣接区間を比較します。
Pから外に向かって、近位対照帯は0.450–0.618、対象帯は0.618–0.786、遠位対照帯は0.786–0.954です。いずれも幅は0.168Dです。同じエクスポージャー母集団と同じ観測時刻を使います。目に見えて空いている領域へ、都合よく対照帯を動かすことはありません。
選択したピボット側マップ内で一様に分布していれば、幅0.168の帯は母集団の16.8%を占めます。この数値は幾何学的な基準として有用です。ただし、市場固有の帰無モデルではありません。実際のエクスポージャーは現在値付近に偏ったり、少数の口座に集中したり、大きな値動きの後に不均等に分布したりします。
局所的により厳しい問いは、対象帯が同じ幅の隣接帯の 両方 を上回るかどうかです。BNBは良い例です。四半期レジスタンスの対象帯平均は16.81%で、一様分布の基準とほぼ同じですが、隣接する2区間は12.63%と8.87%にとどまります。16.8%だけと比較していたら、この局所的な差を見落とします。
差は パーセントポイント で報告し、必要に応じて、大きい方の隣接帯に対する相対増加率も示します。両者は異なります。SOLの20.98%対16.57%は、シェアで約4.40パーセントポイントの差、相対増加率で26.6%です。「26.6パーセントポイント」と呼べば、大幅な誇張になります。
最後に、この比較で勝っても、対象帯がチャート上のすべての区間で最大とは限りません。Pに近い別の同幅帯に、さらに多くのエクスポージャーが含まれる可能性があります。局所的な優位性、全体での順位、集中の因果的説明は、3つの異なる主張です。
インタラクティブ研究ワークスペース
ロードマップとポジションを並べて見る。
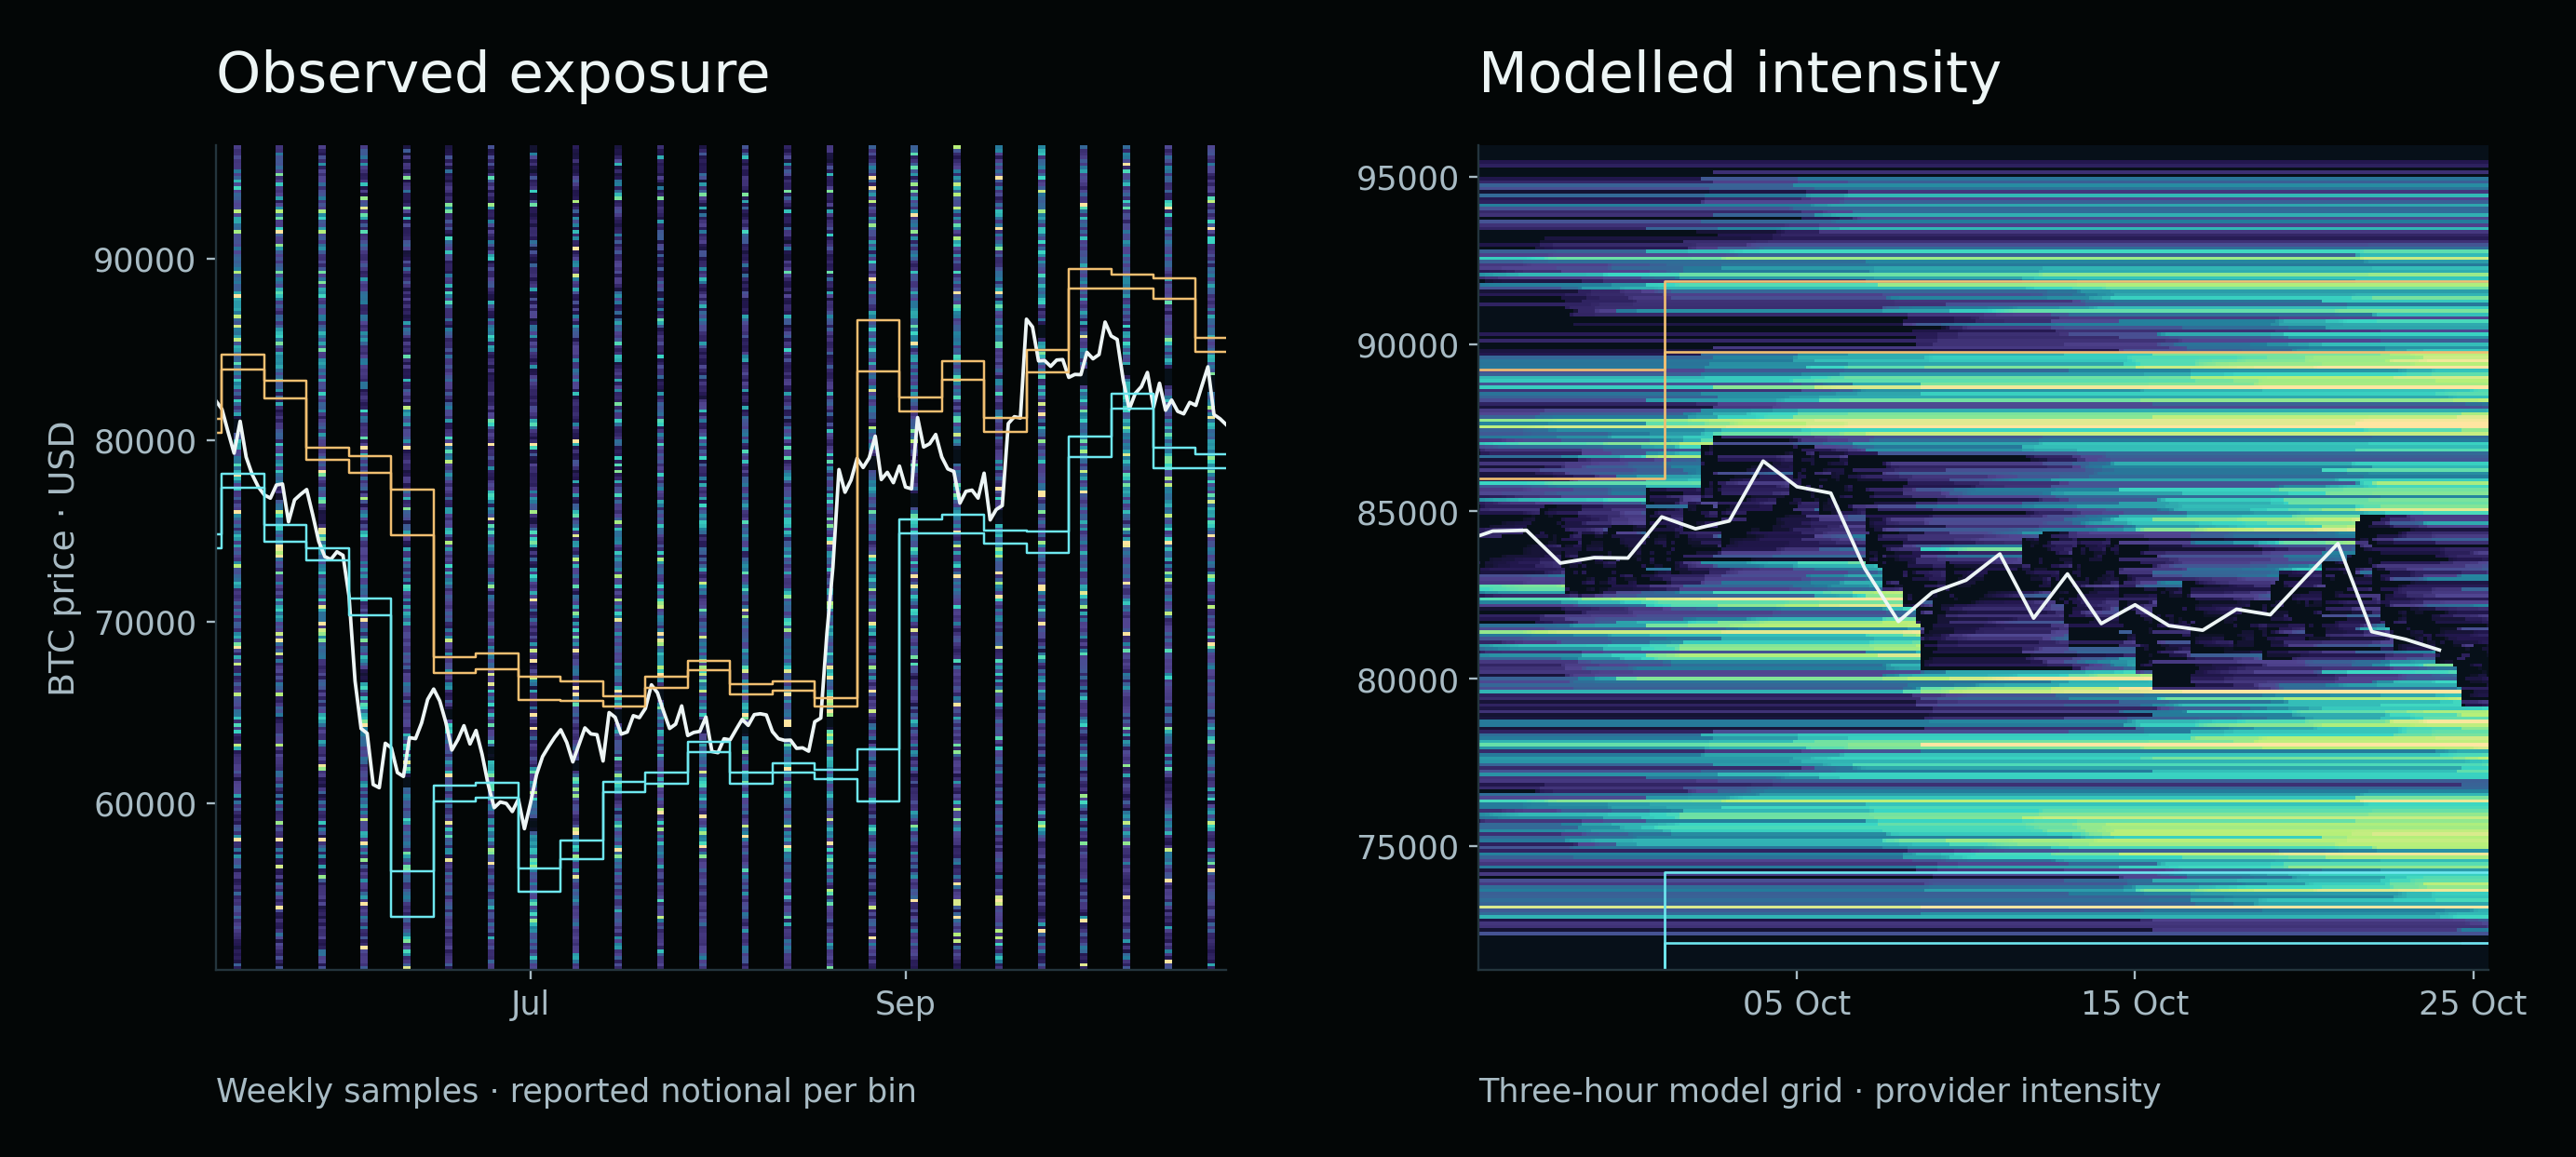
観測エクスポージャーから始め、Bitcoin、Ethereum、Solana、BNBを切り替えてください。色付きの列は、提供された研究資料に含まれる実際の週次サンプルです。列間の空白時間は未観測であり、補間していません。線は同じ取引所の日次終値を表します。
重なりを観察する。
保存済みの研究マップを読み込み中…
マップ内の非線形色尺度です。資産間で共通のドル尺度は使用していません。
ピボットの重ね表示で、高密度の価格ビンが帯の内側、外側、または帯をまたぐ位置にあるか確認してください。内側帯が外側ゾーンの検討を妨げるときは、非表示にできます。色付きセルにカーソルを合わせるかタップすると、時刻、価格区間、想定元本を確認できます。価格ビンは表示単位です。本稿の他の箇所にある正確なゾーン比率は、画素ではなく元のポジション価格から計算しています。
モデル推定表示は、意図的に別モードとしています。BTC、ETH、SOLについて、保存済みのCoinBoss model-2グリッドを、提供者が報告する強度単位で表示します。より密な視覚面を得られますが、直接観測したポジションデータの代わりには用いません。本研究では、モデルの来歴と取引所構成を独立に検証していません。
色上限の設定が変えるのは表示の飽和であり、データではありません。観測マップは標準で、正のビン値の98.5パーセンタイルを上限とする非線形尺度を使います。非常に大きなクラスターの隣でも、中程度のクラスターを見やすくするためです。上限を超える値も、すべての計算に残ります。上限を上げ下げして変わるのは画像のコントラストであり、ゾーン内のリスク量ではありません。
各資産は独自のマップ尺度を使います。したがってSOLの黄色いセルとBTCの黄色いセルが、同じドル額を表すとは限りません。資産間を比較するときは明るさで判断せず、値を確認するか、結果エクスプローラーで正規化シェアを比較してください。
サンプルの内容と、百分率の作り方。
主データセットは、Vike経由で取得したHyperliquidの過去のポジションです。サンプリング規則は、水曜日の12:00~12:10 UTCで利用可能な最初の観測を選びます。広範な研究は、2026年5月13日から10月21日までの予定日24日を対象とします。利用可能なポジションページを収集し、重複、不正値、不完全な応答を確認しました。
統合カタログには343契約があり、334商品で有効な比較が可能でした。これは商品識別子であり、独立した経済的資産334種類という意味ではありません。追加市場や、同じ原資産への重複エクスポージャーも含まれます。完全なスナップショット6,728件のうち、6,680件に少なくとも関連計算でゼロでない適格エクスポージャーがありました。複数のピボット基準、サイド、ゾーンを適用して123,240件の比較が得られましたが、独立した実験123,240件ではありません。
あるサポート側の観測では、分母は報告清算価格がP − DからPまでにある適格想定元本です。レジスタンス側の分母はPからP + Dまでを対象とします。Pに厳密に一致する価格は、二重計上を避けるためレジスタンス側だけに割り当てます。外側端点は含めます。清算価格が欠落、非正、または使用不能な記録に、架空のチャート位置を与えることはしません。
報告清算価格qの座標はk = |q − P| / Dです。対象帯の分子には、選択したサイドで0.618 ≤ k < 0.786にある適格想定元本を含めます。それを対応するサイドの母集団で割り、100を掛けます。近位・遠位対照帯も同じ分母を使います。まず各スナップショットのシェアを計算し、その後、対象資産と組み合わせごとにシェアを平均します。
この区別により、大きな観測値が知らないうちに問いを変えることを防ぎます。スナップショット間の平均シェアは、典型的な観測分布を問います。全ドル額を合算した比率は、観測した想定元本の総量がどこにあるかを問います。両方とも有用ですが、同じ統計量ではありません。また、持続するポジションの反復観測は新たな資金流入ではなく、合算して累積蓄積と主張してはいけません。
商品横断の広い集計では、適格商品ごとの平均を等しく重み付けします。別途ドル加重で集計すれば、異なる問いに答えることになり、大きな市場が支配的になります。以下の公開表はすべて、結果を良く見せるため重みを変えるのではなく、元の定義を維持しています。
基準期間と四半期の規約
週次ピボットは月曜日UTCに始まり、完了した前週を使います。月次は完了した前暦月、年次は前暦年を使います。有効なグリッドに入るのは、完了した基準データだけです。
このデータセットでのTradeLean四半期規約は、週足を始値の日付が属する四半期でまとめます。暦日の四半期足と自動的に同じになるわけではありません。2026年の検証対象の有効切替日は4月6日、7月6日、10月5日です。四半期の表と重ね表示はすべてこの定義を維持し、適合を良くするため後から暦の規約を選ぶことはしません。
24回の週次観測には、24の週次グリッドが対応します。同じ観測を年次基準で見ると、有効な年次グリッドは1つです。スナップショットを増やしても、独立した年次期間は増えません。
6つの例で「より多いエクスポージャー」の意味を確かめます。
| 資産 | 基準とサイド | 対象帯 | 大きい方の対照帯 | 差 | 相対増加率 | 勝利期間数 |
|---|---|---|---|---|---|---|
| BTC | 週次 · サポート | 21.09% | 19.99% | +1.10パーセントポイント | +5.5% | 11 / 24 |
| ETH | 週次 · サポート | 24.50% | 19.56% | +4.93パーセントポイント | +25.2% | 11 / 24 |
| SOL | 月次 · レジスタンス | 20.98% | 16.57% | +4.40パーセントポイント | +26.6% | 5 / 6 |
| BNB | 四半期 · TradeLean · レジスタンス | 16.81% | 12.63% | +4.18パーセントポイント | +33.1% | 2 / 3 |
| AVAX | 月次 · レジスタンス | 19.32% | 15.99% | +3.33パーセントポイント | +20.8% | 4 / 6 |
| LINK | 月次 · サポート | 26.83% | 20.62% | +6.21パーセントポイント | +30.1% | 3 / 6 |
これらは結果を説明するための選定例であり、全マトリックスの代わりではありません。各比較は、それぞれの資産、サイド、基準規約内の平均シェアを比較します。LINKの比率が大きくても、BTCより絶対額の大きい清算集積があることにはなりません。母集団の規模は桁違いの場合があります。
Bitcoin、週次サポート: 対象帯の平均は21.09%、大きい方の隣接帯は19.99%です。差は約1.10パーセントポイント、相対で5.5%です。平均は正ですが、差は比較的小さいものです。対象帯が勝つのは週次24期間のうち11期間であり、平均がわずかに良好でも、大半の観測で優位だったと表現すべきではありません。
Ethereum、週次サポート: 対象帯の平均24.50%に対し、対照帯は19.56%と17.77%です。大きい方の隣接帯に対する約4.93ポイントの差は、Bitcoinより大きい観測差です。ただし期間別の勝利数は、こちらも24期間中11です。大きさと頻度は、異なる側面を伝えます。
Solana、月次レジスタンス: 対象帯の平均シェア20.98%に対し、対照帯は16.29%と16.57%です。特に目立つのは反復性で、観測した6か月のうち5か月で両対照帯を上回ります。主要な解説例の中では月次の一貫性が最も強い一方、負けた1か月と、部分的にしか観測されていない開始・終了月も含みます。
BNB、四半期レジスタンス: 対象帯16.81%に対し、対照帯は12.63%と8.87%です。観測した四半期区間3つのうち2つで勝ちます。区間は3つだけで、完全かつ独立した四半期3期ではありません。興味深い四半期の差ですが、期間レベルの履歴は短いものです。
AVAXとLINK: AVAXの月次レジスタンスは平均19.32%、大きい方の対照帯は15.99%で、6か月中4か月で勝ちます。LINKの月次サポートは平均26.83%対20.62%で、6か月中3か月で勝ちます。後者は平均差が大きい一方、並びの一貫性は低くなります。一つの見出し数値だけで候補を順位付けすると、この違いが見えなくなります。
主要資産の全比較
資産を変えても、検証方法は変えません。
エクスプローラーでは、10資産、4つのピボット基準、2つのサイドをすべて表示します。3本の棒は、対象帯の平均シェアと両対照帯の平均シェアを比較します。以下のマトリックスは正の例に絞り込んでいません。全80通りを選択できます。
証拠をたどる。
棒は平均シェアを比較します。「両方を上回る」は記述であり、有意性検定ではありません。期間別の勝利数は別に示します。
観測期間を表示
すべての組み合わせ
任意のセルを選択できます。青緑は正の平均差、ローズ色は負の差を示します。各セルには符号付きの数値もあります。
印刷用の全結果マトリックスを開く
正の組み合わせは 80通り中23通り です。ここで「正」とは、対象帯の平均シェアが両隣接帯の平均を上回ることです。これはこのサンプル内の記述的な件数です。取引成功率23/80、反転確率、または統計的有意性を意味しません。
名前を挙げた10資産すべてに、マトリックス内で少なくとも1つ正の組み合わせがあります。このパターンが資産をまたいで実際に現れることを示しますが、普遍的効果より弱い証拠です。資産ごとに8通りがあれば、後から最良のものを選ぶことで、魅力的な例を見つけやすくなります。一般化を目指す主張では、新しい観測を見る前に組み合わせか選択規則を固定しなければなりません。
マトリックスは、この特定の重なりが測定履歴のどこで現れたか、という実用的な問いに答えます。同時に、反証となる結果もすぐに見えます。Bitcoinが有名でもBTCの全セルが正になるわけではなく、SOLの月次セルが良好でも他の時間軸が同じ結果になるわけではありません。
派生データ全体のCSVと期間別記録は、以下からダウンロードできます。エクスプローラーは表をブラウザーで表示するものであり、新しいライブフィードではありません。設定を変えると選択中の公開行が変わります。隠れた最適化処理を再実行したり、取引所に現在のポジションを照会したりはしません。
過去のマップは、実際の観測頻度に沿って読みましょう。
有用なマップは、時間とともに基準帯がどこにあったかを示します。同時に、元のエクスポージャーをどの頻度で観測したかも示す必要があります。次の4枚は、水曜日のサンプル間の空白を保持し、継続監視された取引所ヒートマップのようには見せません。
Bitcoinの週次グリッドは頻繁に更新されます。ある未決済ポジションがほぼ変わらなくても、前週レンジの変化で表示帯が動くことがあります。したがって、更新後にクラスターが新しい帯に入ることと、変わらない水準で新しいリスクが積み上がることは異なります。この画像はそうした問いの位置を把握する手段であり、それ自体でクラスターの発生機序を検証するものではありません。
選定した比較では、Ethereumの週次サポートはBitcoinより数値的に強い結果です。チャートは、不足していた時間の文脈を加えます。リスク分布とピボットの幾何構造はどちらも変化します。少数の強い観測が、平均に不釣り合いに大きく寄与する場合があります。最も明るい交差部分だけを切り抜くより、時間軸全体を見る方が多くを読み取れます。
Solanaの月次マップは更新が少なく、同じ有効グリッド内で観測を比較しやすくなります。6か月中5か月という月次結果は、帯の位置の変化と各サンプル分布の両方と併せて読むべきです。これは観測期間内で反復した局所的関係であり、価格が帯に入れば必ず反転するという約束ではありません。
BNBは基準規約の重要性を示します。四半期の重ね表示は、前述のTradeLeanの週足開始日によるグループ化に従います。異なる四半期足定義で作ると、ピボットと両境界が動く場合があります。2枚のチャートが食い違って見えても、一方のマップの不具合ではなく、入力定義の違いかもしれません。
4枚すべてで、日次価格とポジション研究に同じ取引所を使用しています。これにより、回避可能な位置合わせ誤差の原因を一つ除きます。ただし、口座状態の不確実性、清算価格記録の欠落、サンプル間の未観測の時間や日をなくすものではありません。
高い平均と、反復する効果は、異なる結果です。
平均は、一度の非常に大きな局面でも上がります。関係が再現するかを問うため、スナップショットを有効なピボット期間ごとにまとめ、各期間内で対象帯を両対照帯と再比較します。月次グリッドの自然な単位は観測月であり、水曜日のスナップショット内の個別ポジションではありません。
SOLの月次レジスタンスは6か月中5か月で勝ちます。優位性が一つの暦期間に限られないため、全期間の平均一つより多くの情報を与えます。負けた月もチャートに残しています。5月と10月は一部しか含まれず、各月には予定観測が少数しかありません。5勝を正確な予測確率とは解釈できません。
AVAXの6か月中4、LINKの6か月中3、BNBの3期中2は、それぞれ異なる反復性を示します。研究記録には、平均差、期間数、対象期間の長さ、勝利頻度を残すべきです。一つの「機能する」というラベルにまとめると、この重なりを継続監視する価値を判断するために必要な情報が失われます。
市場レジームも潜在的な交絡要因です。強い上昇や下落は、過去レンジに対する報告清算価格の位置を変えます。本研究のレジーム分類は、先行する日次情報を使います。強気の観測には、終値が200日単純移動平均より上で、その平均が20日前より上昇していることを求めます。弱気は対応する下方向の条件です。他の観測は無理にトレンド分類せず、未分類とします。
選定したETH週次サポート、BNB四半期レジスタンス、AVAX月次レジスタンス、LINK月次サポートは、強気・弱気の観測を別々にまとめても両対照帯を上回ります。記述的な関心をさらに高める結果です。それでも、すべての月、観測、将来の市場レジームで同じ順位になると示すものではありません。
選択に関する追加の問題もあります。全サンプル平均が良好だったために選んだ事例のレジーム検証は、その事例の追加的な記述です。事例とレジーム規則を新しいデータセットで独立に確認したかのように示すべきではありません。
Ethereumの日次履歴は、見出しの平均が隠すものを明らかにします。
より密なETH系列には、2026年5月8日から10月24日までの有効な日次観測168件があります。予定日のうち1日は指定時間内にスナップショットがなく、別の1日は利用可能な価格付きエクスポージャーがありませんでした。これらは除外であり、リスクゼロの日ではありません。同じ取引所を観測する系列なので、時間の詳細は増えますが、独立した取引所での再現検証にはなりません。
この日次履歴における四半期サポートの対象帯平均シェアは 22.67%で、対照帯は16.18%と15.41%です。これは記述上、大きな正の差です。ただし、有効な四半期区間に分解すると、結果の捉え方が変わります。
観測された第2四半期区間では対象帯平均が33.56%、第3四半期区間では15.09%、第4四半期の10月部分では24.77%です。第3の区間では遠位対照帯が22.16%を占め、対象帯を上回ります。したがってETHの四半期サポートが途切れなく優位だという主張は、この詳細な検証で成立しません。
個々の日次観測では、対象帯が両対照帯を上回るのは168日のうち78日です。過半数の日で勝たなくても、全期間平均は正になります。大きな局面は、日常的に持続する状態を作らずに平均を押し上げられます。どちらの測定も有用ですが、答える問いは異なります。
そのため本稿は、「常に有意」ではなく「観測された集中」と表現します。断続的な大きな集積もリスクマップ上で重要になり得ます。それを恒常的な特徴と表現すれば、マップは精密になるどころか、不正確になります。
市場全体に同じ検証を適用すると、どうなるでしょうか。
名前を挙げた事例の集まりは出発点です。より広い主張には、商品ごとに勝者を選ばず、すべての適格商品へ同じ基準とサイドを適用する必要があります。広範な集計では、まず各商品の観測シェアを平均し、その商品平均を等しく重み付けします。
| 基準 | 適格商品数 | 対象帯 | 近位 | 遠位 | 両方を上回るか? |
|---|---|---|---|---|---|
| 月次 | 175 | 20.22% | 21.32% | 18.18% | いいえ |
| 四半期 · TradeLean | 173 | 15.64% | 23.70% | 11.73% | いいえ |
| 週次 | 176 | 24.40% | 16.84% | 30.11% | いいえ |
| 年次 | 130 | 6.17% | 12.85% | 5.00% | いいえ |
サポートとレジスタンスを統合した母集団では、外側対象帯は4つのどの基準でも両隣接帯を上回りません。週次では近位対照帯を上回りますが遠位に届かず、月次では近位を下回ります。四半期と年次の比較も、普遍的優位性を立証しません。
これはSOLやETHの帯内で測定したポジションを消すものではありません。結論の範囲を変えます。特定の良好な組み合わせと、不利な全体的基準は共存します。読者が結果を理解するには、両方を同じ記事に載せる必要があります。
サポートとレジスタンスは別々にも残すべきです。両側を合算すると、片側の正の結果と他方の負の結果を隠す可能性があります。逆に、調べてから良い方のサイドを選ぶことも、サイドに依存しない効果の証明とは扱えません。
より広い研究では、なじみの薄い契約にも候補が見つかります。これらは多くの商品と設定を探索した後に現れるため、直ちに得られる価値は、将来検証する候補リストとしてのものです。成功セルだけを公開すれば、測定証拠以上に関係が一般的であるように見えてしまいます。
異なる視覚データ層
連続ヒートマップは、異なる種類の情報を示します。
以下の密なマップは、保存済みのCoinBoss model-2の面です。アーカイブは2026年10月25日に保存され、グリッドには250の価格中心と3時間刻みの時刻列があります。表示量は提供者が報告する強度であり、ポジションサンプル内の口座想定元本を直接観測して合算したものではありません。
これらは有用な視覚的文脈を提供します。モデル推定クラスターの持続と消失を見たり、月次ピボット帯との位置を比較したりしやすくします。ただし、週次ポジションサンプル24件を、連続した口座レベルの記録に拡張するものではありません。
インタラクティブマップで2種類のデータを切り替えられるのは、その違いを見えるようにするためです。観測モードではビン値をドルで、モデル推定モードでは強度単位で表示します。提供者が異なる対象を測定または推定しているため、一方で目立つクラスターが他方では目立たないこともあります。
CoinGlassは、清算ヒートマップの水準を、市場データと清算レバレッジ水準に基づく計算と説明しています。これも、すべてのヒートマップを交換可能な在庫のように扱わず、提供者とモデルを明示すべき理由です。適切に設計されたチャートは、この区別を見やすくするはずです。 CoinGlassヒートマップ手法の参考資料 ↗
モデルとポジションに基づく観測の一致は、調べる価値があります。ただし同じ母集団の独立した第二の測定と呼ぶには、モデルの取引所範囲、入力、過去データの構築方法、第一のデータ源への依存について、さらに情報が必要です。
正確な重ね表示には、共通の価格基準が必要です。
視覚的な重なりの精度は、2つの層の位置合わせの精度に制約されます。商品、取引所、価格尺度、タイムゾーン、基準期間の規約は、すべて重要です。BitstampのBTCUSDと他所のBTC無期限契約では、高値・安値・終値がわずかに異なる場合があります。その差がPとゾーン境界を動かします。
元のTradeLeanのTradingView画像は、チャートの文脈として保持しています。商品ラベルと帰属表示も見えるままです。新規にダウンロードしたポジション記録としても、結果エクスプローラーの比率の数値源としても提示していません。
提供されたCoinGlass画像には、Bitstampから計算した月次ピボット帯を重ねています。画像から価格尺度を校正し、10月グリッドへのおおよその切替を示しています。元のタイムゾーンは不明です。これは方向を把握するための異なる情報源間の図示であり、色付き画素から正確なエクスポージャー比率を抽出するには不十分です。
過去のポジションマップの再構成では、別の方法を使います。日次価格と報告エクスポージャーはHyperliquidから取得し、重ね表示には明示した完了済み基準データを使います。これにより定量比較のデータ基準を揃えます。再構成したローソク足はその旨を表示し、TradingViewのスクリーンショットに見せかけません。
2つの帯が近く見えるときは、画像をさらに切り詰めるのでなく、まず数値境界を確認すべきです。クラスターが0.618や0.786付近にある場合、価格基準の小さな差が重要になります。規約を明記することで、独立再現の可能性を保てます。
この研究を価格ロードマップにつなげる。
本研究は、TradeLeanピボット・シリーズの幾何学的枠組みに基づきます。以下の解説は、外側帯を価格領域として説明します。本稿で使うポジションサンプルを測定したとは主張しません。両者の役割を分けると、本研究が何を加えるのかを理解しやすくなります。
英語のオリジナル動画
ピボットポイントで相場の天井と底を見つける方法 · YouTube ↗ · 再生するとYouTubeメディアを読み込みます。
帯の計算については、まず フィボナッチ・ピボットポイント:値動きの前に描く地図をご覧ください。上位と下位の基準期間の相互作用については、続いて 年次・四半期・月次のピボットマップをつなぐをご覧ください。異なる時間軸が似た価格区間を示すことはありますが、その幾何学的な合流と、そこにあるエクスポージャーの測定は別のことです。
本稿が加える証拠は、測定された分布です。「価格が線の近くで反応した」で止まらず、独立に定義した価格帯に、観測時点で適切な代替帯より多くの報告リスクがあるかを問います。
BinanceとBybitは一部の分布で一致します。その一致は対象帯に固有でしょうか。
拡張研究では、公開Tardisアーカイブから、取得清算メッセージをより長い暦期間で調べます。主要な有効期間は2020年6月から2026年10月までの各月初日77日です。この拡張には、ダウンロードファイル160件、非空ファイル153件、元メッセージ行380万件超があります。
比較可能な価格履歴と契約のフィルターを適用すると、取引所・契約市場1,390件、シンボル812種類の比較が得られます。線形USDT契約を残し、想定元本単位に異なる処理が必要なインバース契約は除きます。同じ原資産を2つの取引所で取引しても、市場記録が2件になるだけで、独立した経済的資産が2つになるわけではありません。
各月初日は、まばらで体系的な選択です。特に月次ピボット更新の瞬間に敏感です。したがって、複数年にわたる暦期間でも、全取引日の代表的サンプルにはなりません。
両サイド統合の四半期外側帯では、BinanceとBybit間の契約平均対象帯シェアについて、対応市場449件のSpearman相関が約0.881と報告されています。記述上かなり強い一致です。ただし近位対照帯は約0.885、遠位は約0.906です。対象帯が固有に高相関というわけではありません。
ここで隣接区間が重要なのは、主検証と同じ理由です。2つの取引所は同じ原資産市場を取引し、関連した値動きを経験します。共通する低活動区間やゼロ値も順位に影響します。対象帯の高相関だけを見ると、0.618–0.786の幾何構造が一致を説明する特異性を過大評価してしまいます。
この拡張が扱うのは取得メッセージであり、イベント前に清算され得た全ポジションの在庫ではありません。例えばBybitの現行ストリーム文書は、価格フィールドを破産価格と定義しています。そのフィールドに報告数量を掛けた値を、いつの間にか実際の市場執行価格での売買代金と呼び替えてはいけません。 Bybitのフィールド定義 ↗ · Tardisアーカイブ文書 ↗
取引所間の結果は、選択したメッセージサンプル内の一致について有用です。固定比率があらゆる資産で流動性を引き寄せるという独立した確認ではありません。
大口ポジションは、取り除くべき邪魔者ではなく、リスクの一部です。
一つの口座が帯内想定元本の大半を占めても、その集積は存在します。分布を滑らかに見せるためにその口座を削除すると、異なる問いに答えることになります。本研究の主計算には、すべてのポジション規模を残します。
それでも、参加者の集中は解釈に重要です。多くの口座に広がる集積と、担保追加や決済ができる一口座が支配する集積では、持続の仕方が異なる可能性があります。有用な問いは、大口ポジションが元の観測を無効にするかではなく、その集積がそのポジションの存続にどれだけ依存するかです。
提供データの感応度表は、対象帯最大のポジションを除き、分母を再計算します。この処理で、選定した正の例は大きく弱まります。例えばSOL月次レジスタンスの対象帯シェアは、このストレス表示では約12.20%に下がり、近位・遠位対照帯は約18.07%と18.66%になります。これは参加者の集中を示すもので、元のエクスポージャーを遡って消すものではありません。
高い比率が、非常に小さな母集団を表す場合もあります。別の現在のストップ注文観測では、STX月次サポートが適格母集団の100%を含みましたが、約2,100ドルのストップ1件でした。IMXの内側帯の例ではストップ母集団の約95.16%を含みましたが、対象想定元本は約1,326.74ドルにすぎません。いずれも実際の観測ですが、大きなデリバティブ・エクスポージャー集積とは経済規模が大きく異なります。
完全な集積カードには、4つの値が必要です。
- シェア: 定義した母集団のどれだけが帯内にあるか?
- ドル額: 適格想定元本の絶対額はいくらか?
- 参加者: 何件のポジションが寄与しているか?
- 最大の寄与: 最大ポジションにどれほど依存しているか?
監視する際は、現在値からの距離と観測からの経過時間も加えます。非常に大きい遠方の集積、小さい近傍の集積、急速に消えている集積は、正規化シェアが偶然同じでも異なる状態です。
集中と蓄積は、同じ過程ではありません。
スナップショットは、ある時点で適格エクスポージャーがどこにあるかを示します。蓄積は、それがどう生じ、変化したかについての主張です。母集団の他の部分がより速く減れば、ゾーンのドル想定元本が減ってもシェアは上昇します。逆に、隣接エクスポージャーがより速く増えれば、新しい想定元本が帯に入ってもシェアは下がります。
予備的な接近検証では、有効ピボットグリッドが不変のまま、正確に7日間隔の隣り合う週次観測を調べます。価格はPから対象帯へ外向きに動き、まだその近位境界に到達していないことが必要です。各対照帯にも、その帯自身の近位境界を基準に同じイベント定義を適用します。
3つすべての帯で適格イベントが少なくとも3回ある商品だけを比較に含めます。主要暗号資産契約の月次レジスタンスでは、対象帯平均18.65%に対し、対照帯は17.03%と16.50%で、大きい方の隣接帯に対する相対増加率は約9.5%です。個別では173商品のうち59が両対照帯を上回ります。
これは探索的な条件付き集中の結果です。3帯のイベントは異なる日付に起き、距離、ボラティリティ、移動速度、トレンド局面を揃えていません。週次観測では週内の速い接近も捉えられません。この検証は、帯自体がポジションの蓄積を引き起こしたことや、その後価格が引き寄せられたことを立証しません。
より強い蓄積検証では、接近前から高頻度で絶対想定元本と構成を観測し、距離とボラティリティを揃え、有効グリッドを固定して同じ期間の変化を比較する必要があります。鮮やかなアニメーションで因果物語を補うのでなく、その設計を待つべきです。
ヒートマップを、実際に検証し直せる記録に変える。
流動性ロードマップの最も有効な使い方は、後から再検討できるほど観測を正確にすることです。画像より先に、商品、取引所、基準期間、時刻、2つの数値境界を定義し、保存します。後の帯や口座母集団の変化を、不変の集積周辺での価格行動の変化と混同してはいけません。
次にデータ層を特定します。提供者の清算モデルなら、提供者、モデル、表示単位を記録します。観測ポジションマップなら、適格条件と除外対象を記録します。板なら、表示された厚みと取り消され得る流動性を区別します。3種類すべての記録に同じ「流動性」という語を使うのは、不正確すぎます。
その後、集積を定量化します。対象帯のドル額、明示した母集団に占めるシェア、対応する両対照帯の値を使います。シェアは文脈を与え、ドル額は小さな母集団がシステム全体に大きな影響を与えるかのように見えることを防ぎます。取得できるなら、ポジション数と最大寄与も残してください。
最後に、出発点を書き換えずに変化を観測します。対象想定元本は増えたか、減ったか。シェアの変化は対象帯の変化か、分母の変化か。最大口座は残ったか。新しいピボット期間で、以前は動かなかったクラスターを帯が通過したか。こうした問いが、魅力的なチャートを研究記録へ変えます。
| 記録項目 | 記録する理由 |
|---|---|
| 資産、取引所、時刻 | どの市場のどの状態を記述するかを定義する。 |
| P、D、帯の境界 | 後の結果が出る前の、元の幾何構造を保持する。 |
| 対象帯、近位、遠位の値 | 集積が局所的に特徴的かを示す。 |
| 母集団の想定元本と対象帯のドル額 | 比例的な集中と経済規模を区別する。 |
| ポジション数と最大シェア | 少数口座への依存を明らかにする。 |
| 同じ定義による次の観測 | 後付けの説明でなく、変化を測定できるようにする。 |
価格行動は、さらに別の観測です。クラスターには接近することも、迂回することも、急速に通過することも、触れないこともあります。存在するだけでは、収益性のあるエントリー、方向、イグジットは決まりません。取引ルールの評価には、正確な時刻を持つシグナル、執行仮定、資金調達料、手数料、スリッページ、独立した結果評価が必要です。
その追加の約束がなくても、ロードマップは有用です。測定したリスクがどこに集中し、どのデータがその説明を支え、その説明が次の観測でも維持されるかを読者に示します。
より強い結論には、何が必要でしょうか。
明確な段階があります。まず集積の存在を確認し、次に公平な代替帯と比較します。その後、比較が期間をまたいで繰り返されるかを問い、新しいデータが来る前に固定した規則を検証します。全資産や全市場環境に適用する主張は、いくつかの良好な遡及平均からは、はるかに遠いところにあります。
依存構造が、現在の証拠を制限します。ポジションは複数週にわたり開いたままの場合があります。資産は同時に動き、ピボット基準は重複する価格履歴を再利用します。各ポジション、スナップショット、時間軸を独立試行と扱うと、人工的な精密さを生みます。広範な履歴には24日、観測月6か月、有効な四半期区間3つしかありません。
多重検定の問題もあります。主要資産の部分だけでも、外側帯に80通りの組み合わせがあります。広い研究にはさらに多くあります。本稿の良好な事例は、結果を見た後に説明目的で選んだものです。洗練されたチャートで提示しただけで、確認的なp値を得られるわけではありません。
以前、期間レベル検定の限定された集合について、厳密な符号置換とHolm補正を使った保守的な確認を行いましたが、補正後の統計的有意性は得られませんでした。観測した比率が架空になるわけではありません。短く相互依存する履歴によって、選定サンプルを超える一般則が確立したという主張に制限を与えます。
したがって、証拠が直接支持するのは次の記述です。 この帯は、特定の組み合わせで測定可能かつ局所的に高いエクスポージャーを含み、その一部では期間レベルの優位性が反復して見られます。 次の段階は、候補と規則を固定し、その選択に使わなかったデータを観測することです。
将来に向けた確認プロトコル
- 新しい観測期間の前に、資産、サイド、ピボット規約、0.618–0.786の境界を固定する。
- 0.450–0.618と0.786–0.954の対照帯を変更せず維持する。
- 観測スケジュール、適格条件、最低カバレッジを固定する。
- 対象帯ドル額、対象帯シェア、両対照帯シェアを別々に追跡する。
- 時間および資産間の依存を考慮する期間レベルの推論を使う。
- 失敗も含め、事前指定した全候補を報告し、検証した集合を考慮する。
- 手を付けていない評価期間、または真に将来の観測を確保する。
同じ履歴の新たな再構成、異なる配色、同じ取引所を対象とする第二のインデクサーは、誤りの発見には役立ちます。しかし、いずれも新しい独立した市場サンプルを作るわけではありません。
価格ゾーンは、内部のリスクを測ることで、より多くの情報を持ちます。
本研究は、主要暗号資産のいくつかで、TradeLean外側ピボット帯と報告清算エクスポージャーの観測可能な重なりを見いだしました。SOL月次レジスタンスは正の平均差と6か月中5勝を兼ね備えます。ETH週次サポートは、選定した週次比較でBTCより大きな平均集中差を示します。BNB四半期レジスタンスは、同幅の隣接帯が一様な幾何学的基準より有益になり得る理由を示します。
これらは、継続研究に値する具体的な結果です。同時に、普遍的な記述が不正確になるほど条件付きです。全マトリックスには正の平均比較23件と、非正の比較57件があります。全体をまとめた広い集計では、すべての基準で優位とはなりません。より密なETH履歴には負けた四半期区間があります。メッセージアーカイブでの取引所間一致は強いものの、隣接対照帯でも強くなっています。
0.618–0.786帯は、リスクを繰り返し調べられる位置です。観測履歴では、識別可能な資産、サイド、時間軸の組み合わせで、清算エクスポージャーの高まりと一致します。その集中が今も存在するかは、データで答えるべき問いです。
これこそ流動性ロードマップの目的です。定義した位置、測定可能な状態、次の観測によって反証し得る記録。図は、この3点を明確にするべきです。
流動性ヒートマップとピボットゾーンに関する質問。
本研究は、すべての資産で0.702ゾーンに流動性が集中すると証明していますか?+
いいえ。主要10資産すべてに、各資産8通りのうち少なくとも1つ正の平均比較があります。しかし80通り中正なのは23通りだけで、全体集計が普遍的に正というわけでもなく、正の平均でも観測レベルの反復性が低い場合があります。すべての資産、時間軸、日付を対象とする主張は支持されません。
清算ヒートマップは板ヒートマップと同じですか?+
いいえ。板マップは置かれている買い・売り注文を表示します。清算マップは、レバレッジ・ポジションの清算リスクに関する報告または推定価格を扱います。一方は表示流動性、他方は潜在的な強制フローへのエクスポージャーです。色が似ていても、元の量は異なります。
結果マトリックスの正の数値は、何を意味しますか?+
対象帯の平均エクスポージャー・シェアから、近位・遠位対照帯の平均シェアのうち大きい方を引いた値で、単位はパーセントポイントです。各スナップショットの最小差を平均したものではありません。それは別の演算です。正の数値は選択サンプル内の平均値での局所的優位を意味し、統計的有意性を示すp値や予想収益ではありません。
勝つ観測が半分未満でも、平均が正になるのはなぜですか?+
大きさと頻度は異なるためです。大半の日に両対照帯を上回らなくても、少数の大きな集中局面が対象帯平均を押し上げます。ETHのより密な四半期サポートサンプルがその例です。全体平均は正でも、日次観測168件のうち両方の比較に勝つのは78件だけです。
観測ヒートマップの空白は、流動性の欠落ですか?+
観測の欠落です。主マップは予定された週次スナップショットを表示し、間を時間補間していません。空白の日は、その日にポジションがなかったことを意味しません。黒色または低強度の観測ビンと、時間の未観測の空白は異なります。
資産が異なっても、明るい色はより大きなドル集積を意味しますか?+
自動的にはそうなりません。各マップに独自の非線形表示尺度があり、モデル推定表示はドルでなく提供者強度を使います。ツールチップの値や正規化された結果表を比較してください。表示上限は飽和だけを変え、元の計算にはすべての値が残ります。
大口ポジションは結果を無効にしますか?+
いいえ。大口ポジションも実際のエクスポージャーであり、主サンプルに残します。そのシェアから、集積が少数口座に強く依存するかが分かります。最大ポジション除外分析は、広がりに関する感応度分析であり、元のリスクを消す理由ではありません。
これらのマップはライブの取引シグナルとして扱えますか?+
これらは観測期間を明示した過去の研究観測です。ライブのポジションフィードでも、検証済み取引戦略でもありません。現在のリスク評価には現在のデータが必要であり、戦略評価には明確なタイミングと執行規則、コスト、独立した結果検証も必要です。
図の背後にある数値を調べる。
公開研究ファイルには、匿名化した派生表とチャート入力が含まれます。API認証情報、口座識別子、非公開の口座詳細は含みません。インタラクティブツールは付属ファイルをブラウザー内でローカルに読み取り、取引所へのログインは不要です。
情報源、定義、再現に関する注記
- 主ポジションデータ:提供されたVike / Hyperliquidの過去研究資料。2026年5月13日から10月21日までの予定観測。
- 日次価格入力:Hyperliquid。主ポジション比較で使う取引所に整合。
- モデル推定グリッド:BTC、ETH、SOLの保存済みCoinBoss model 2。2026年10月25日保存。報告強度単位であり、口座想定元本の直接観測ではありません。
- 補足の過去メッセージ:提供されたBinance / Bybitアーカイブ分析。2020年6月から2026年10月までの各月初日。
- 元チャートの文脈:TradeLeanのTradingView録画と提供されたCoinGlass画像。CoinGlass–Bitstampの重ね合わせは概算であり、報告比率の数値源ではありません。
- 一次文書: Hyperliquidの清算の仕組み, CoinGlassヒートマップの定義, Bybit清算ストリームのフィールド, Tardisアーカイブ文書 と CoinBoss API文書。文書の確認日:2026年10月25日。
主要資産の平均シェア80行は、付属スナップショット表に照らして再計算しています。正確なゾーン比率にはポジションの報告清算価格を使います。ビン化マップは派生エクスポージャーの可視化なので、行数や表示上限を変えても対象帯シェアは再定義されません。
境界規約:正規化座標で対象帯は0.618を含み、0.786を含みません。二重計上を避けるため、ピボット価格はレジスタンス側に属します。最大ポジションのストレス表示は分母を再計算します。観測欠損と清算価格欠損をゼロで置き換えることはしません。
本研究は記述的研究です。普遍的な因果関係を確立したものではなく、独立した査読も取引パフォーマンス評価も受けていません。測定した比較と、提供履歴の限界を報告します。
Andrey
TradeLean創設者。博士号を持つエンジニア、産業界のシニアエグゼクティブであり、長年の投資家・トレーダーです。チャート分析、過去データの研究、市場展望にLean思考を取り入れています。
著者について ↗この研究を引用する
Andrey. 流動性ヒートマップとピボットゾーン:資産横断研究. TradeLean. 2026-10-25. https://tradelean.com/ja/liquidity-pivot-zones
会話に参加する
ディスカッション
研究への質問、観察、建設的な異論を歓迎します。
公開済みのコメントはまだありません。下から議論を始めてください。
コメントを残す
コメントは公開前に審査します。内容に沿って敬意ある議論をお願いします。個人の金融情報やアカウント情報は記入しないでください。