
Una banda pivot se calcula a partir de precios ya negociados. Un mapa de liquidaciones describe posiciones que siguen expuestas. Cuando ambos coinciden, una referencia abstracta del gráfico se vuelve más concreta: un intervalo de precios que contiene un riesgo financiero identificable.
Esa coincidencia aparece en la investigación de TradeLean. Es visible en los datos subyacentes de posiciones, no solo en una captura llamativa. En el mapa de resistencia mensual de Solana, la banda 0.618–0.786 contenía, de media, el 20.98% de la exposición pertinente a liquidaciones, frente al 16.29% y el 16.57% en las bandas vecinas de igual amplitud. Superó a ambas en cinco de los seis meses observados. El soporte semanal de Ethereum y la resistencia trimestral de BNB ofrecen ejemplos distintos e igualmente instructivos.
La cuestión importante es hasta dónde se extiende ese hallazgo. ¿Domina la misma banda en Bitcoin? ¿Se mantiene una media elevada al cambiar de mes? ¿Miden los grupos brillantes de un modelo lo mismo que los precios de liquidación comunicados? ¿Y qué ocurre cuando dejamos de elegir los ejemplos atractivos y mostramos todas las pruebas?
Este estudio responde con observaciones históricas programadas, geometría pivot fija y comparaciones explícitas. Abarca 6,728 instantáneas completas de posiciones, 24 fechas semanales y 334 instrumentos con comparaciones utilizables. Para los diez criptoactivos conocidos examinados en detalle, las 80 combinaciones de periodo y lado están disponibles más abajo.
El hallazgo
La coincidencia es real.
Las condiciones importan.
La banda 0.618–0.786 coincide con una exposición elevada a liquidaciones comunicadas en determinadas combinaciones de activo, periodo y lado. La evidencia respalda una relación condicionada, no una concentración invariable en todos los activos o periodos. «Estadísticamente significativa en todas partes» no es un resultado de este estudio.
Cómo interpretar las comparaciones
Una comparación positiva significa que la banda objetivo contiene una proporción media de exposición comunicada superior a la de cualquiera de las dos bandas vecinas de igual amplitud. Una comparación débil o negativa significa que la banda no destacó en esa prueba concreta; no significa que no hubiera exposición. Estas comparaciones de exposición son distintas de la correlación estadística, que se aborda por separado en la comprobación entre plataformas.
Empiece por los seis ejemplos positivos seleccionados y los mapas. Los resultados completos y las comprobaciones de robustez siguen disponibles para mostrar dónde se mantiene la relación y dónde no.
Empezar por la medición
«Liquidez» describe más de un tipo de mapa.
Una gran orden limitada pendiente, una orden stop y una posición apalancada con un precio de liquidación comunicado pueden representarse como una banda horizontal. Su significado económico es distinto. El color y la forma de un gráfico no permiten determinar cuál estamos observando.
Las órdenes pendientes describen la disposición a negociar que se muestra actualmente. Un precio de liquidación identifica una condición bajo la cual una posición expuesta podría tener que reducirse o cerrarse. Un stop es una instrucción que se activa cuando se cumple su condición de disparo. Un mensaje de liquidación registra un evento comunicado por la plataforma. El primero es profundidad disponible; el segundo, flujo forzoso potencial; el tercero, flujo condicionado; y el cuarto, un mensaje observado sobre un evento.
| Capa | Qué representa | Qué no demuestra |
|---|---|---|
| Liquidez del libro de órdenes | Compras y ventas visibles en un momento y una plataforma concretos. | Que esas órdenes seguirán disponibles cuando el precio llegue a ellas. |
| Exposición a liquidaciones comunicadas | Nocional abierto asociado a precios de liquidación comunicados y utilizables. | Un importe futuro garantizado de compras o ventas a mercado. |
| Mapa de calor de liquidaciones modelizado | La distribución o superficie de intensidad estimada por un proveedor. | Un registro completo y directamente observado de todas las cuentas. |
| Mensajes de liquidación capturados | Eventos comunicados por el flujo o archivo de liquidaciones de una plataforma. | Todo el riesgo existente antes de esos eventos. |
El principal resultado numérico se refiere a la exposición a liquidaciones comunicadas: nocional elegible de posiciones abiertas agrupado por precio de liquidación comunicado. «Concentración» significa la proporción situada dentro de una banda de precios definida. No significa profundidad del libro de órdenes ejecutable de inmediato.
Por eso el artículo tampoco suma porcentajes de mapas distintos. Una intensidad modelizada de 30, una proporción de posiciones del 30% y $30 millones de mensajes capturados no son magnitudes intercambiables. Presentarlas con una sola escala de color crearía una coincidencia aparente que las propias mediciones no justifican.
La documentación de Hyperliquid muestra por qué el mecanismo importa: la posibilidad de liquidación depende del margen de mantenimiento y el precio de marca interviene en el proceso. La respuesta puede incluir una reducción parcial en vez del cierre instantáneo de todo el nocional. Un nivel comunicado es, por tanto, una observación útil del riesgo, mientras que su ejecución eventual sigue dependiendo del estado de la cuenta y del mercado. Mecanismo de liquidaciones de Hyperliquid ↗
Definir primero la ubicación
La zona existe antes de examinar el mapa de calor.
La prueba comienza con un periodo de referencia finalizado. Sean H su máximo, L su mínimo y C su cierre. El pivot central es P = (H + L + C) / 3 y el rango de referencia es D = H − L. Una razón k se convierte en precio mediante P + kD por encima del pivot o P − kD por debajo.
La banda exterior de TradeLean se extiende de 0.618 a 0.786 de D desde P. Su punto medio es 0.702 y su amplitud es 0.168D. En resistencia, los límites inferior y superior son P + 0.618D y P + 0.786D. En soporte, el intervalo va de P − 0.786D a P − 0.618D. El orden se invierte por debajo de P; la amplitud no.
Esta geometría proporciona una ubicación fija para la observación. No buscamos primero el grupo más brillante para después mover el pivot hasta hacerlo coincidir. Tampoco cambiamos la amplitud en un activo cuya exposición esté más dispersa. Los límites se determinan a partir de precios finalizados y del periodo de referencia elegido.
Esa independencia es la conexión útil entre una hoja de ruta pivot y un mapa de liquidez. Una establece dónde formular la pregunta. El otro aporta evidencia sobre lo que hay allí. No hace falta tratar ninguno como una explicación misteriosa del otro.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)La banda interior, 0.146–0.236, se conserva en la investigación más amplia y puede mostrarse en el mapa interactivo. Su amplitud es 0.090D. La conocida referencia 0.184 es una etiqueta dentro de esa banda, no su punto medio aritmético, que es 0.191. La comparación principal del artículo se refiere a la banda exterior; ambas pruebas no se agrupan.
La misma fórmula puede aplicarse a muchos instrumentos. Eso expresa la portabilidad de un cálculo. Que el riesgo se concentre en los precios resultantes es una cuestión empírica distinta para cada mercado, ventana de observación y fuente de datos.
Una banda brillante necesita una comparación justa.
Un intervalo amplio suele recoger más nocional que uno estrecho simplemente porque contiene más precios. Comparar la zona exterior con una sola línea le daría una ventaja incorporada. Por eso la prueba principal compara tres intervalos adyacentes de exactamente la misma amplitud.
Desde P hacia fuera, el control cercano es 0.450–0.618, el objetivo 0.618–0.786 y el control lejano 0.786–0.954. Cada uno abarca 0.168D. Comparten la misma base de exposición y el mismo instante de observación. No se desplaza oportunistamente un control hacia una región visiblemente vacía.
Con una distribución uniforme en el lado elegido del mapa pivot, una banda de amplitud 0.168 contendría el 16.8% de la base. Ese número es una referencia geométrica útil. No es un modelo nulo específico del mercado. La exposición real puede inclinarse hacia el precio actual, concentrarse en unas pocas cuentas o distribuirse de forma desigual tras un movimiento fuerte.
La pregunta local más exigente es si el objetivo supera a ambos vecinos de igual amplitud. BNB ofrece un ejemplo útil: su objetivo de resistencia trimestral promedia el 16.81%, casi la referencia uniforme, pero los dos intervalos vecinos solo contienen el 12.63% y el 8.87%. Compararlo únicamente con el 16.8% ocultaría ese contraste local.
Expresamos la diferencia en puntos porcentuales y, cuando resulta útil, el incremento relativo respecto al vecino más fuerte. Son expresiones distintas. El 20.98% de SOL frente al 16.57% supone aproximadamente 4.40 puntos porcentuales adicionales, o un incremento relativo del 26.6%. Llamarlo «26.6 puntos porcentuales» exageraría considerablemente el resultado.
Por último, ganar esta comparación no convierte al objetivo en el mayor intervalo posible del gráfico. Otra banda de igual amplitud, más cerca de P, podría contener más exposición. La superioridad local, la clasificación global y una explicación causal de la concentración son tres afirmaciones diferentes.
Espacio de investigación interactivo
Situar las posiciones junto a la hoja de ruta.
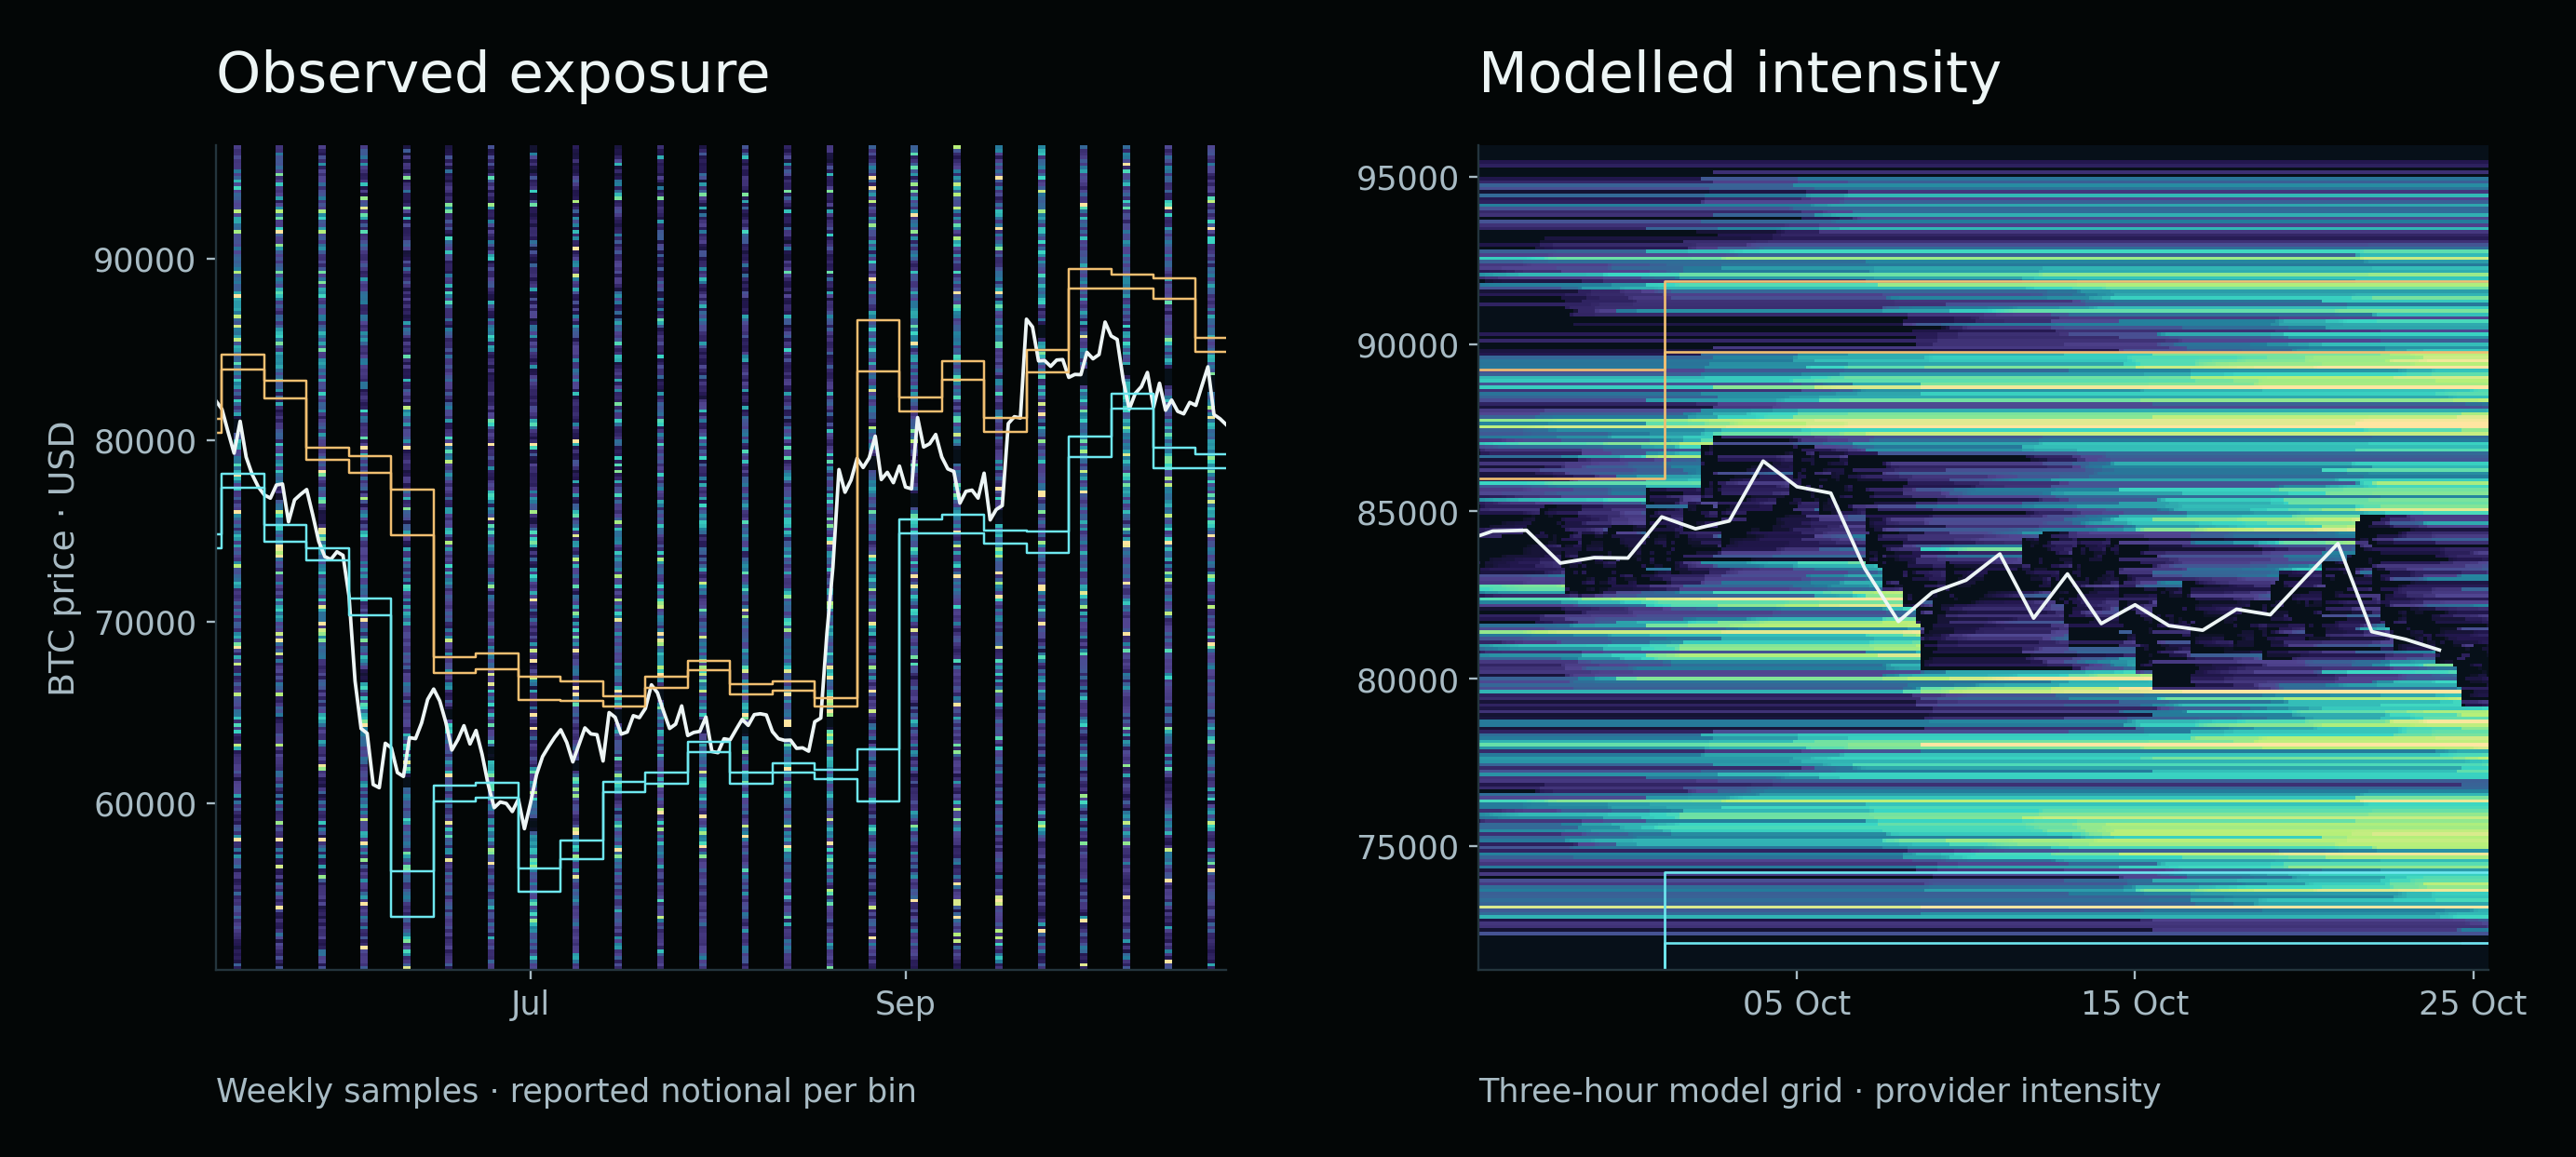
Empiece por la exposición observada y alterne entre Bitcoin, Ethereum, Solana y BNB. Las columnas de color son las muestras semanales reales del material de investigación facilitado. Los espacios entre columnas no se observaron y no se han rellenado por interpolación. La línea sigue los cierres diarios de la misma plataforma.
Observar la coincidencia.
Cargando los mapas de investigación archivados…
Escala de color no lineal propia de cada mapa. Los activos no comparten una misma escala en dólares.
Use la superposición pivot para comprobar si un intervalo denso de precios está dentro, fuera o atravesando una banda. Desactive las bandas interiores si dificultan examinar la zona exterior. Pase el cursor o toque una celda para consultar su fecha, intervalo de precios y nocional. Un intervalo de precios es una unidad de visualización; los porcentajes exactos de las zonas se calcularon a partir de los precios de las posiciones subyacentes, no de los píxeles.
La vista modelizada es deliberadamente un modo separado. Muestra la cuadrícula archivada del modelo 2 de CoinBoss para BTC, ETH o SOL, en las unidades de intensidad comunicadas por el proveedor. Ofrece una superficie visual más densa, pero no sustituye los datos de posiciones observados directamente. El origen del modelo y su composición por plataformas no se han verificado de forma independiente para este estudio.
El control del límite de color modifica la saturación visual, no los datos. Los mapas observados usan por defecto una escala no lineal limitada al percentil 98.5 de los valores positivos para que los grupos moderados sigan siendo visibles junto a otros muy grandes. Los valores superiores al límite permanecen en todos los cálculos. Cambiarlo modifica el contraste, no el riesgo de una zona.
Cada activo usa su propia escala. Una celda amarilla en SOL y otra en BTC no representan necesariamente el mismo importe en dólares. Para comparar activos, consulte los valores o las proporciones normalizadas del explorador de resultados en lugar de juzgar el brillo.
Qué contiene la muestra y cómo se construye un porcentaje.
El conjunto principal contiene posiciones históricas de Hyperliquid obtenidas a través de Vike. La regla de muestreo elige la primera observación disponible del miércoles entre las 12:00 y las 12:10 UTC. El estudio amplio abarca 24 fechas programadas, del 13 de mayo al 21 de octubre de 2026. Se recopilaron las páginas de posiciones disponibles y se comprobaron duplicados, valores inválidos y respuestas incompletas.
El catálogo combinado contenía 343 contratos. Hubo comparaciones utilizables para 334 instrumentos. Son identificadores de instrumentos, no 334 activos económicos independientes: el catálogo incluye mercados adicionales y exposiciones repetidas al mismo subyacente. De 6,728 instantáneas completas, 6,680 contenían exposición elegible no nula para, al menos, los cálculos pertinentes. Aplicar varias bases pivot, lados y zonas produjo 123,240 comparaciones, no 123,240 experimentos independientes.
En una observación de soporte, el denominador es el nocional elegible con precios de liquidación comunicados entre P − D y P. El de resistencia abarca de P a P + D. Un precio exactamente en P se asigna solo a resistencia para evitar duplicarlo. Se incluyen los extremos exteriores. Los registros con precios de liquidación ausentes, no positivos o inutilizables no reciben una ubicación inventada.
La coordenada de un precio de liquidación comunicado q es k = |q − P| / D. El numerador objetivo contiene el nocional elegible con 0.618 ≤ k < 0.786 en el lado elegido. Se divide por la base de ese lado y se multiplica por 100. Los controles cercano y lejano usan el mismo denominador. Primero calculamos una proporción por instantánea y después promediamos las del activo y la combinación descritos.
Esta distinción evita que una observación grande redefina silenciosamente la pregunta. La proporción media entre instantáneas describe la distribución muestreada típica. La razón de todos los dólares agrupados describe dónde está el nocional total muestreado. Ambas pueden informar, pero no son la misma estadística. Las observaciones repetidas de una posición persistente tampoco son entradas nuevas de capital y no deben sumarse como acumulación total.
En un resumen amplio entre instrumentos, la media de cada instrumento elegible recibe el mismo peso. Un resumen ponderado en dólares respondería a otra pregunta y permitiría dominar a los mercados mayores. Todas las tablas públicas mantienen las definiciones originales en lugar de cambiar las ponderaciones para mejorar el resultado.
Periodos de referencia y convención trimestral
Los pivots semanales comienzan el lunes UTC y usan la semana anterior finalizada. Los mensuales usan el mes natural anterior completo. Los anuales usan el año natural anterior. Solo los datos de referencia finalizados entran en una cuadrícula activa.
La convención trimestral de TradeLean agrupa las velas semanales según el trimestre de su fecha de apertura. No coincide necesariamente con velas trimestrales por días naturales. Las transiciones activas estudiadas en 2026 son el 6 de abril, el 6 de julio y el 5 de octubre. Esta definición se conserva en todas las tablas y superposiciones trimestrales; no se elige después la convención que mejor encaje.
Veinticuatro observaciones semanales implican 24 cuadrículas semanales. Esas mismas observaciones, sobre base anual, implican una sola cuadrícula anual activa. Más instantáneas no crean más periodos anuales independientes.
Seis ejemplos muestran qué significa realmente «más exposición».
| Activo | Base y lado | Objetivo | Control más fuerte | Diferencia | Incremento relativo | Periodos ganadores |
|---|---|---|---|---|---|---|
| BTC | Semanal · soporte | 21.09% | 19.99% | +1.10 pp | +5.5% | 11 / 24 |
| ETH | Semanal · soporte | 24.50% | 19.56% | +4.93 pp | +25.2% | 11 / 24 |
| SOL | Mensual · resistencia | 20.98% | 16.57% | +4.40 pp | +26.6% | 5 / 6 |
| BNB | Trimestral · TradeLean · resistencia | 16.81% | 12.63% | +4.18 pp | +33.1% | 2 / 3 |
| AVAX | Mensual · resistencia | 19.32% | 15.99% | +3.33 pp | +20.8% | 4 / 6 |
| LINK | Mensual · soporte | 26.83% | 20.62% | +6.21 pp | +30.1% | 3 / 6 |
Estos casos se seleccionan para explicar los hallazgos, no para sustituir la matriz completa. Todos comparan proporciones medias dentro de su propio activo, lado y convención. Un porcentaje mayor en LINK no demuestra una bolsa de liquidaciones absoluta mayor que en BTC. Sus bases pueden diferir en varios órdenes de magnitud.
Bitcoin, soporte semanal: el objetivo promedia el 21.09%, frente al 19.99% del vecino más fuerte. La diferencia es aproximadamente 1.10 puntos porcentuales, o un 5.5% relativo. Es una media positiva, pero bastante modesta. El objetivo gana en 11 de los 24 periodos semanales, de modo que una media ligeramente favorable no debe describirse como dominio en la mayoría de las observaciones.
Ethereum, soporte semanal: el objetivo promedia el 24.50%, frente al 19.56% y el 17.77% de los controles. Su ventaja aproximada de 4.93 puntos respecto al vecino más fuerte es mayor que la de Bitcoin. Sin embargo, también gana en 11 de 24 periodos. Magnitud y frecuencia cuentan partes distintas de la historia.
Solana, resistencia mensual: la proporción objetivo media es el 20.98%, frente al 16.29% y el 16.57%. Aquí destaca la repetibilidad: cinco de seis meses observados superan a ambos controles. Es la mayor consistencia mensual entre los ejemplos principales, aunque incluye un fracaso y meses extremos observados parcialmente.
BNB, resistencia trimestral: el 16.81% del objetivo se compara con el 12.63% y el 8.87%. Gana en dos de los tres intervalos trimestrales observados. Solo hay tres intervalos y no son tres trimestres completos e independientes. Es un contraste trimestral interesante con un historial corto por periodos.
AVAX y LINK: la resistencia mensual de AVAX promedia el 19.32%, frente al 15.99% del control más fuerte, con cuatro victorias en seis meses. El soporte mensual de LINK promedia el 26.83%, frente al 20.62%, con tres victorias en seis meses. Este último tiene una diferencia media mayor, pero una secuencia menos consistente. Clasificar candidatos por una sola cifra destacada ocultaría esa distinción.
La comparación completa de grandes activos
Cambiar el activo. Mantener la misma prueba.
El explorador muestra los diez activos, cuatro bases pivot y dos lados. Sus tres barras comparan la proporción objetivo media con las dos proporciones medias de control. La matriz no filtra los ejemplos positivos: pueden seleccionarse las 80 combinaciones.
Seguir la evidencia.
Las barras comparan proporciones medias. «Por encima de ambos» es descriptivo, no una prueba de significación. Las victorias por periodo se muestran por separado.
Mostrar los periodos observados
Todas las combinaciones
Seleccione una celda. El turquesa indica una diferencia media positiva; el rosa, una negativa. Cada celda incluye también una cifra con signo.
Abrir la matriz completa de resultados imprimible
Hay 23 combinaciones positivas de 80 cuando «positiva» significa que la proporción media objetivo supera a ambas medias vecinas. Es un recuento descriptivo de esta muestra. No es una tasa de éxito operativo de 23 sobre 80, una probabilidad de giro ni una afirmación de significación estadística.
Cada uno de los diez activos tiene al menos una combinación positiva. Es una presencia genuina del patrón en distintos activos, pero más débil que un efecto universal. Con ocho combinaciones disponibles por activo, elegir después la mejor facilita encontrar un ejemplo atractivo. Una afirmación generalizable debe fijar la combinación o regla de selección antes de examinar nuevas observaciones.
La matriz responde a una pregunta práctica: ¿dónde apareció esa coincidencia concreta en el historial medido? También hace inmediata la evidencia contraria. Que Bitcoin sea conocido no vuelve positivas todas sus celdas, y una celda mensual favorable de SOL no transforma sus otras escalas en el mismo resultado.
El CSV derivado completo y los registros por periodo pueden descargarse más abajo. El explorador es una vista en el navegador de esas tablas, no una fuente nueva en directo. Cambiar un control cambia la fila publicada seleccionada; no ejecuta un optimizador oculto ni consulta posiciones actuales en una plataforma.
Leer los mapas históricos con su frecuencia real de muestreo.
Un mapa útil muestra dónde estaban las bandas de referencia a lo largo del tiempo. También debe mostrar con qué frecuencia se observó la exposición. Los cuatro mapas siguientes conservan los huecos entre muestras de los miércoles, en lugar de aparentar un mapa de plataforma supervisado continuamente.
La cuadrícula semanal de Bitcoin se reinicia con frecuencia. La banda puede desplazarse porque cambió el rango de la semana anterior aunque una posición abierta apenas haya cambiado. Por eso un grupo que entra en una nueva banda tras un reinicio es distinto de riesgo nuevo formándose en un nivel fijo. La imagen permite localizar esas preguntas; por sí sola no prueba el mecanismo del grupo.
El soporte semanal de Ethereum es numéricamente más fuerte que el de Bitcoin en la comparación elegida. El gráfico añade el contexto temporal: evolucionan tanto la distribución del riesgo como la geometría pivot. Unas pocas observaciones fuertes pueden contribuir desproporcionadamente a la media. Recorrer todo el eje temporal informa más que recortar la intersección más brillante.
El mapa mensual de Solana se reinicia con menos frecuencia, facilitando comparar observaciones dentro de una misma cuadrícula activa. El resultado de cinco meses sobre seis debe leerse junto con las ubicaciones cambiantes de las bandas y cada distribución muestreada. Es una relación local repetida en la ventana observada, no una promesa de giro de cualquier movimiento que entre en la banda.
BNB ilustra la importancia de la convención de referencia. Su superposición trimestral sigue la agrupación por apertura semanal descrita. Un gráfico construido con otra definición de vela trimestral puede desplazar el pivot y ambos límites. Una discrepancia aparente puede deberse a la definición de los datos de entrada y no a un mapa defectuoso.
Los cuatro gráficos usan la misma plataforma para los precios diarios y el estudio de posiciones. Eso elimina una fuente evitable de errores de alineación. No elimina la incertidumbre sobre el estado de las cuentas, los precios de liquidación ausentes ni las horas y días no observados entre muestras.
Una media fuerte y un efecto repetible son hallazgos distintos.
Una media puede subir por un episodio excepcionalmente grande. Para examinar si la relación reaparece, agrupamos las instantáneas en sus periodos pivot activos y comparamos de nuevo el objetivo con ambos controles dentro de cada periodo. En una cuadrícula mensual, las unidades naturales son los meses observados, no las posiciones individuales de una instantánea del miércoles.
La resistencia mensual de SOL gana en cinco de seis meses. Informa más que una sola media de toda la ventana porque la ventaja no se limita a un intervalo natural. El mes perdedor se mantiene en el gráfico. Mayo y octubre solo están parcialmente representados y cada mes contiene pocas observaciones programadas. Cinco victorias no pueden interpretarse como una probabilidad de pronóstico precisa.
Cuatro de seis en AVAX, tres de seis en LINK y dos de tres en BNB describen repetibilidades diferentes. Un registro debe conservar la diferencia media, el número de periodos, la duración y la frecuencia de victorias. Reducirlos a una etiqueta «funciona» elimina justo la información necesaria para valorar si conviene seguir observando la coincidencia.
El régimen de mercado es otro posible factor de confusión. Una subida o caída fuerte cambia la ubicación de los precios de liquidación respecto a rangos anteriores. Aquí la clasificación usa información diaria previa: una observación alcista requiere un cierre por encima de su media móvil simple de 200 días y que esa media haya subido respecto a veinte días antes. La clasificación bajista exige las condiciones inversas; las demás observaciones quedan sin clasificar, sin forzar una etiqueta de tendencia.
Las combinaciones elegidas de soporte semanal de ETH, resistencia trimestral de BNB, resistencia mensual de AVAX y soporte mensual de LINK superan a ambos controles en las observaciones alcistas y bajistas agrupadas por separado. Eso amplía su interés descriptivo. Sigue sin demostrar que cada mes, observación o régimen futuro reproducirá el mismo orden.
Existe además un problema de selección: las pruebas de régimen sobre casos elegidos por medias favorables de toda la muestra son descripciones posteriores de esos casos. No deben presentarse como si los casos y la regla de régimen se hubieran confirmado independientemente con datos nuevos.
El historial diario de Ethereum revela lo que puede ocultar una media destacada.
Una serie de ETH más densa aporta 168 observaciones diarias utilizables del 8 de mayo al 24 de octubre de 2026. Un día programado carecía de instantánea en la ventana especificada; otro no tenía exposición utilizable con precio. Son exclusiones, no días sin riesgo. La serie observa la misma plataforma, por lo que añade detalle temporal sin ser una réplica independiente en otra plataforma.
En soporte trimestral, la proporción objetivo media de este historial diario es 22.67%, frente al 16.18% y el 15.41% de los controles. Es un contraste descriptivo positivo considerable. Dividirlo en intervalos trimestrales activos cambia su interpretación.
El intervalo observado del segundo trimestre promedia el 33.56% en el objetivo. El tercero promedia el 15.09% y la parte de octubre del cuarto, el 24.77%. En el tercer intervalo, el control lejano contiene el 22.16% y supera al objetivo. Por tanto, la afirmación de un dominio ininterrumpido del soporte trimestral de ETH falla esta comprobación detallada.
En las observaciones diarias individuales, el objetivo supera a ambos controles en 78 de 168 días. La media total es positiva aunque la mayoría de los días no gana. Episodios grandes pueden elevar la media sin crear una condición diaria persistente. Ambas mediciones son útiles; responden a preguntas distintas.
Por eso el artículo habla de «concentración observada» y no de «siempre significativa». Una gran bolsa intermitente puede importar en el mapa de riesgo. Describirla como permanente haría el mapa menos preciso, no más sólido.
¿Qué ocurre al aplicar la misma prueba a todo el mercado?
Una colección de ejemplos conocidos es un punto de partida. Una afirmación más amplia necesita la misma base y lado en todos los instrumentos elegibles, sin elegir un ganador por instrumento. El resumen amplio primero promedia las proporciones muestreadas de cada instrumento y después asigna el mismo peso a esas medias.
| Base | Instrumentos elegibles | Objetivo | Cercano | Lejano | ¿Por encima de ambos? |
|---|---|---|---|---|---|
| Mensual | 175 | 20.22% | 21.32% | 18.18% | No |
| Trimestral · TradeLean | 173 | 15.64% | 23.70% | 11.73% | No |
| Semanal | 176 | 24.40% | 16.84% | 30.11% | No |
| Anual | 130 | 6.17% | 12.85% | 5.00% | No |
En la base combinada de soporte y resistencia, el objetivo exterior no supera a ambos vecinos en ninguna de las cuatro bases. En la semanal supera al control cercano, pero queda por debajo del lejano. En la mensual queda por debajo del cercano. Las comparaciones trimestral y anual tampoco establecen una superioridad universal.
Eso no borra las posiciones medidas dentro de las bandas de SOL o ETH. Cambia el alcance de la conclusión. Las combinaciones específicas favorables coexisten con una referencia general desfavorable. Ambos hechos deben estar en el artículo para entender el resultado.
Soporte y resistencia también deben mantenerse separados. Agruparlos puede ocultar un resultado positivo en un lado y negativo en el otro. A la inversa, elegir después el lado mejor no prueba la existencia de un efecto independiente del lado.
La investigación amplia también identifica candidatos entre contratos menos conocidos. Al surgir de una búsqueda extensa entre instrumentos y configuraciones, su valor inmediato es una lista breve para pruebas prospectivas. Publicar solo sus celdas ganadoras haría parecer la relación más general de lo que muestra la evidencia medida.
Una capa visual diferente
Los mapas de calor continuos muestran otro tipo de información.
Los mapas densos siguientes son superficies archivadas del modelo 2 de CoinBoss. El archivo se guardó el 25 de octubre de 2026; su cuadrícula contiene 250 centros de precio y una secuencia de marcas temporales de tres horas. La magnitud representada es la intensidad comunicada por el proveedor, no una suma directamente observada de nocionales de cuentas de nuestra muestra.
Estos mapas aportan un contexto visual valioso. Facilitan ver la persistencia y desaparición de grupos modelizados y comparar su ubicación con las bandas pivot mensuales. No convierten las 24 muestras semanales en un registro continuo por cuenta.
El mapa interactivo permite alternar entre los dos tipos de datos precisamente para hacer visible la diferencia. El modo observado etiqueta los intervalos en dólares. El modelizado los etiqueta en unidades de intensidad. Un grupo puede destacar más en uno que en otro porque los proveedores miden o estiman objetos diferentes.
CoinGlass describe sus niveles del mapa de liquidaciones como cálculos basados en datos de mercado y niveles de apalancamiento de liquidación. Es otra razón para identificar proveedor y modelo, en lugar de tratar todos los mapas como inventarios intercambiables. Un gráfico bien diseñado debe facilitar esa distinción. Referencia metodológica del mapa de calor de CoinGlass ↗
La coincidencia entre un modelo y una observación basada en posiciones merece investigarse. Llamarla una segunda medición independiente de la misma población requeriría más información sobre plataformas cubiertas, datos de entrada, construcción histórica y dependencia del modelo respecto a la primera fuente.
Una superposición precisa necesita una base de precios común.
La precisión de una coincidencia visual depende de la alineación de sus dos capas. Importan instrumento, plataforma, escala de precios, zona horaria y convención del periodo de referencia. BTCUSD en Bitstamp y un perpetuo de BTC en otra plataforma pueden tener máximos, mínimos y cierres ligeramente distintos. Esas diferencias desplazan P y los límites de la zona.
Las imágenes originales de TradeLean en TradingView se conservan como contexto. Sus etiquetas y atribuciones siguen visibles. No se presentan como registros nuevos de posiciones ni como fuentes numéricas de los porcentajes del explorador.
La imagen de CoinGlass facilitada lleva bandas pivot mensuales calculadas con Bitstamp. Su escala se calibró a partir de la imagen y se marca la transición aproximada a la cuadrícula de octubre. Se desconoce la zona horaria original. Es una superposición ilustrativa de fuentes distintas, útil para orientarse, pero insuficiente para extraer proporciones exactas de exposición de píxeles de color.
Las reconstrucciones de mapas históricos de posiciones siguen otro enfoque: los precios diarios y la exposición comunicada proceden de Hyperliquid, y la superposición usa los datos de referencia finalizados indicados. Así se mantiene una base consistente para la comparación cuantitativa. Las velas reconstruidas se identifican como tales y no se hacen pasar por capturas de TradingView.
Cuando dos bandas parecen cercanas, primero deben comprobarse sus límites numéricos, no recortar más la imagen. Una pequeña diferencia de base de precios importa si un grupo está cerca de 0.618 o 0.786. Declarar la convención permite una reproducción independiente.
Conectar el estudio con la hoja de ruta de precios.
La investigación parte del marco geométrico de la serie pivot de TradeLean. El recorrido siguiente explica la banda exterior como área de precios. No afirma medir la muestra de posiciones de este artículo. Mantener los papeles separados ayuda a ver qué añade el estudio actual.
Vídeo original en inglés
Cómo encontrar máximos y mínimos de mercado con puntos pivot · YouTube ↗ · La reproducción carga contenido de YouTube.
Para los cálculos de las bandas, empiece por Puntos pivote de Fibonacci: el mapa antes del movimiento. Para la interacción entre periodos de referencia mayores y menores, continúe con Conectar mapas pivote anuales, trimestrales y mensuales. Distintos periodos pueden apuntar a un intervalo similar; esa confluencia geométrica sigue siendo distinta de medir la exposición situada allí.
La evidencia adicional de este artículo es la distribución medida. En vez de quedarnos en «el precio reaccionó cerca de una línea», preguntamos si una banda definida independientemente contiene más riesgo comunicado que alternativas adecuadas en el momento de observación.
Binance y Bybit coinciden en algunas distribuciones. ¿Es específica esa coincidencia?
El estudio ampliado usa archivos públicos de Tardis para obtener una perspectiva temporal más larga de mensajes de liquidación capturados. El tramo principal utilizable cubre 77 primeros días de mes, de junio de 2020 a octubre de 2026. La ampliación descrita contiene 160 archivos descargados, 153 no vacíos y más de 3.8 millones de filas de mensajes originales.
Tras filtros comparables de historial y contratos, la ampliación ofrece comparaciones de 1,390 mercados plataforma–contrato y 812 símbolos. Se conservan contratos lineales USDT; se excluyen inversos porque sus unidades nocionales necesitan otro tratamiento. Un subyacente negociado en dos plataformas representa dos registros de mercado, no dos activos económicos independientes.
El primer día de cada mes es una selección sistemática y dispersa. Es especialmente sensible al reinicio mensual del pivot. Por eso un archivo de varios años no se convierte en muestra representativa de todos los días de negociación.
En la banda exterior trimestral combinada, la correlación de Spearman comunicada de las proporciones objetivo medias por contrato entre Binance y Bybit es aproximadamente 0.881 en 449 mercados emparejados. Es una coincidencia descriptiva considerable. Pero el control cercano ronda 0.885 y el lejano 0.906. El objetivo no destaca por una correlación exclusiva.
Los intervalos vecinos importan por la misma razón que en la prueba principal. Ambas plataformas negocian el mismo mercado subyacente y experimentan movimientos relacionados. Los intervalos comunes de baja actividad y los ceros también afectan a los rangos. Considerar solo la correlación elevada del objetivo exageraría la especificidad con que la geometría 0.618–0.786 explica la coincidencia.
Esta ampliación trata mensajes capturados, no el inventario previo de todas las posiciones potencialmente liquidables. La documentación actual de Bybit, por ejemplo, identifica su campo de precio como precio de quiebra. Multiplicarlo por el tamaño comunicado no debe rebautizarse silenciosamente como volumen al precio real de ejecución. Definiciones de campos de Bybit ↗ · Documentación de archivos Tardis ↗
El resultado entre plataformas informa sobre la coincidencia de la muestra de mensajes elegida. No confirma independientemente que una razón fija atraiga liquidez en todos los activos.
Una posición grande forma parte del riesgo, no es una molestia que eliminar.
Si una cuenta aporta la mayor parte del nocional de una banda, la bolsa sigue existiendo. Eliminarla para suavizar la distribución respondería a otra pregunta. Todos los tamaños se conservan en los cálculos principales del estudio.
La concentración entre participantes sí importa para interpretar. Una bolsa repartida entre muchas cuentas puede persistir de forma distinta a otra dominada por una cuenta que puede añadir garantías o cerrar. La pregunta útil no es si una posición grande invalida la observación original, sino cuánto depende la bolsa de que esa posición siga existiendo.
La tabla de sensibilidad elimina la mayor posición objetivo y recalcula el denominador. Ese ejercicio debilita materialmente los casos positivos seleccionados. Por ejemplo, la proporción objetivo de resistencia mensual de SOL cae aproximadamente al 12.20%, mientras los controles cercano y lejano rondan el 18.07% y el 18.66%. Esto identifica concentración de participantes; no elimina retroactivamente la exposición original.
Un porcentaje alto también puede describir una base diminuta. En otra observación actual de órdenes stop, el soporte mensual de STX contenía el 100% de la base elegible, pero representaba un solo stop de unos $2,100. Un ejemplo de banda interior de IMX contenía cerca del 95.16% de su base stop, pero solo unos $1,326.74 de nocional objetivo. Son observaciones reales con una escala económica muy distinta de una gran bolsa de exposición a derivados.
Una ficha completa de la bolsa necesita cuatro valores.
- Proporción: ¿cuánto de la base definida está dentro de la banda?
- Dólares: ¿cuál es el nocional elegible absoluto?
- Participantes: ¿cuántas posiciones contribuyen?
- Mayor contribución: ¿cuánto depende de la mayor posición?
Para supervisar, añada la distancia al precio actual y la antigüedad de la observación. Una bolsa grande lejana, una pequeña cercana y otra que desaparece rápidamente son condiciones distintas aunque sus proporciones normalizadas coincidan.
Concentración y acumulación no son el mismo proceso.
Una instantánea indica dónde está la exposición elegible en un momento. Acumulación afirma cómo llegó o cambió. La proporción de una zona puede subir mientras su nocional en dólares baja si el resto de la base baja más rápido. A la inversa, puede entrar nocional nuevo mientras cae su proporción porque la exposición vecina crece más deprisa.
La prueba preliminar de aproximación examina observaciones semanales vecinas separadas exactamente siete días, dentro de una cuadrícula activa sin cambios. El precio debe alejarse de P hacia la banda sin haber alcanzado su límite cercano. La misma definición de evento se aplica a cada control respecto a su propio límite cercano.
Solo entran instrumentos con al menos tres eventos elegibles para cada una de las tres bandas. En resistencia mensual de contratos cripto principales, el objetivo promedia el 18.65%, frente al 17.03% y el 16.50% de los controles: aproximadamente un 9.5% de incremento relativo sobre el vecino más fuerte. Individualmente, 59 de 173 instrumentos superan a ambos controles.
Es un resultado exploratorio de concentración condicionada. Los eventos de las tres bandas ocurren en fechas distintas y no se emparejan por distancia, volatilidad, velocidad o fase de tendencia. Las observaciones semanales tampoco captan aproximaciones rápidas dentro de la semana. La prueba no demuestra que la banda causara la acumulación de posiciones ni que después atrajera el precio.
Una prueba más sólida observaría nocional absoluto y composición con mayor frecuencia antes de la aproximación, emparejaría distancia y volatilidad, mantendría fija la cuadrícula y compararía cambios en ventanas idénticas. La explicación causal debe esperar ese diseño, no surgir de una animación llamativa.
Convertir un mapa de calor en un registro realmente revisable.
El mejor uso de una hoja de ruta de liquidez es precisar la observación para poder revisitarla. Empiece por la definición, antes de la imagen: instrumento, plataforma, periodo, fecha y los dos límites numéricos. Guárdelos. Un cambio posterior de banda o población de cuentas no debe confundirse con un cambio de comportamiento del precio alrededor de una bolsa fija.
Identifique después la capa de datos. En un modelo de liquidaciones, registre proveedor, modelo y unidad visual. En un mapa de posiciones observadas, registre la elegibilidad y las exclusiones. En un libro de órdenes, distinga profundidad visible de liquidez que podría cancelarse. «Liquidez» es demasiado impreciso para esos tres registros.
Cuantifique después la bolsa. Use el valor en dólares del objetivo, su proporción de una base explícita y los valores de ambos controles. La proporción aporta contexto, mientras los dólares evitan que una base diminuta parezca sistémicamente grande. Conserve el número de posiciones y la mayor contribución si están disponibles.
Observe finalmente el cambio sin reescribir el punto de partida. ¿Creció o disminuyó el nocional objetivo? ¿Cambió su proporción por el objetivo o por el denominador? ¿Permaneció la cuenta mayor? ¿Un nuevo periodo desplazó la banda a través de un grupo antes inmóvil? Estas preguntas convierten un gráfico atractivo en un registro de investigación.
| Registro | Por qué incluirlo |
|---|---|
| Activo, plataforma y fecha | Define qué mercado y estado se describen. |
| P, D y límites de banda | Conserva la geometría original antes del resultado posterior. |
| Valores objetivo, cercano y lejano | Muestra si la bolsa destaca localmente. |
| Nocional de la base y dólares objetivo | Separa concentración proporcional y tamaño económico. |
| Número de posiciones y proporción mayor | Revela dependencia de pocas cuentas. |
| Próxima observación con la misma definición | Permite medir el cambio en lugar de narrarlo después. |
El comportamiento del precio es otra observación. Un grupo puede ser alcanzado, rodeado, atravesado rápidamente o quedar intacto. Su existencia no especifica una entrada, dirección o salida rentable. Evaluar una regla de negociación exigiría una señal con momento preciso, supuestos de ejecución, financiación, comisiones, deslizamiento y evaluación independiente de resultados.
La hoja de ruta sigue siendo útil sin esa promesa adicional. Indica dónde se concentra el riesgo medido, qué datos respaldan la descripción y si esta sobrevive a la siguiente observación.
¿Qué justificaría una conclusión más fuerte?
Hay una jerarquía clara. Primero demostrar que existe una bolsa. Después compararla con alternativas justas. Luego preguntar si la comparación se repite por periodos. A continuación probar una regla fijada antes de recibir nuevos datos. Una afirmación sobre todos los activos o condiciones queda muy lejos de unas pocas medias retrospectivas positivas.
La dependencia limita la evidencia actual. Una posición puede permanecer abierta semanas. Los activos pueden moverse juntos. Las bases pivot reutilizan historiales solapados. Tratar cada posición, instantánea y periodo como ensayo independiente crearía precisión artificial. El historial amplio tiene 24 fechas, seis meses observados y solo tres intervalos trimestrales activos.
También hay pruebas múltiples. Solo el bloque de grandes activos contiene 80 combinaciones para la banda exterior. La investigación amplia contiene muchas más. Los casos favorables se seleccionan para explicar tras ver los resultados. No adquieren un valor p confirmatorio por presentarse en un gráfico más pulido.
Una comprobación conservadora anterior de una familia limitada de pruebas por periodo, con permutaciones exactas de signos y ajuste de Holm, no obtuvo significación estadística ajustada. Eso no vuelve ficticios los porcentajes observados. Limita la afirmación de que un historial corto y dependiente haya establecido una regla general más allá de la muestra seleccionada.
Por tanto, la afirmación directa respaldada por la evidencia es: la banda contiene exposición medible y localmente elevada en combinaciones específicas, y algunas presentan ventajas repetidas por periodo. El siguiente paso es fijar esos candidatos y reglas y observar datos que no participaron en su selección.
Protocolo de confirmación prospectiva
- Fijar activo, lado, convención pivot y límites 0.618–0.786 antes de la nueva ventana.
- Mantener sin cambios los controles 0.450–0.618 y 0.786–0.954.
- Fijar calendario de muestreo, reglas de elegibilidad y cobertura mínima.
- Seguir por separado dólares objetivo, proporción objetivo y proporciones de ambos controles.
- Usar inferencia por periodos que reconozca dependencia temporal y entre activos.
- Informar de todos los candidatos predefinidos, incluidos los fallidos, y considerar la familia de pruebas.
- Reservar una ventana de evaluación intacta u observaciones verdaderamente prospectivas.
Reconstruir el mismo historial, cambiar la paleta o usar otro indexador de la misma plataforma ayuda a detectar errores. Nada de ello crea una muestra independiente nueva de mercado.
Una zona de precios informa más cuando se mide el riesgo que contiene.
La investigación encuentra una coincidencia observable entre la banda pivot exterior de TradeLean y exposición a liquidaciones comunicadas en varios grandes criptoactivos. La resistencia mensual de SOL combina una diferencia media positiva y cinco victorias de seis meses. El soporte semanal de ETH presenta mayor diferencia media de concentración que BTC en la comparación seleccionada. La resistencia trimestral de BNB muestra por qué los vecinos de igual amplitud pueden informar más que una referencia geométrica uniforme.
Los hallazgos son suficientemente concretos para seguir investigando. También son suficientemente condicionados para que una afirmación universal resulte inexacta. La matriz contiene 23 comparaciones medias positivas y 57 no positivas. Los resúmenes agrupados no muestran dominio en todas las bases. El historial más denso de ETH incluye un intervalo trimestral perdedor. La coincidencia entre plataformas es alta en el archivo de mensajes, pero también en los controles vecinos.
La banda 0.618–0.786 es un lugar reproducible para investigar riesgo. En el historial observado coincide con exposición elevada a liquidaciones en combinaciones identificables de activo, lado y periodo. Si esa concentración existe ahora sigue siendo una pregunta para los datos.
Ese es el propósito de la hoja de ruta de liquidez: una ubicación definida, un estado medible y un registro cuestionable por la siguiente observación. La imagen debe enfocar esas tres cosas.
Preguntas sobre mapas de calor de liquidez y zonas pivot.
¿Demuestra el estudio que todos los activos concentran liquidez en la zona 0.702?+
No. Los diez grandes activos tienen al menos una comparación media positiva entre las ocho combinaciones examinadas por activo. Sin embargo, solo 23 de 80 son positivas, los resúmenes amplios no son universalmente positivos y algunas medias favorables presentan baja repetibilidad por observación. No se respalda una afirmación para todos los activos, periodos y fechas.
¿Es igual un mapa de liquidaciones que uno del libro de órdenes?+
No. Un mapa del libro muestra compras y ventas pendientes. Uno de liquidaciones trata precios comunicados o estimados asociados al riesgo de liquidación de posiciones apalancadas. Uno describe liquidez visible; el otro, exposición a flujo forzoso potencial. Sus colores pueden parecerse y representar magnitudes distintas.
¿Qué significa una cifra positiva en la matriz?+
Es la proporción media objetivo menos la mayor proporción media de los controles cercano y lejano, en puntos porcentuales. No es la media del margen mínimo de cada instantánea, que es otra operación. Una cifra positiva significa superioridad local de medias en la muestra, no un valor p significativo ni una rentabilidad prevista.
¿Por qué puede ser positiva la media si gana menos de la mitad de las observaciones?+
Magnitud y frecuencia difieren. Unos pocos episodios de gran concentración pueden elevar la proporción media objetivo aunque no supere a ambos controles en la mayoría de fechas. La muestra densa de soporte trimestral de ETH lo ilustra: la media general es positiva, pero solo 78 de 168 observaciones diarias ganan ambas comparaciones.
¿Los huecos del mapa observado son falta de liquidez?+
Son falta de observaciones. Los mapas principales muestran instantáneas semanales programadas sin interpolación temporal. Un día vacío no implica ausencia de posiciones. Un intervalo observado negro o de baja intensidad es distinto de un hueco temporal no observado.
¿Un color más brillante significa una bolsa en dólares mayor entre activos?+
No automáticamente. Cada mapa tiene su escala no lineal y la vista modelizada usa intensidad del proveedor, no dólares. Compare los valores emergentes o las tablas normalizadas. El límite visual solo cambia la saturación; todos los valores siguen en los cálculos.
¿Invalidan las posiciones grandes el resultado?+
No. Son exposición real y permanecen en la muestra principal. Su proporción indica si una bolsa depende de pocas cuentas. El análisis sin la posición mayor es una prueba de sensibilidad sobre la amplitud de participación, no una razón para borrar el riesgo original.
¿Pueden tratarse estos mapas como una señal operativa en directo?+
Son observaciones de investigación archivadas con ventanas de muestreo especificadas. No son una fuente de posiciones en directo ni una estrategia probada. Evaluar riesgo actual requiere datos actuales; evaluar una estrategia exige también reglas explícitas de tiempo y ejecución, costes y pruebas independientes de resultados.
Examinar las cifras detrás de las imágenes.
Los archivos públicos contienen tablas derivadas anónimas y datos de entrada para gráficos. No incluyen credenciales API, identificadores ni información privada de cuentas. Las herramientas leen esos archivos en su navegador; no necesitan iniciar sesión en una plataforma.
Fuentes, definiciones y notas de reproducción
- Datos principales de posiciones: material histórico Vike / Hyperliquid facilitado, observaciones programadas del 13 de mayo al 21 de octubre de 2026.
- Precios diarios: Hyperliquid, alineados con la plataforma de la comparación principal de posiciones.
- Cuadrículas modelizadas: modelo 2 de CoinBoss archivado para BTC, ETH y SOL, guardado el 25 de octubre de 2026; intensidad comunicada, no nocional de cuentas observado directamente.
- Mensajes históricos complementarios: análisis de archivos Binance / Bybit facilitado, primeros días de mes de junio de 2020 a octubre de 2026.
- Contexto gráfico original: grabaciones de TradeLean en TradingView e imagen de CoinGlass facilitada. La superposición CoinGlass–Bitstamp es aproximada y no es fuente numérica de los porcentajes.
- Documentación principal: Mecanismo de liquidaciones de Hyperliquid, Definición de mapa de calor de CoinGlass, Campos del flujo de liquidaciones de Bybit, Documentación de archivos Tardis y Documentación API de CoinBoss. Documentación consultada el 25 de octubre de 2026.
Las 80 filas de proporciones medias se recalcularon con la tabla de instantáneas incluida. Los porcentajes exactos usan precios de liquidación comunicados de las posiciones. Los mapas agrupados visualizan exposición derivada; cambiar filas o límite de color no redefine las proporciones de la banda objetivo.
Convención de límites: el objetivo incluye 0.618 y excluye 0.786 en coordenadas normalizadas. Resistencia incluye el precio pivot para evitar duplicarlo. Las vistas sin la mayor posición recalculan su denominador. Ni observaciones ausentes ni precios de liquidación ausentes se sustituyen por ceros.
El estudio es investigación descriptiva. No ha establecido una relación causal universal, recibido revisión independiente por pares ni evaluado rentabilidad operativa. Comunica comparaciones medidas y las limitaciones del historial facilitado.
Andrey
Fundador de TradeLean. Ingeniero con doctorado, alto directivo de la industria e inversor y operador desde hace muchos años. Su trabajo aplica el pensamiento Lean al análisis de gráficos, la investigación histórica y la prospectiva de mercados.
Acerca del autor ↗Citar esta investigación
Andrey. Mapas de calor de liquidez y zonas pivot: estudio multiactivo. TradeLean. 2026-10-25. https://tradelean.com/es/liquidity-pivot-zones
Únete a la conversación
Comentarios
Son bienvenidas las preguntas, las observaciones y las críticas fundamentadas a la investigación.
Todavía no hay comentarios publicados. Inicia la conversación a continuación.
Deja un comentario
Los comentarios se revisan antes de publicarse. Mantén una conversación pertinente y respetuosa; no incluyas datos financieros personales ni información de cuentas.