
Una fascia pivot è calcolata da prezzi già negoziati. Una mappa delle liquidazioni descrive posizioni ancora esposte. Quando coincidono, un riferimento astratto sul grafico diventa più concreto: un intervallo di prezzi contenente rischio finanziario identificabile.
Questa sovrapposizione emerge nella ricerca TradeLean. È visibile nei dati sottostanti delle posizioni, non soltanto in un’immagine luminosa. Nella mappa della resistenza mensile di Solana, la fascia 0.618–0.786 conteneva in media il 20.98% dell’esposizione pertinente alle liquidazioni, contro il 16.29% e il 16.57% nelle fasce adiacenti di pari ampiezza. Ha superato entrambe in cinque dei sei mesi osservati. Il supporto settimanale di Ethereum e la resistenza trimestrale di BNB offrono esempi diversi e altrettanto istruttivi.
La domanda importante è quanto sia estendibile questo risultato. La stessa fascia domina su Bitcoin? Una media elevata resiste al cambio di mese? Gli addensamenti luminosi di un modello misurano la stessa cosa dei prezzi di liquidazione dichiarati? E cosa succede quando smettiamo di scegliere gli esempi attraenti e mostriamo ogni test?
Lo studio risponde con osservazioni storiche programmate, geometria pivot fissa e confronti espliciti. Comprende 6,728 istantanee complete di posizioni, 24 date settimanali e 334 strumenti con confronti utilizzabili. Per i dieci criptoasset conosciuti analizzati in dettaglio, tutte le 80 combinazioni di periodo e lato sono disponibili qui sotto.
Il risultato
La sovrapposizione è reale.
Le condizioni contano.
La fascia 0.618–0.786 coincide con un’esposizione dichiarata elevata alle liquidazioni in specifiche combinazioni di asset, periodo e lato. Le evidenze sostengono una relazione condizionata, non una concentrazione invariabile in ogni asset o periodo. «Statisticamente significativo ovunque» non è un risultato dello studio.
Come leggere i confronti
Un confronto positivo significa che la fascia obiettivo contiene una quota media di esposizione dichiarata superiore a ciascuna delle due fasce adiacenti di pari ampiezza. Un confronto debole o negativo significa che non si è distinta in quel test; non significa che non vi fosse esposizione. Questi confronti sono diversi dalla correlazione statistica, trattata separatamente nella verifica tra piattaforme.
Iniziate dai sei esempi positivi selezionati e dalle mappe. Risultati completi e verifiche di robustezza rimangono disponibili per mostrare dove la relazione tiene e dove no.
Partire dalla misurazione
«Liquidità» descrive più di un tipo di mappa.
Un grande ordine limite in attesa, un ordine stop e una posizione a leva con prezzo di liquidazione dichiarato possono tutti apparire come una fascia orizzontale. Il significato economico è diverso. Colore e forma del grafico non stabiliscono quale stiamo osservando.
Gli ordini in attesa descrivono la disponibilità a negoziare attualmente visualizzata. Un prezzo di liquidazione identifica una condizione in cui una posizione esposta potrebbe dover essere ridotta o chiusa. Uno stop è un’istruzione attivata quando si verifica la condizione prevista. Un messaggio di liquidazione registra un evento dichiarato dalla piattaforma. Il primo è profondità disponibile; il secondo, flusso forzato potenziale; il terzo, flusso condizionato; il quarto, un messaggio osservato relativo a un evento.
| Livello | Che cosa rappresenta | Che cosa non dimostra |
|---|---|---|
| Liquidità del book ordini | Proposte di acquisto e vendita visibili in un dato momento e su una data piattaforma. | Che gli ordini resteranno disponibili quando il prezzo li raggiungerà. |
| Esposizione dichiarata alle liquidazioni | Nozionale aperto associato a prezzi di liquidazione dichiarati utilizzabili. | Un importo futuro garantito di acquisti o vendite a mercato. |
| Mappa di liquidazioni modellizzata | Distribuzione o superficie d’intensità stimata da un fornitore. | Un registro completo e direttamente osservato di tutti i conti. |
| Messaggi di liquidazione acquisiti | Eventi dichiarati dal flusso o archivio delle liquidazioni di una piattaforma. | L’intero stock di rischio esistente prima di quegli eventi. |
Il principale risultato numerico riguarda l’esposizione dichiarata alle liquidazioni: nozionale idoneo di posizioni aperte raggruppato per prezzo di liquidazione dichiarato. «Concentrazione» indica la quota all’interno di una fascia definita. Non indica profondità del book immediatamente eseguibile.
Per questo l’articolo non somma percentuali di mappe diverse. Un’intensità modellizzata di 30, una quota di posizioni del 30% e $30 milioni di messaggi acquisiti non sono quantità intercambiabili. Una sola scala cromatica creerebbe una concordanza apparente non giustificata dalle misurazioni.
La documentazione Hyperliquid spiega la rilevanza del meccanismo: la liquidabilità dipende dal margine di mantenimento e il mark price interviene nel processo. La risposta può includere riduzioni parziali anziché chiusura immediata di tutto il nozionale. Un livello dichiarato è quindi un’osservazione utile del rischio, mentre l’esecuzione eventuale resta condizionata allo stato del conto e del mercato. Meccanismo di liquidazione Hyperliquid ↗
Definire prima la posizione
La zona esiste prima di esaminare la mappa di calore.
Il test parte da un periodo di riferimento concluso. H è il massimo, L il minimo e C la chiusura. Il pivot centrale è P = (H + L + C) / 3 e l’ampiezza di riferimento D = H − L. Un rapporto k diventa un prezzo tramite P + kD sopra il pivot oppure P − kD sotto.
La fascia esterna TradeLean va da 0.618 a 0.786 di D a partire da P. Il punto medio è 0.702 e la larghezza 0.168D. In resistenza, i limiti inferiore e superiore sono P + 0.618D e P + 0.786D. In supporto, l’intervallo va da P − 0.786D a P − 0.618D. L’ordine si inverte sotto P; la larghezza no.
Questa geometria fornisce una posizione fissa per l’osservazione. Non troviamo prima l’addensamento più luminoso per poi spostare il pivot fino alla coincidenza. Non modifichiamo nemmeno la larghezza per un asset con esposizione più dispersa. I limiti dipendono da prezzi conclusi e periodo scelto.
Questa indipendenza è il legame utile tra una roadmap pivot e una mappa di liquidità. Una stabilisce dove porre la domanda. L’altra offre evidenze su cosa vi si trovi. Non serve trattare l’una come spiegazione mistica dell’altra.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)La fascia interna, 0.146–0.236, resta nella ricerca più ampia e può essere visualizzata nella mappa interattiva. La larghezza è 0.090D. Il riferimento 0.184 è un’etichetta interna, non il punto medio aritmetico, pari a 0.191. Il confronto principale riguarda la fascia esterna; i due test non sono aggregati.
La stessa formula può essere applicata a molti strumenti. È una proprietà di portabilità del calcolo. La concentrazione del rischio nei prezzi risultanti è una domanda empirica separata per ogni mercato, finestra osservata e fonte.
Una fascia luminosa richiede un confronto equo.
Un intervallo largo raccoglie spesso più nozionale di uno stretto solo perché contiene più prezzi. Confrontare la zona esterna con una linea le darebbe un vantaggio intrinseco. Il test principale confronta quindi tre intervalli adiacenti esattamente uguali.
Allontanandosi da P, il controllo vicino è 0.450–0.618, l’obiettivo 0.618–0.786 e il controllo lontano 0.786–0.954. Ciascuno misura 0.168D. Condividono insieme di esposizione e istante osservato. Nessun controllo viene spostato opportunisticamente verso un’area visibilmente vuota.
Con distribuzione uniforme sul lato scelto del pivot, una fascia di larghezza 0.168 conterrebbe il 16.8% dell’insieme. È un riferimento geometrico utile, non un modello nullo specifico del mercato. L’esposizione reale può concentrarsi verso il prezzo attuale, attorno a pochi conti o distribuirsi irregolarmente dopo un forte movimento.
La domanda locale più esigente è se l’obiettivo superi entrambi i vicini di pari ampiezza. BNB offre un esempio: la resistenza trimestrale obiettivo ha media 16.81%, quasi il riferimento uniforme, ma i vicini contengono solo 12.63% e 8.87%. Confrontare solo con 16.8% perderebbe il contrasto locale.
Esprimiamo la differenza in punti percentuali e, quando utile, come incremento relativo sul vicino più forte. Sono espressioni diverse. Il 20.98% di SOL contro 16.57% equivale a circa 4.40 punti percentuali aggiuntivi, o 26.6% relativo. Chiamarlo «26.6 punti percentuali» esagererebbe molto il risultato.
Vincere il confronto non rende infine l’obiettivo il maggiore intervallo possibile del grafico. Un’altra fascia uguale più vicina a P potrebbe contenere più esposizione. Superiorità locale, classifica globale e spiegazione causale della concentrazione sono tre affermazioni distinte.
Spazio di ricerca interattivo
Affiancare le posizioni alla roadmap.
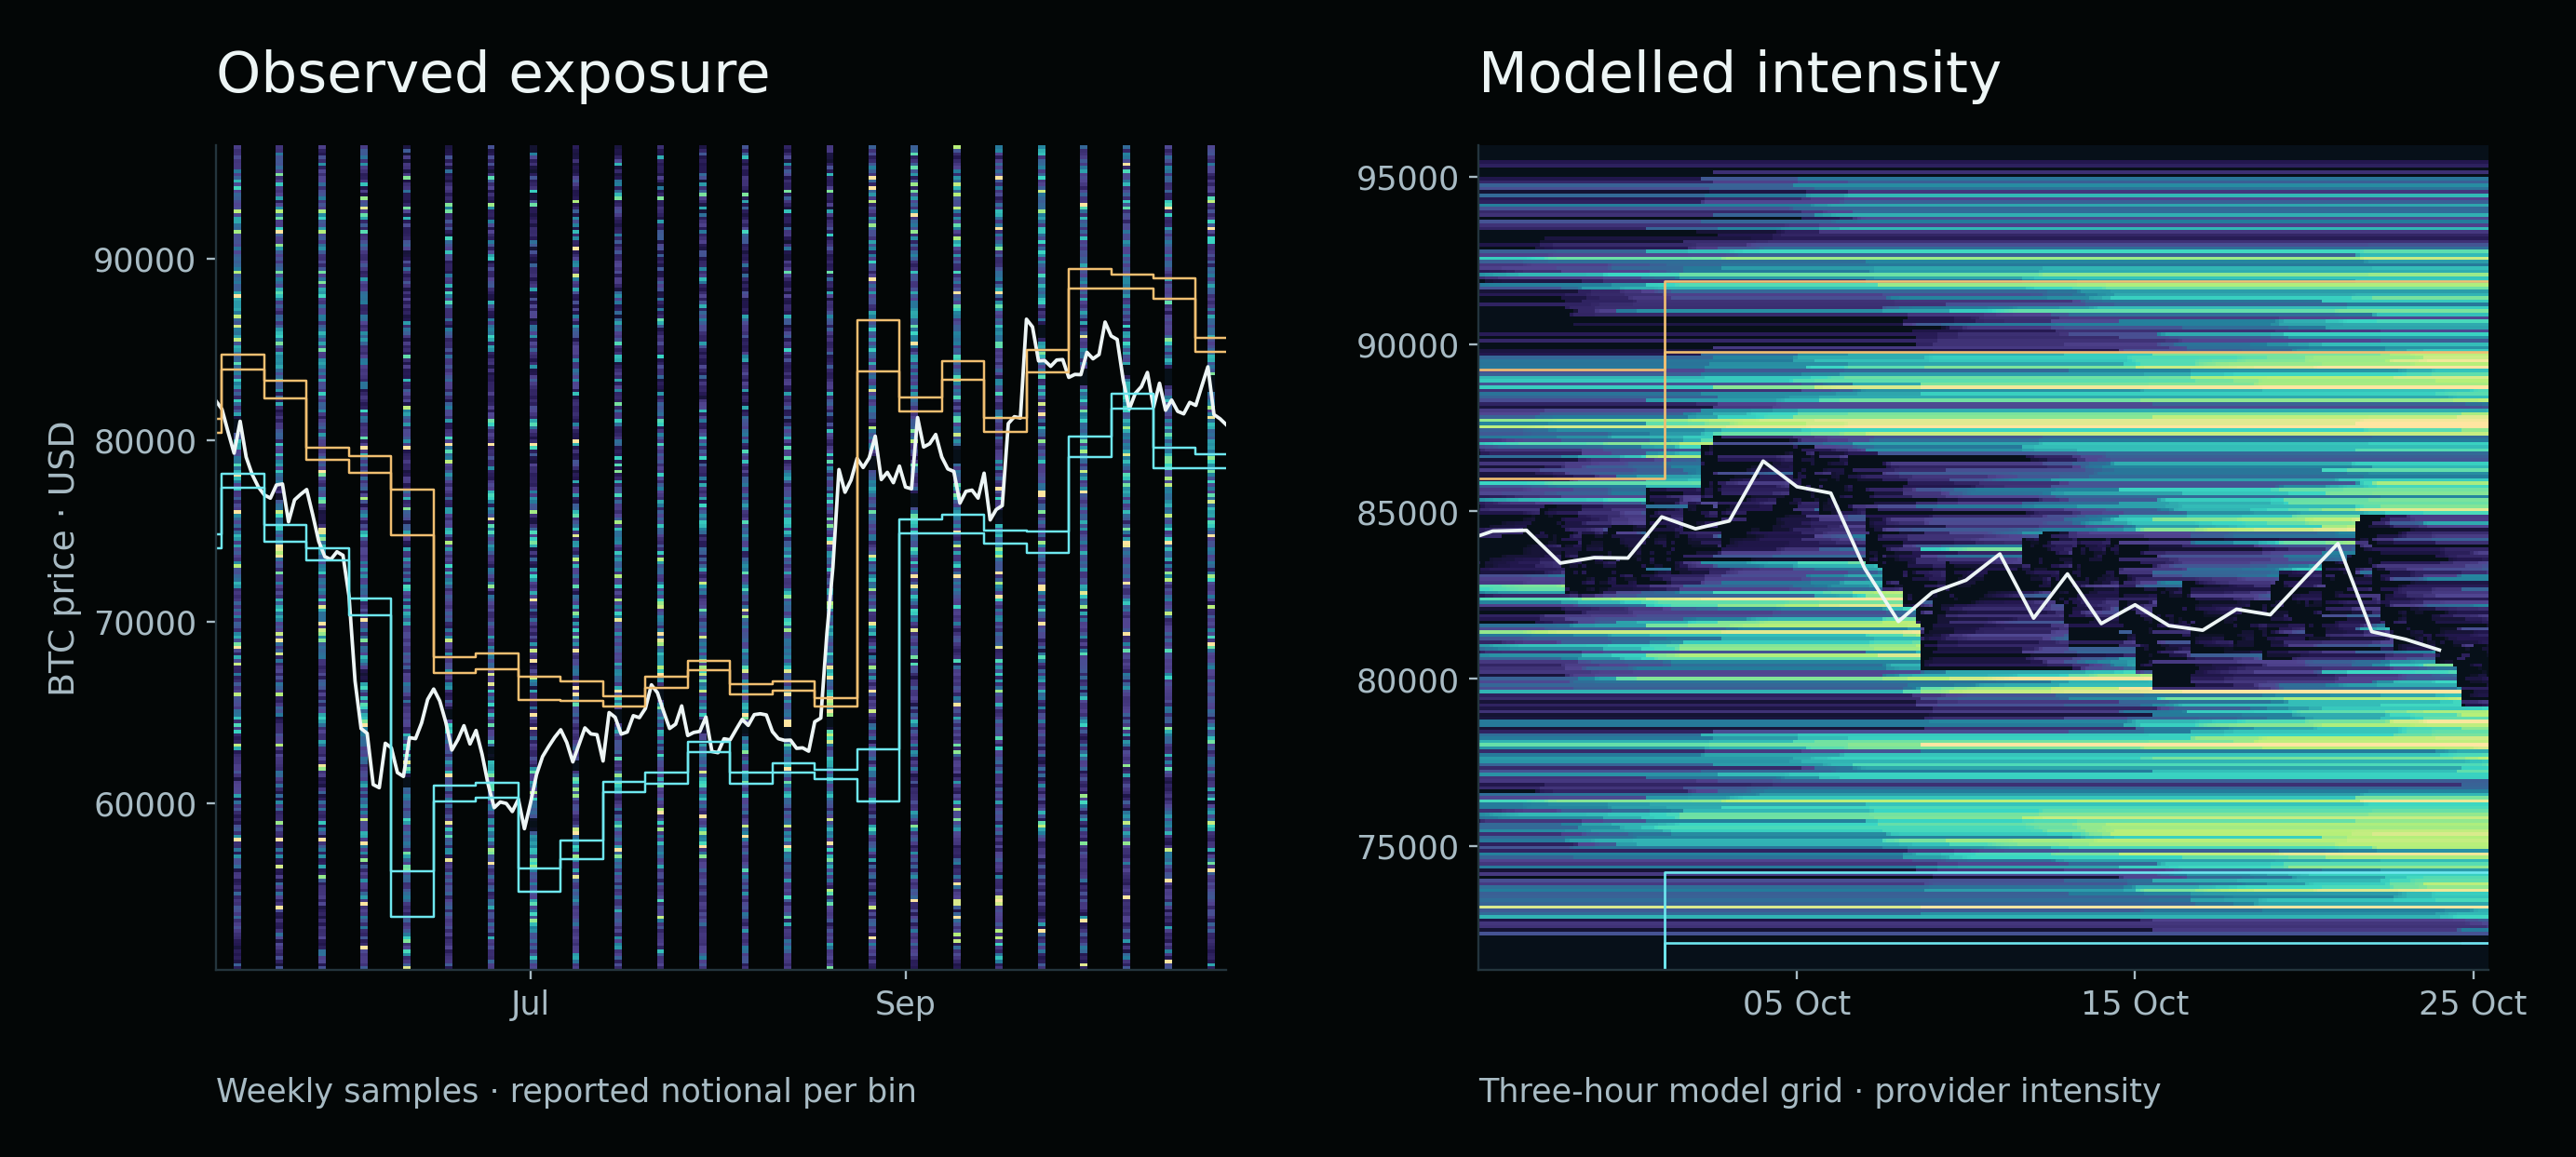
Partite dall’esposizione osservata e passate tra Bitcoin, Ethereum, Solana e BNB. Le colonne colorate sono i campioni settimanali reali del materiale fornito. Gli spazi temporali non sono osservati né interpolati. La linea segue le chiusure giornaliere della stessa piattaforma.
Osservare la sovrapposizione.
Caricamento delle mappe di ricerca archiviate…
Scala cromatica non lineare propria di ogni mappa. Asset diversi non condividono una sola scala in dollari.
Usate la sovrapposizione pivot per vedere se un intervallo denso di prezzi si trova dentro, fuori o a cavallo di una fascia. Disattivate le fasce interne se ostacolano l’esame della zona esterna. Passate il cursore o toccate una cella per consultarne istante, intervallo e nozionale. L’intervallo è un’unità visiva; le percentuali esatte usano i prezzi sottostanti delle posizioni, non i pixel.
La vista modellizzata è deliberatamente separata. Mostra la griglia archiviata del modello 2 CoinBoss per BTC, ETH o SOL, nelle unità d’intensità dichiarate dal fornitore. Offre una superficie più densa, ma non sostituisce i dati direttamente osservati. Provenienza e composizione per piattaforme del modello non sono state verificate indipendentemente nello studio.
Il limite cromatico modifica la saturazione, non i dati. Le mappe osservate usano una scala non lineare limitata per impostazione iniziale al 98.5º percentile dei valori positivi, per mantenere visibili addensamenti moderati accanto a quelli enormi. I valori superiori restano in tutti i calcoli. Modificare il limite cambia il contrasto, non il rischio di una zona.
Ogni asset ha una scala propria. Una cella gialla su SOL e una su BTC non rappresentano necessariamente lo stesso importo. Per confrontare asset, esaminate i valori o le quote normalizzate nell’esploratore, non la luminosità.
Il contenuto del campione e la costruzione di una percentuale.
Il dataset principale contiene posizioni storiche Hyperliquid ottenute tramite Vike. La regola sceglie la prima osservazione disponibile del mercoledì tra 12:00 e 12:10 UTC. Lo studio ampio comprende 24 date, dal 13 maggio al 21 ottobre 2026. Le pagine disponibili sono state raccolte e controllate per duplicati, valori non validi e risposte incomplete.
Il catalogo combinato conteneva 343 contratti. Erano disponibili confronti utilizzabili per 334 strumenti. Sono identificativi, non 334 asset economici indipendenti: compaiono mercati aggiuntivi ed esposizioni ripetute ai medesimi sottostanti. Su 6,728 istantanee complete, 6,680 avevano esposizione idonea non nulla almeno per i calcoli pertinenti. Applicare più basi pivot, lati e zone ha prodotto 123,240 confronti, non 123,240 esperimenti indipendenti.
Per un’osservazione di supporto, il denominatore è il nozionale idoneo con prezzi dichiarati tra P − D e P. Quello di resistenza copre P fino a P + D. Un prezzo esattamente su P è assegnato solo alla resistenza per non duplicarlo. Gli estremi esterni sono inclusi. I record con prezzi di liquidazione mancanti, non positivi o inutilizzabili non ricevono una collocazione inventata.
La coordinata di un prezzo di liquidazione dichiarato q è k = |q − P| / D. Il numeratore obiettivo comprende nozionale idoneo con 0.618 ≤ k < 0.786 sul lato scelto. Si divide per l’insieme corrispondente e si moltiplica per 100. Entrambi i controlli usano lo stesso denominatore. Calcoliamo prima una quota per istantanea, poi la media per asset e combinazione.
La distinzione impedisce a un’osservazione grande di ridefinire tacitamente la domanda. La quota media tra istantanee descrive la distribuzione campionata tipica. Il rapporto di tutti i dollari aggregati descrive dove si trova il nozionale totale. Entrambi informano, ma non sono la stessa statistica. Osservare ripetutamente una posizione persistente non è nuovo afflusso di capitale da sommare come accumulo totale.
In un riepilogo ampio tra strumenti, la media di ogni strumento idoneo ha uguale peso. Un riepilogo ponderato in dollari risponderebbe diversamente e farebbe dominare i mercati maggiori. Le tabelle mantengono le definizioni originali, senza cambiare pesi per migliorare il risultato.
Periodi di riferimento e convenzione trimestrale
I pivot settimanali iniziano lunedì UTC e usano la settimana precedente conclusa. I mensili usano il mese civile precedente completo. Gli annuali usano l’anno civile precedente. Solo dati conclusi entrano in una griglia attiva.
La convenzione trimestrale TradeLean raggruppa candele settimanali secondo il trimestre della data d’apertura. Non coincide automaticamente con candele trimestrali per giorni civili. Le transizioni del 2026 sono 6 aprile, 6 luglio e 5 ottobre. La definizione resta in ogni tabella e sovrapposizione; non si sceglie dopo la convenzione migliore.
Ventiquattro osservazioni settimanali coinvolgono 24 griglie settimanali. Le stesse osservazioni su base annuale coinvolgono una sola griglia annuale attiva. Più istantanee non creano più periodi annuali indipendenti.
Sei esempi mostrano cosa significhi davvero «più esposizione».
| Asset | Base e lato | Obiettivo | Controllo più forte | Divario | Incremento relativo | Periodi vincenti |
|---|---|---|---|---|---|---|
| BTC | Settimanale · supporto | 21.09% | 19.99% | +1.10 pp | +5.5% | 11 / 24 |
| ETH | Settimanale · supporto | 24.50% | 19.56% | +4.93 pp | +25.2% | 11 / 24 |
| SOL | Mensile · resistenza | 20.98% | 16.57% | +4.40 pp | +26.6% | 5 / 6 |
| BNB | Trimestrale · TradeLean · resistenza | 16.81% | 12.63% | +4.18 pp | +33.1% | 2 / 3 |
| AVAX | Mensile · resistenza | 19.32% | 15.99% | +3.33 pp | +20.8% | 4 / 6 |
| LINK | Mensile · supporto | 26.83% | 20.62% | +6.21 pp | +30.1% | 3 / 6 |
Questi casi spiegano i risultati, non sostituiscono la matrice completa. Tutti confrontano quote medie nel proprio asset, lato e convenzione. Una percentuale maggiore per LINK non dimostra una sacca assoluta di liquidazioni maggiore di BTC. Gli insiemi possono differire per ordini di grandezza.
Bitcoin, supporto settimanale: l’obiettivo ha media 21.09%, contro 19.99% nel vicino più forte. Il divario è circa 1.10 punti percentuali, o 5.5% relativo. È una media positiva ma modesta. Vince in 11 dei 24 periodi settimanali: una media lievemente favorevole non è dominio nella maggioranza delle osservazioni.
Ethereum, supporto settimanale: l’obiettivo ha media 24.50%, contro 19.56% e 17.77%. Il vantaggio approssimativo di 4.93 punti sul vicino più forte supera quello di Bitcoin. Tuttavia vince anch’esso 11 periodi su 24. Magnitudine e frequenza raccontano parti diverse.
Solana, resistenza mensile: la quota media obiettivo è 20.98%, contro 16.29% e 16.57%. Spicca la ripetibilità: cinque dei sei mesi superano entrambi i controlli. È la maggiore regolarità mensile tra gli esempi principali, includendo comunque un insuccesso e mesi estremi osservati parzialmente.
BNB, resistenza trimestrale: il 16.81% dell’obiettivo si confronta con 12.63% e 8.87%. Vince in due dei tre intervalli trimestrali. Sono solo tre intervalli, non tre trimestri completi indipendenti. È un contrasto interessante con uno storico breve per periodi.
AVAX e LINK: la resistenza mensile AVAX ha media 19.32% contro 15.99% del controllo più forte, con quattro vittorie su sei mesi. Il supporto mensile LINK ha media 26.83% contro 20.62%, con tre vittorie su sei. Quest’ultimo ha divario maggiore ma sequenza meno regolare. Classificare per un solo numero evidenziato nasconderebbe la distinzione.
Il confronto completo dei grandi asset
Cambiare asset. Mantenere il test.
L’esploratore mostra dieci asset, quattro basi pivot e due lati. Le tre barre confrontano quota media obiettivo e due quote medie di controllo. La matrice non filtra i positivi: tutte le 80 combinazioni restano selezionabili.
Seguire le evidenze.
Le barre confrontano quote medie. «Sopra entrambi» è descrittivo, non un test di significatività. Le vittorie per periodo sono separate.
Mostra i periodi osservati
Ogni combinazione
Seleziona una cella. Il turchese indica un divario medio positivo; il rosa uno negativo. Ogni cella contiene anche un numero con segno.
Apri la matrice completa stampabile
Ci sono 23 combinazioni positive su 80 se «positiva» significa che la quota media obiettivo supera entrambe le medie vicine. È un conteggio descrittivo nel campione, non un tasso di successo operativo di 23 su 80, una probabilità d’inversione o un’affermazione di significatività statistica.
Ciascuno dei dieci asset ha almeno una combinazione positiva. È una reale presenza del fenomeno su più asset, ma più debole di un effetto universale. Con otto combinazioni per asset, scegliere dopo la migliore facilita trovare un esempio attraente. Una pretesa generalizzabile deve fissare combinazione o regola prima di esaminare dati nuovi.
La matrice risponde a una domanda pratica: dove è comparsa quella sovrapposizione nello storico misurato? Mostra subito anche le prove contrarie. Il nome noto di Bitcoin non rende positiva ogni cella BTC; una cella mensile SOL favorevole non rende uguali le altre scale.
CSV completo e record per periodo sono scaricabili sotto. L’esploratore visualizza quelle tabelle nel browser, non è un flusso nuovo in tempo reale. Cambiare un comando seleziona una riga pubblicata; non avvia ottimizzatori nascosti né interroga posizioni attuali.
Leggere le mappe storiche alla loro reale frequenza di campionamento.
Una mappa utile mostra dove erano le fasce nel tempo e quanto spesso si osservava l’esposizione. Le quattro mappe preservano gli spazi tra campioni del mercoledì, senza sembrare una piattaforma monitorata continuamente.
La griglia settimanale Bitcoin si rinnova spesso. La fascia può spostarsi perché cambia l’ampiezza precedente, anche se una posizione aperta cambia appena. Un addensamento che entra in una nuova fascia dopo il rinnovo differisce da nuovo rischio su un livello fisso. L’immagine localizza tali domande; da sola non prova il meccanismo.
Il supporto settimanale Ethereum è numericamente più forte di Bitcoin nel confronto scelto. Il grafico aggiunge il contesto temporale: distribuzione del rischio e geometria evolvono. Poche osservazioni forti possono pesare molto sulla media. Guardare l’intero asse informa più di ritagliare l’incrocio più luminoso.
La mappa mensile Solana si rinnova meno spesso, facilitando confronti nella stessa griglia attiva. Il risultato cinque su sei va letto insieme a spostamenti delle fasce e distribuzioni campionate. È una relazione locale ripetuta nella finestra, non promessa che ogni movimento nella fascia inverta.
BNB illustra l’importanza della convenzione. La sovrapposizione segue il raggruppamento per apertura settimanale. Una definizione diversa di candela trimestrale può spostare pivot e limiti. Un’apparente divergenza tra grafici può dipendere dalla definizione degli input, non da una mappa guasta.
I quattro grafici usano la stessa piattaforma per prezzi e posizioni. Elimina una fonte evitabile di disallineamento, non l’incertezza dei conti, i prezzi mancanti o le ore e i giorni non osservati tra campioni.
Una media forte e un effetto ripetibile sono risultati distinti.
Una media può aumentare per un episodio eccezionale. Per valutare ricorrenza, raggruppiamo istantanee nei periodi pivot attivi e confrontiamo nuovamente obiettivo e controlli in ciascuno. Per una griglia mensile le unità naturali sono i mesi, non le posizioni individuali di un mercoledì.
La resistenza mensile SOL vince cinque mesi su sei. È più informativo di una media globale perché il vantaggio non si limita a un intervallo civile. Il mese perdente resta. Maggio e ottobre sono parziali e ogni mese contiene pochi campioni. Cinque vittorie non sono una probabilità previsionale precisa.
Quattro su sei per AVAX, tre su sei per LINK e due su tre per BNB descrivono ripetibilità diverse. Vanno mantenuti divario medio, numero di periodi, durata e frequenza di vittorie. Ridurli a «funziona» elimina proprio l’informazione per decidere se continuare il monitoraggio.
Il regime di mercato è un altro possibile confondente. Forti rialzi o ribassi cambiano la posizione dei prezzi dichiarati rispetto alle ampiezze precedenti. La classificazione usa dati giornalieri anteriori: un’osservazione rialzista richiede chiusura sopra la media mobile semplice a 200 giorni e aumento della media rispetto a venti giorni prima. La ribassista usa condizioni inverse; le altre restano non classificate, senza forzare una tendenza.
Le combinazioni scelte di supporto settimanale ETH, resistenza trimestrale BNB, resistenza mensile AVAX e supporto mensile LINK superano entrambi i controlli nei gruppi rialzisti e ribassisti separati. Ne amplia l’interesse descrittivo, senza dimostrare che ogni mese, osservazione o futuro regime ripeta l’ordine.
C’è anche selezione: i test di regime su casi scelti per medie globali favorevoli sono descrizioni successive. Non vanno presentati come conferma indipendente di casi e regola su nuovi dati.
Lo storico giornaliero Ethereum rivela cosa può nascondere una media in evidenza.
Una serie ETH più densa offre 168 osservazioni giornaliere utilizzabili dall’8 maggio al 24 ottobre 2026. Un giorno mancava l’istantanea nella finestra; un altro non aveva esposizione utilizzabile con prezzo. Sono esclusioni, non giorni senza rischio. La serie usa la stessa piattaforma: aggiunge dettaglio temporale, non una replica indipendente altrove.
Per il supporto trimestrale, la quota media obiettivo in questo storico è 22.67%, contro 16.18% e 15.41% nei controlli. È un contrasto descrittivo positivo rilevante. Dividerlo per intervalli trimestrali attivi cambia l’interpretazione.
L’intervallo del secondo trimestre ha media obiettivo 33.56%. Il terzo 15.09%, e ottobre nel quarto 24.77%. Nel terzo il controllo lontano ha 22.16%, superando l’obiettivo. Affermare un dominio trimestrale ETH ininterrotto fallisce quindi la verifica dettagliata.
L’obiettivo supera entrambi i controlli in 78 giorni su 168. La media globale è positiva benché la maggioranza non vinca. Episodi grandi alzano la media senza creare una condizione persistente quotidiana. Entrambe le misure sono utili ma rispondono diversamente.
Per questo usiamo «concentrazione osservata», non «sempre significativa». Una grande sacca intermittente può importare. Descriverla come permanente rende la mappa meno precisa, non più sicura.
Che succede applicando lo stesso test all’intero mercato?
Gli esempi noti sono un punto di partenza. Una pretesa ampia richiede stessa base e lato per tutti gli strumenti idonei, senza scegliere un vincitore per ciascuno. Il riepilogo prima media le quote di ogni strumento e poi dà uguale peso a tali medie.
| Base | Strumenti idonei | Obiettivo | Vicino | Lontano | Sopra entrambi? |
|---|---|---|---|---|---|
| Mensile | 175 | 20.22% | 21.32% | 18.18% | No |
| Trimestrale · TradeLean | 173 | 15.64% | 23.70% | 11.73% | No |
| Settimanale | 176 | 24.40% | 16.84% | 30.11% | No |
| Annuale | 130 | 6.17% | 12.85% | 5.00% | No |
Nell’insieme combinato, l’obiettivo esterno non supera entrambi i vicini in nessuna base. Nella settimanale supera il vicino ma non il lontano. Nella mensile resta sotto il vicino. Trimestrale e annuale non stabiliscono superiorità universale.
Non cancella le posizioni misurate nelle fasce SOL o ETH. Cambia la portata della conclusione. Combinazioni specifiche favorevoli coesistono con un riferimento ampio sfavorevole. Entrambi i fatti servono per comprendere il risultato.
Supporto e resistenza vanno mantenuti separati. Aggregarli può nascondere un positivo su un lato e un negativo sull’altro. Viceversa scegliere dopo il lato migliore non dimostra un effetto indipendente dal lato.
La ricerca trova candidati anche in contratti meno noti. Emergendo da una vasta ricerca tra strumenti e impostazioni, il valore immediato è una lista da testare prospetticamente. Pubblicare solo celle riuscite farebbe apparire il fenomeno più generale delle evidenze.
Un livello visivo diverso
Le mappe continue mostrano un altro tipo d’informazione.
Le mappe dense sono superfici archiviate del modello 2 CoinBoss. L’archivio è del 25 ottobre 2026; contiene 250 centri di prezzo e istanti ogni tre ore. La quantità è intensità dichiarata dal fornitore, non somma direttamente osservata di nozionali dei conti del campione.
Offrono un contesto prezioso: rendono visibili persistenza e scomparsa degli addensamenti e il confronto con fasce mensili. Non trasformano 24 campioni settimanali in un registro continuo per conto.
L’interattività permette di alternare i due tipi proprio per evidenziare la differenza. Il modo osservato indica dollari; il modellizzato unità d’intensità. Un addensamento può spiccare diversamente perché i fornitori misurano o stimano oggetti differenti.
CoinGlass descrive i livelli come calcoli da dati di mercato e livelli di leva per la liquidazione. È un altro motivo per identificare fornitore e modello invece di trattare le mappe come inventari intercambiabili. Un buon grafico deve chiarire la distinzione. Riferimento metodologico della mappa CoinGlass ↗
La concordanza tra modello e osservazione di posizioni merita indagine. Chiamarla seconda misura indipendente della stessa popolazione richiede maggiori informazioni su copertura di piattaforme, input, costruzione storica e dipendenza dalla prima fonte.
Una sovrapposizione precisa richiede una base di prezzi comune.
La precisione dipende dall’allineamento delle due componenti. Contano strumento, piattaforma, scala, fuso e convenzione temporale. BTCUSD Bitstamp e un perpetuo BTC altrove possono avere massimi, minimi e chiusure diversi, spostando P e limiti.
Le immagini originali TradeLean TradingView restano come contesto, con etichette e attribuzioni. Non sono nuovi registri di posizioni scaricati né fonti numeriche dei risultati.
L’immagine fornita porta fasce mensili calcolate da Bitstamp. La scala è calibrata dall’immagine e il passaggio approssimativo a ottobre è segnato. Il fuso originale è ignoto. È una sovrapposizione illustrativa tra fonti, utile per orientarsi ma insufficiente per estrarre quote esatte dai pixel.
Le ricostruzioni storiche adottano un’altra impostazione: prezzi e esposizione provengono da Hyperliquid con riferimenti conclusi espliciti. Mantengono coerente la base quantitativa. Le candele sono identificate come ricostruzioni, non spacciate per schermate TradingView.
Quando due fasce sembrano vicine, prima si verificano i limiti numerici, non si stringe il ritaglio. Una piccola differenza di base conta vicino a 0.618 o 0.786. Dichiarare la convenzione consente riproduzione indipendente.
Collegare lo studio alla roadmap dei prezzi.
La ricerca parte dal quadro geometrico della serie pivot TradeLean. Il video spiega la fascia esterna come area di prezzi. Non afferma di misurare il campione di posizioni qui utilizzato. Distinguere i ruoli chiarisce l’apporto dello studio.
Video originale in inglese
Come trovare massimi e minimi di mercato con i punti pivot · YouTube ↗ · La riproduzione carica contenuti YouTube.
Per i calcoli delle fasce, iniziate da Pivot point di Fibonacci: la mappa prima del movimento. Per l’interazione tra riferimenti superiori e inferiori, continuate con Collegare mappe pivot annuali, trimestrali e mensili. Periodi diversi possono indicare intervalli simili; la confluenza geometrica resta distinta dal misurare l’esposizione presente.
L’evidenza aggiuntiva è la distribuzione misurata. Invece di «il prezzo ha reagito vicino a una linea», chiediamo se una fascia indipendentemente definita contenga più rischio dichiarato di alternative appropriate nell’istante osservato.
Binance e Bybit concordano su alcune distribuzioni. La concordanza è specifica?
Lo studio esteso usa archivi pubblici Tardis per una prospettiva più lunga dei messaggi acquisiti. Il periodo utilizzabile copre 77 primi giorni di mese, da giugno 2020 a ottobre 2026. Sono 160 file scaricati, 153 non vuoti e oltre 3.8 milioni di righe sorgente.
Dopo filtri comparabili di storico e contratti, offre 1,390 mercati piattaforma–contratto e 812 simboli. Restano contratti lineari USDT; gli inversi sono esclusi per le diverse unità nozionali. Un sottostante su due piattaforme è due record di mercato, non due asset indipendenti.
Il primo giorno del mese è una selezione sistematica sparsa, particolarmente sensibile al rinnovo mensile pivot. Più anni di calendario non rendono l’archivio rappresentativo di ogni giorno negoziato.
Per la fascia esterna trimestrale combinata, Spearman delle quote medie per contratto tra Binance e Bybit è circa 0.881 su 449 mercati abbinati. È una forte concordanza descrittiva. Ma il controllo vicino è circa 0.885 e quello lontano 0.906. L’obiettivo non emerge come correlato in modo unico.
I vicini importano per la stessa ragione del test principale. Entrambe le piattaforme negoziano lo stesso sottostante con movimenti collegati. Intervalli comuni poco attivi e zeri influenzano i ranghi. Guardare solo l’alta correlazione obiettivo sovrastimerebbe la specificità della geometria 0.618–0.786.
L’estensione riguarda messaggi acquisiti, non inventario precedente di ogni posizione liquidabile. La documentazione Bybit identifica per esempio il prezzo come prezzo di fallimento. Moltiplicarlo per la dimensione non va ribattezzato volume al prezzo effettivo di esecuzione. Definizioni dei campi Bybit ↗ · Documentazione degli archivi Tardis ↗
Il risultato informa sulla concordanza nel campione scelto, non conferma indipendentemente che un rapporto fisso attiri liquidità su ogni asset.
Una grande posizione è parte del rischio, non un inconveniente da rimuovere.
Se un conto fornisce gran parte del nozionale, la sacca esiste comunque. Eliminarlo per rendere la distribuzione più liscia risponde a un’altra domanda. Tutte le dimensioni rimangono nei calcoli principali.
La concentrazione dei partecipanti conta comunque. Una sacca su molti conti può persistere diversamente da una dominata da un conto che può aggiungere garanzie o chiudere. La domanda non è se la grande posizione invalidi il rilievo, ma quanto la sacca dipenda dalla sua permanenza.
La tabella di sensibilità rimuove la maggiore posizione e ricalcola il denominatore, indebolendo sostanzialmente i casi positivi. La quota della resistenza mensile SOL scende a circa 12.20%, contro 18.07% e 18.66% dei controlli. Identifica concentrazione dei partecipanti, non cancella retroattivamente l’esposizione.
Una percentuale alta può descrivere un insieme minuscolo. In un rilievo attuale separato di stop, il supporto mensile STX aveva 100% dell’insieme ma un solo stop di circa $2,100. Una fascia interna IMX aveva circa 95.16%, ma solo $1,326.74 di nozionale obiettivo. Sono osservazioni reali di scala molto diversa da una grande sacca di derivati.
Una scheda completa della sacca richiede quattro valori.
- Quota: quanto dell’insieme definito è nella fascia?
- Dollari: qual è il nozionale idoneo assoluto?
- Partecipanti: quante posizioni contribuiscono?
- Contributo maggiore: quanto dipende dalla posizione più grande?
Per monitorare, aggiungete distanza dal prezzo attuale e anzianità del rilievo. Una grande sacca lontana, piccola vicina o in rapida scomparsa sono condizioni diverse anche a quote normalizzate uguali.
Concentrazione e accumulo non sono lo stesso processo.
Un’istantanea dice dove si trova l’esposizione in un momento. L’accumulo riguarda come è arrivata o cambiata. La quota può salire mentre il nozionale scende se il resto scende più velocemente. Viceversa, nuovo nozionale può entrare mentre la quota cala perché i vicini crescono di più.
Il test preliminare d’avvicinamento usa osservazioni settimanali distanti esattamente sette giorni in griglia invariata. Il prezzo deve allontanarsi da P verso la fascia senza raggiungerne il limite vicino. La stessa definizione vale per ciascun controllo rispetto al proprio limite.
Entrano solo strumenti con almeno tre eventi idonei per ogni fascia. Nella resistenza mensile dei contratti crypto principali, l’obiettivo ha media 18.65%, contro 17.03% e 16.50%: circa 9.5% relativo sopra il controllo più forte. Individualmente, 59 strumenti su 173 superano entrambi.
È un risultato esplorativo condizionato. Gli eventi delle tre fasce avvengono in date diverse e non sono abbinati per distanza, volatilità, velocità o fase. I campioni settimanali perdono avvicinamenti rapidi. Non dimostra che la fascia causi accumulo o attiri poi il prezzo.
Un test più solido osserverebbe nozionale e composizione a frequenza maggiore prima dell’approccio, abbinerebbe distanza e volatilità, manterrebbe la griglia e confronterebbe finestre uguali. La storia causale deve aspettare quel disegno, non derivare da un’animazione vivace.
Trasformare una mappa in un registro realmente verificabile.
L’uso migliore è rendere il rilievo abbastanza preciso per riesaminarlo. Prima dell’immagine, definite strumento, piattaforma, periodo, istante e due limiti. Conservateli. Cambiamenti successivi della fascia o popolazione non vanno confusi con cambiamenti del prezzo intorno a una sacca fissa.
Identificate poi i dati. In un modello, registrate fornitore, modello e unità. In una mappa osservata, idoneità ed esclusioni. Nel book, distinguete profondità visualizzata e liquidità annullabile. «Liquidità» è troppo generico per i tre registri.
Quantificate la sacca: dollari obiettivo, quota di un insieme dichiarato e valori dei controlli. La quota dà contesto; i dollari impediscono a un insieme minuscolo di sembrare sistemico. Conservate numero di posizioni e contributo massimo se disponibili.
Infine osservate cambiamenti senza riscrivere l’inizio. Il nozionale è cresciuto o sceso? La quota cambia per obiettivo o denominatore? Il conto maggiore resta? Un nuovo periodo ha spostato la fascia su un addensamento fermo? Queste domande trasformano un bel grafico in ricerca.
| Dato | Perché conservarlo |
|---|---|
| Asset, piattaforma e istante | Definisce mercato e stato descritti. |
| P, D e limiti | Preserva la geometria prima dell’esito successivo. |
| Valori obiettivo, vicino e lontano | Mostra se la sacca si distingue localmente. |
| Nozionale totale e dollari obiettivo | Separa concentrazione proporzionale e dimensione economica. |
| Numero di posizioni e quota maggiore | Rivela dipendenza da pochi conti. |
| Prossima osservazione con stessa definizione | Consente di misurare invece di raccontare dopo. |
Il comportamento del prezzo è un’osservazione ulteriore. Un addensamento può essere avvicinato, aggirato, attraversato rapidamente o ignorato. Non definisce entrate, direzioni o uscite redditizie. Valutare una regola richiede segnale datato precisamente, ipotesi d’esecuzione, finanziamento, commissioni, slippage e verifica indipendente degli esiti.
La roadmap resta utile senza tale promessa. Indica dove il rischio misurato si concentra, quali dati lo sostengono e se la descrizione resiste al rilievo successivo.
Cosa giustificherebbe una conclusione più forte?
La gerarchia è chiara: stabilire la sacca, confrontarla equamente, verificare la ripetizione per periodi, poi testare una regola fissata prima di nuovi dati. Una pretesa su tutti gli asset o condizioni va molto oltre poche medie retrospettive favorevoli.
La dipendenza limita l’evidenza. Posizioni persistono per settimane, asset si muovono insieme e basi pivot riusano storico sovrapposto. Considerare ogni posizione, istantanea e periodo indipendente crea precisione artificiale. Lo storico ampio ha 24 date, sei mesi e solo tre intervalli trimestrali attivi.
Esistono test multipli. Il solo blocco principale ha 80 combinazioni esterne; la ricerca molte di più. I casi favorevoli sono scelti dopo i risultati per spiegare. Un grafico più elegante non conferisce loro un valore p confermativo.
Una precedente verifica conservativa di una famiglia limitata di test per periodo, con permutazioni esatte dei segni e correzione Holm, non ha ottenuto significatività corretta. Le percentuali non diventano fittizie, ma si limita l’affermazione che uno storico breve e dipendente stabilisca una regola generale oltre il campione.
L’affermazione diretta sostenuta è quindi: la fascia contiene esposizione misurabile localmente elevata in combinazioni specifiche, alcune con vantaggi ripetuti per periodo. Il passo seguente è fissare candidati e regole, poi osservare dati non coinvolti nella selezione.
Protocollo di conferma prospettica
- Fissare asset, lato, convenzione e limiti 0.618–0.786 prima della nuova finestra.
- Mantenere invariati i controlli 0.450–0.618 e 0.786–0.954.
- Fissare calendario, idoneità e copertura minima.
- Seguire separatamente dollari e quota obiettivo e quote dei controlli.
- Usare inferenza per periodo che riconosca dipendenza temporale e tra asset.
- Riportare tutti i candidati prefissati, insuccessi inclusi, considerando la famiglia testata.
- Riservare una finestra intatta o osservazioni realmente prospettiche.
Ricostruire lo stesso storico, cambiare palette o usare un altro indicizzatore può trovare errori. Nulla crea un nuovo campione indipendente di mercato.
Una zona informa di più quando se ne misura il rischio.
La ricerca trova sovrapposizione osservabile tra fascia esterna TradeLean ed esposizione dichiarata su diversi grandi cryptoasset. La resistenza mensile SOL combina divario positivo e cinque vittorie mensili su sei. Il supporto settimanale ETH ha maggiore differenza media di BTC. La resistenza trimestrale BNB mostra il valore di vicini uguali rispetto a un riferimento uniforme.
I risultati meritano ulteriore ricerca, ma sono condizionati: un’affermazione universale sarebbe inesatta. La matrice ha 23 confronti positivi e 57 non positivi. I riepiloghi ampi non dominano ogni base. Lo storico ETH include un trimestre perdente. L’accordo tra piattaforme è forte nei messaggi ma anche nei controlli.
La fascia 0.618–0.786 è un luogo ripetibile per indagare il rischio. Nello storico coincide con esposizione elevata in combinazioni identificabili di asset, lato e periodo. La presenza attuale resta una domanda per i dati.
Questo è lo scopo della roadmap: posizione definita, stato misurabile e registro contestabile dal rilievo successivo. Il visivo deve mettere a fuoco questi tre elementi.
Domande su mappe di liquidità e zone pivot.
Lo studio dimostra che ogni asset concentra liquidità nella zona 0.702?+
No. Tutti e dieci hanno almeno un confronto medio positivo tra otto combinazioni. Ma solo 23 su 80 sono positivi, i riepiloghi ampi non lo sono universalmente e alcune medie hanno bassa ripetibilità. Non è sostenuta una pretesa su ogni asset, periodo e data.
Una mappa di liquidazioni è uguale a quella del book?+
No. Il book mostra ordini in attesa. Le liquidazioni riguardano prezzi dichiarati o stimati del rischio di posizioni a leva. Una è liquidità esposta; l’altra rischio di flussi forzati potenziali. Colori simili possono rappresentare quantità diverse.
Cosa significa un numero positivo nella matrice?+
Quota media obiettivo meno la maggiore media dei due controlli, in punti percentuali. Non è la media del margine minimo di ogni istantanea, un’altra operazione. Indica superiorità locale delle medie nel campione, non valore p significativo o rendimento previsto.
Perché la media può essere positiva con meno di metà osservazioni vincenti?+
Magnitudine e frequenza differiscono. Pochi episodi grandi alzano la quota media senza vincere nella maggior parte delle date. Il supporto trimestrale ETH giornaliero lo mostra: media positiva ma solo 78 su 168 vincono entrambi i confronti.
Gli spazi nella mappa indicano liquidità mancante?+
Sono osservazioni mancanti. Le mappe mostrano istantanee settimanali senza interpolazione. Un giorno vuoto non significa assenza di posizioni. Una cella osservata nera o debole è diversa da un vuoto temporale.
Un colore più luminoso indica più dollari tra asset?+
Non automaticamente. Ogni mappa ha scala non lineare propria e il modello usa intensità, non dollari. Confrontate valori o tabelle normalizzate. Il limite cambia solo saturazione; tutti i valori restano nei calcoli.
Le grandi posizioni invalidano il risultato?+
No. Sono esposizione reale e restano nel campione. La quota mostra dipendenza da pochi conti. Rimuovere la maggiore è una sensibilità sulla partecipazione, non motivo per cancellare il rischio iniziale.
Le mappe sono segnali operativi in tempo reale?+
Sono rilievi archiviati con finestre dichiarate, non flussi live o strategie testate. Rischio attuale richiede dati attuali; valutazione di strategie richiede regole temporali e d’esecuzione, costi e verifica indipendente degli esiti.
Esaminare i numeri dietro le immagini.
I file pubblici contengono tabelle anonime derivate e input dei grafici. Nessuna credenziale API, identificativo o dettaglio privato dei conti. Gli strumenti leggono nel browser senza accesso a una piattaforma.
Fonti, definizioni e note di riproduzione
- Posizioni principali: materiale storico Vike / Hyperliquid fornito, osservazioni dal 13 maggio al 21 ottobre 2026.
- Prezzi giornalieri: Hyperliquid, allineati alla piattaforma del confronto principale.
- Griglie modellizzate: modello 2 CoinBoss per BTC, ETH e SOL archiviato il 25 ottobre 2026; intensità dichiarata, non nozionale direttamente osservato.
- Messaggi supplementari: analisi fornita Binance / Bybit, primi giorni mensili da giugno 2020 a ottobre 2026.
- Contesto originale: registrazioni TradeLean TradingView e immagine CoinGlass fornita. La sovrapposizione CoinGlass–Bitstamp è approssimativa, non fonte numerica.
- Documentazione principale: Meccanismo di liquidazione Hyperliquid, Definizione della mappa CoinGlass, Campi del flusso Bybit, Documentazione archivi Tardis e Documentazione API CoinBoss. Documentazione consultata il 25 ottobre 2026.
Le 80 righe medie sono state ricalcolate dalla tabella di istantanee. Le percentuali esatte usano prezzi dichiarati delle posizioni. Le mappe aggregate visualizzano esposizione derivata: cambiare righe o limite cromatico non ridefinisce le quote obiettivo.
Limiti: include 0.618 ed esclude 0.786 normalizzati. La resistenza riceve P per evitare doppioni. Le viste senza la maggiore posizione ricalcolano il denominatore. Dati e prezzi mancanti non sono sostituiti da zeri.
È ricerca descrittiva. Non ha stabilito causalità universale, ricevuto revisione indipendente tra pari né valutato performance operative. Riporta confronti e limiti dello storico fornito.
Andrey
Fondatore di TradeLean. Ingegnere con dottorato, dirigente industriale senior e investitore e trader di lunga esperienza. Il lavoro applica il pensiero Lean all'analisi dei grafici, alla ricerca storica e alle prospettive di mercato.
Informazioni sull'autore ↗Citare questa ricerca
Andrey. Mappe di liquidità e zone pivot: studio su più asset. TradeLean. 2026-10-25. https://tradelean.com/it/liquidity-pivot-zones
Partecipa alla conversazione
Discussione
Sono benvenute domande, osservazioni e critiche motivate alla ricerca.
Nessun commento ancora pubblicato. Inizia la discussione qui sotto.
Lascia un commento
I commenti vengono revisionati prima di pubblicarli. Mantieni la discussione pertinente e rispettosa; evita dati finanziari personali o informazioni dei conti.