
Een pivotband wordt berekend uit prijzen waartegen al is gehandeld. Een liquidatiekaart beschrijft posities die nog aan risico zijn blootgesteld. Wanneer beide samenvallen, wordt een abstract referentiepunt op de grafiek concreter: een prijsinterval met identificeerbaar financieel risico.
Die overlap komt voor in het onderzoek van TradeLean. Hij is zichtbaar in de onderliggende positiegegevens, niet alleen op een kleurrijke schermafbeelding. Op Solana's maandelijkse weerstandskaart bevatte de band 0.618–0.786 gemiddeld 20.98% van de relevante liquidatieblootstelling, tegenover 16.29% en 16.57% in de even brede aangrenzende banden. In vijf van de zes waargenomen maanden overtrof hij beide buren. De wekelijkse steun van Ethereum en de kwartaalweerstand van BNB bieden andere, even leerzame voorbeelden.
De belangrijke vraag is hoe ver die bevinding reikt. Domineert dezelfde band bij Bitcoin? Blijft een hoog gemiddelde overeind bij een nieuwe maand? Meten heldere gemodelleerde clusters hetzelfde als gerapporteerde liquidatieprijzen? En wat gebeurt er als we niet langer aantrekkelijke voorbeelden kiezen, maar elke test tonen?
Dit onderzoek beantwoordt die vragen met geplande historische waarnemingen, vaste pivotgeometrie en expliciete vergelijkingen. Het omvat 6,728 volledige positiesnapshots, 24 wekelijkse datums en 334 instrumenten met bruikbare vergelijkingen. Voor de tien bekende cryptoactiva die uitvoerig worden onderzocht, zijn hieronder alle 80 combinaties van tijdschaal en zijde beschikbaar.
De bevinding
De overlap bestaat.
De omstandigheden tellen.
De band 0.618–0.786 valt samen met verhoogde gerapporteerde liquidatieblootstelling in specifieke combinaties van activum, tijdschaal en zijde. De gegevens ondersteunen een voorwaardelijk verband, geen onveranderlijke concentratie bij elk activum of elke periode. ‘Overal statistisch significant’ is geen uitkomst van dit onderzoek.
Zo leest u de vergelijkingen
Een positieve vergelijking betekent dat de doelband een groter gemiddeld aandeel van de gerapporteerde blootstelling bevat dan elk van de even brede aangrenzende banden. Een zwakkere of negatieve vergelijking betekent dat de band in die specifieke test niet opviel; het betekent niet dat er geen blootstelling was. Deze blootstellingsvergelijkingen verschillen van statistische correlatie, die afzonderlijk aan bod komt bij de controle tussen handelsplatforms.
Begin met de zes geselecteerde positieve voorbeelden en de kaarten. De volledige resultaten en robuustheidscontroles blijven beschikbaar om te tonen waar het verband standhoudt en waar niet.
Begin bij de meting
‘Liquiditeit’ beschrijft meer dan één kaart.
Een grote rustende limietorder, een stoporder en een hefboompositie met een gerapporteerde liquidatieprijs kunnen alle als horizontale band worden getekend. Hun economische betekenis verschilt. De kleur en vorm van een grafiek bepalen niet naar welk object we kijken.
Rustende orders beschrijven de momenteel getoonde bereidheid om te handelen. Een liquidatieprijs geeft een voorwaarde aan waaronder een blootgestelde positie mogelijk moet worden verkleind of gesloten. Een stop is een instructie die actief wordt wanneer de triggerconditie is vervuld. Een liquidatiebericht registreert een gebeurtenis die het platform heeft gemeld. Het eerste is beschikbare marktdiepte; het tweede potentiële gedwongen orderstroom; het derde voorwaardelijke orderstroom; het vierde een waargenomen bericht over een gebeurtenis.
| Laag | Wat deze weergeeft | Wat deze niet aantoont |
|---|---|---|
| Orderboekliquiditeit | Getoonde bied- en laatorders op een bepaald tijdstip en handelsplatform. | Dat de orders beschikbaar blijven wanneer de prijs ze bereikt. |
| Gerapporteerde liquidatieblootstelling | Open nominale waarde gekoppeld aan bruikbare gerapporteerde liquidatieprijzen. | Een gegarandeerde toekomstige hoeveelheid marktkoop- of verkooporders. |
| Gemodelleerde liquidatieheatmap | De door een aanbieder geschatte verdeling of intensiteitsoppervlakte. | Een volledig, rechtstreeks waargenomen register van alle rekeningen. |
| Vastgelegde liquidatieberichten | Gebeurtenissen uit de liquidatiestroom of het archief van een beurs. | De volledige risicovoorraad die vóór die gebeurtenissen bestond. |
Het belangrijkste cijfermatige resultaat betreft hier gerapporteerde liquidatieblootstelling: de in aanmerking komende nominale waarde van open posities, gegroepeerd naar gerapporteerde liquidatieprijs. ‘Concentratie’ betekent het aandeel binnen een afgebakende prijsband. Het betekent niet onmiddellijk uitvoerbare orderboekdiepte.
Daarom telt het artikel geen percentages uit verschillende kaarten op. Een gemodelleerde intensiteit van 30, een positieaandeel van 30% en $30 miljoen aan vastgelegde berichten zijn geen onderling verwisselbare grootheden. Eén kleurenschaal zou een schijnbare overeenstemming creëren die de metingen zelf niet rechtvaardigen.
De documentatie van Hyperliquid maakt het relevante mechanisme duidelijk: liquidatie hangt af van de onderhoudsmarge en de markprijs speelt een rol. De reactie kan een gedeeltelijke verkleining omvatten in plaats van onmiddellijke sluiting van de volledige nominale waarde. Een gerapporteerd niveau is dus een nuttige risicowaarneming, maar de uiteindelijke uitvoering blijft afhankelijk van de rekening- en markttoestand. Het liquidatiemechanisme van Hyperliquid ↗
Leg eerst de coördinaten vast
De zone bestaat voordat de heatmap wordt bekeken.
De test begint met een afgesloten referentieperiode. Noem het hoogste punt H, het laagste L en het slot C. De centrale pivot is P = (H + L + C) / 3 en de referentierange D = H − L. Een verhouding k wordt een prijs via P + kD boven de pivot of P − kD eronder.
De buitenste TradeLean-band ligt op een afstand van 0.618 tot 0.786 van D ten opzichte van P. Het midden is 0.702 en de breedte 0.168D. Bij weerstand zijn de onder- en bovengrens P + 0.618D en P + 0.786D. Bij steun loopt het prijsinterval van P − 0.786D tot P − 0.618D. Onder P keert de volgorde om; de breedte niet.
Deze geometrie geeft de waarneming vaste coördinaten. We zoeken niet eerst het helderste cluster en verschuiven vervolgens de pivot totdat beide samenvallen. Ook veranderen we de bandbreedte niet bij een activum waarvan de blootstelling toevallig breder verspreid is. De grenzen worden bepaald door afgesloten prijzen en de gekozen referentieperiode.
Dat is de nuttige verbinding tussen een pivotroutekaart en een liquiditeitskaart. De ene bepaalt waar de vraag wordt gesteld. De andere levert gegevens over wat zich daar bevindt. Geen van beide hoeft als een mystieke verklaring voor de andere te worden behandeld.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)De binnenste band, 0.146–0.236, blijft opgenomen in het bredere onderzoek en kan op de interactieve kaart worden getoond. Zijn breedte is 0.090D. De bekende referentie 0.184 is een aanduiding binnen die band, niet het rekenkundige midden van 0.191. De hoofdvergelijking van dit artikel betreft de buitenste band; de twee tests worden niet samengevoegd.
Dezelfde formule kan op veel instrumenten worden toegepast. Dat zegt iets over de overdraagbaarheid van een berekening. Of risico zich op de resulterende prijzen concentreert, is een afzonderlijke empirische vraag voor elke markt, waarnemingsperiode en databron.
Een heldere band verdient een eerlijke vergelijking.
Een breed interval bevat vaak meer nominale waarde dan een smal interval, simpelweg omdat het meer prijzen omvat. Een vergelijking van de buitenste zone met één lijn zou de zone een ingebouwd voordeel geven. Daarom vergelijkt de hoofdtest drie aangrenzende intervallen met exact dezelfde breedte.
Vanaf P naar buiten loopt de nabije controle van 0.450–0.618, het doel van 0.618–0.786 en de verre controle van 0.786–0.954. Elk beslaat 0.168D. Ze delen dezelfde blootstellingspool en hetzelfde waarnemingstijdstip. Een controle wordt niet opportunistisch verplaatst naar een zichtbaar leeg gebied.
Bij een gelijkmatige verdeling over de gekozen zijde van de pivotkaart zou een band met breedte 0.168 precies 16.8% van de pool bevatten. Dat is een nuttige geometrische referentie, geen marktspecifiek nulmodel. Werkelijke blootstelling kan naar de huidige prijs zijn verschoven, rond enkele rekeningen geconcentreerd zijn of na een sterke beweging ongelijk verdeeld zijn.
De strengere lokale vraag is of het doel beide even brede buren overtreft. BNB geeft een nuttig voorbeeld: het kwartaalweerstandsdoel bevat gemiddeld 16.81%, vrijwel precies de uniforme referentie, terwijl de twee buurintervallen slechts 12.63% en 8.87% bevatten. Een vergelijking met alleen 16.8% zou dat lokale contrast missen.
We rapporteren het verschil in procentpunten en, waar zinvol, de relatieve verhoging ten opzichte van de sterkere buur. Dit zijn verschillende uitdrukkingen. SOL's 20.98% tegenover 16.57% is ongeveer 4.40 extra procentpunten, of 26.6% relatieve verhoging. Het resultaat ‘26.6 procentpunten’ noemen zou het sterk overdrijven.
Een gewonnen vergelijking maakt het doel bovendien niet tot het grootste mogelijke interval op de grafiek. Een andere even brede band dichter bij P kan meer blootstelling bevatten. Lokale superioriteit, een algemene rangschikking en een causale verklaring voor de concentratie zijn drie verschillende beweringen.
Interactieve onderzoeksomgeving
Zet de posities naast de routekaart.
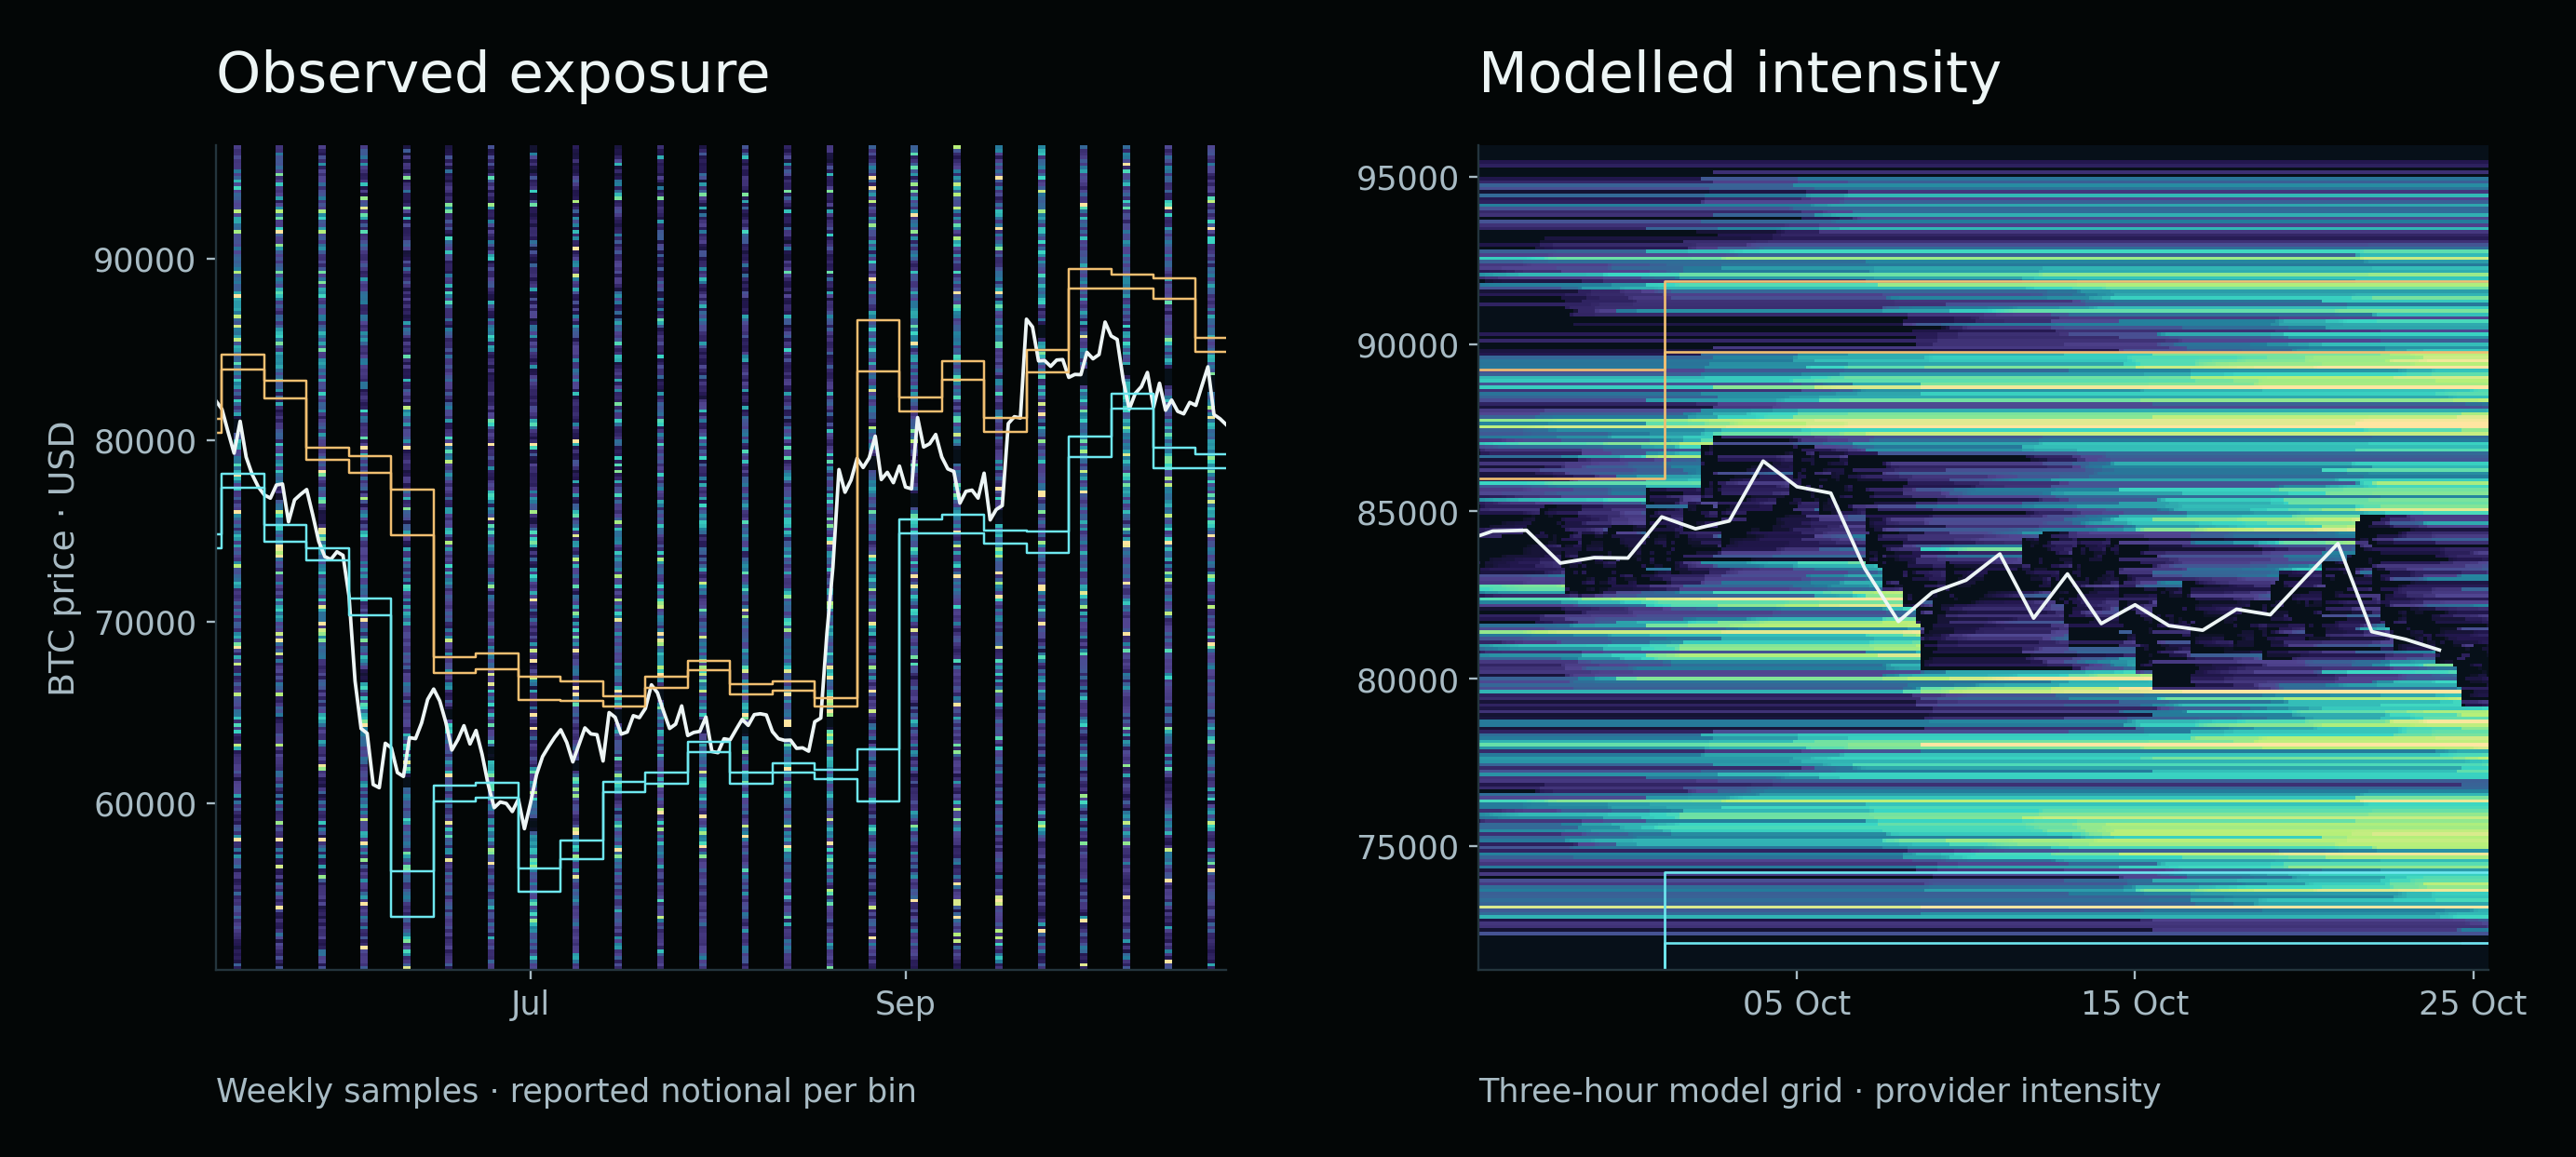
Begin met waargenomen blootstelling en wissel tussen Bitcoin, Ethereum, Solana en BNB. De gekleurde kolommen zijn de werkelijke wekelijkse steekproeven uit de aangeleverde onderzoeksbundel. Lege tijd tussen kolommen is niet waargenomen en niet door interpolatie ingevuld. De lijn volgt dagelijkse slotprijzen van hetzelfde platform.
Bekijk de overlap.
De gearchiveerde onderzoekskaarten worden geladen…
Niet-lineaire kleurenschaal binnen elke kaart. Verschillende activa delen niet één dollarschaal.
Gebruik de pivotoverlay om te zien of een dichte prijscel binnen, buiten of over een band ligt. Schakel de binnenste banden uit wanneer ze de vraag over de buitenzone vertroebelen. Wijs een gekleurde cel aan of tik erop voor tijdstip, prijsinterval en nominale waarde. Een prijscel is een weergave-eenheid; de exacte zonepercentages elders in dit artikel zijn berekend uit de onderliggende positieprijzen, niet uit de pixels.
De gemodelleerde weergave is bewust een afzonderlijke modus. Deze toont het gearchiveerde CoinBoss-model-2-raster voor BTC, ETH of SOL in de door de aanbieder gerapporteerde intensiteitseenheden. Het biedt een dichter visueel oppervlak, maar vervangt niet de rechtstreeks waargenomen positiegegevens. De herkomst en platformsamenstelling van het model zijn voor dit onderzoek niet onafhankelijk geverifieerd.
De kleurgrens verandert de verzadiging van de weergave, niet de data. De waargenomen kaarten gebruiken standaard een niet-lineaire schaal met een grens op het 98.5e percentiel van positieve celwaarden, zodat middelgrote clusters zichtbaar blijven naast zeer grote. Waarden boven die grens blijven in alle berekeningen. De grens verhogen of verlagen verandert het beeldcontrast, niet de hoeveelheid risico in een zone.
Elk activum gebruikt zijn eigen kaartschaal. Een gele SOL-cel en een gele BTC-cel vertegenwoordigen dus niet noodzakelijk hetzelfde dollarbedrag. Bekijk voor vergelijkingen tussen activa de waarden of de genormaliseerde aandelen in de resultatenverkenner, in plaats van de helderheid te beoordelen.
Wat de steekproef bevat en hoe een percentage ontstaat.
De belangrijkste dataset bestaat uit historische Hyperliquid-posities, verkregen via Vike. De steekproefregel selecteert de eerste beschikbare woensdagwaarneming tussen 12:00 en 12:10 UTC. Het brede onderzoek beslaat 24 geplande datums van 13 mei tot en met 21 oktober 2026. Beschikbare positiepagina's zijn verzameld en gecontroleerd op duplicaten, ongeldige waarden en onvolledige antwoorden.
De gecombineerde catalogus bevatte 343 contracten. Bruikbare vergelijkingen waren beschikbaar voor 334 instrumenten. Dat zijn instrumentidentificaties, niet 334 onafhankelijke economische activa: aanvullende markten en herhaalde blootstellingen aan dezelfde onderliggende waarde komen in de catalogus voor. Van 6,728 volledige snapshots bevatten 6,680 niet-nul toelaatbare blootstelling voor ten minste de relevante berekeningen. Verschillende pivotbases, zijden en zones leverden 123,240 vergelijkingen op, geen 123,240 onafhankelijke experimenten.
Voor een waarneming aan de steunzijde is de noemer de toelaatbare nominale waarde met gerapporteerde liquidatieprijzen tussen P − D en P. De noemer aan de weerstandszijde loopt van P tot P + D. Een prijs exact op P wordt alleen aan weerstand toegewezen om dubbeltelling te voorkomen. De buitenste eindpunten zijn inbegrepen. Records met ontbrekende, niet-positieve of onbruikbare liquidatieprijzen krijgen geen verzonnen plaats op de kaart.
De coördinaat van een gerapporteerde liquidatieprijs q is k = |q − P| / D. De doelteller bevat toelaatbare nominale waarde bij 0.618 ≤ k < 0.786 aan de gekozen zijde. Deel die nominale waarde door de pool van die zijde en vermenigvuldig met 100. Nabije en verre controle gebruiken dezelfde noemer. We berekenen eerst een aandeel per snapshot en middelen die vervolgens voor het beschreven activum en de combinatie.
Dit onderscheid voorkomt dat een grote waarneming ongemerkt de vraag herdefinieert. Een gemiddeld aandeel over snapshots gaat over de typische waargenomen verdeling. Een verhouding van alle samengevoegde dollars vraagt waar de totale gemeten nominale waarde ligt. Beide zijn informatief, maar niet dezelfde statistiek. Herhaalde waarnemingen van een aanhoudende positie zijn ook geen nieuwe kapitaalinstroom en mogen niet worden opgeteld tot een beweerde cumulatieve accumulatie.
Voor een brede samenvatting over instrumenten krijgt het gemiddelde van elk geschikt instrument hetzelfde gewicht. Een afzonderlijke dollargewogen samenvatting zou een andere vraag beantwoorden en de grootste markten laten domineren. Alle openbare tabellen hieronder behouden de oorspronkelijke definities in plaats van de weging te wijzigen om het resultaat te verbeteren.
Referentieperioden en de kwartaalconventie
Wekelijkse pivots beginnen op maandag UTC en gebruiken de afgesloten vorige week. Maandelijkse pivots gebruiken de vorige volledige kalendermaand. Jaarlijkse pivots gebruiken het vorige kalenderjaar. Alleen afgesloten referentiegegevens komen in een actief raster.
De kwartaalconventie van TradeLean in deze dataset groepeert weekcandles volgens het kwartaal van hun openingsdatum. Die is niet automatisch identiek aan kwartaalcandles op basis van kalenderdagen. De onderzochte actieve overgangen in 2026 vinden plaats op 6 april, 6 juli en 5 oktober. Deze definitie blijft behouden in elke kwartaaltabel en overlay; de kalenderconventie wordt niet achteraf gekozen voor een betere aansluiting.
Vierentwintig wekelijkse waarnemingen omvatten 24 weekrasters. Dezelfde waarnemingen op jaarbasis omvatten één actief jaarraster. Meer snapshots creëren geen extra onafhankelijke jaarperioden.
Zes voorbeelden tonen wat ‘meer blootstelling’ werkelijk betekent.
| Activum | Basis en zijde | Doel | Sterkere controle | Verschil | Relatieve verhoging | Gewonnen perioden |
|---|---|---|---|---|---|---|
| BTC | Wekelijks · steun | 21.09% | 19.99% | +1.10 pp | +5.5% | 11 / 24 |
| ETH | Wekelijks · steun | 24.50% | 19.56% | +4.93 pp | +25.2% | 11 / 24 |
| SOL | Maandelijks · weerstand | 20.98% | 16.57% | +4.40 pp | +26.6% | 5 / 6 |
| BNB | Per kwartaal · TradeLean · weerstand | 16.81% | 12.63% | +4.18 pp | +33.1% | 2 / 3 |
| AVAX | Maandelijks · weerstand | 19.32% | 15.99% | +3.33 pp | +20.8% | 4 / 6 |
| LINK | Maandelijks · steun | 26.83% | 20.62% | +6.21 pp | +30.1% | 3 / 6 |
Deze gevallen zijn geselecteerd om de bevindingen toe te lichten, niet om de volledige matrix te vervangen. Alle vergelijken gemiddelde aandelen binnen hun eigen activum, zijde en referentieconventie. Een hoger LINK-percentage bewijst geen grotere absolute liquidatieconcentratie dan bij BTC. Hun pools kunnen ordes van grootte verschillen.
Bitcoin, wekelijkse steun: Het doel bevat gemiddeld 21.09% tegenover 19.99% bij de sterkere buur. Het verschil is ongeveer 1.10 procentpunt, of relatief 5.5%. Dit is een positief maar vrij bescheiden gemiddelde. Het doel wint in 11 van de 24 weekperioden; een licht gunstig gemiddelde mag dus niet als dominantie in de meeste waarnemingen worden beschreven.
Ethereum, wekelijkse steun: Het doel bevat gemiddeld 24.50%, tegenover 19.56% en 17.77% in de controles. De voorsprong van ongeveer 4.93 punten op de sterkere buur is groter dan het waargenomen verschil bij Bitcoin. Toch telt ook deze reeks 11 gewonnen perioden van de 24. Omvang en frequentie vertellen verschillende delen van het verhaal.
Solana, maandelijkse weerstand: Het gemiddelde doelaandeel is 20.98%, tegenover 16.29% en 16.57%. Hier valt de herhaalbaarheid op: vijf van de zes waargenomen maanden overtreffen beide controles. Het is de sterkste maandelijkse consistentie onder de uitvoerig besproken voorbeelden, maar omvat nog steeds één mislukking en gedeeltelijk waargenomen begin- en eindmaanden.
BNB, kwartaalweerstand: De 16.81% van het doel staat tegenover 12.63% en 8.87%. Het wint in twee van de drie waargenomen kwartaalintervallen. Er zijn maar drie intervallen vertegenwoordigd, geen drie volledige onafhankelijke kwartalen. Dit is een interessant kwartaalcontrast met een korte geschiedenis op periodeniveau.
AVAX en LINK: De maandelijkse AVAX-weerstand bevat gemiddeld 19.32% tegenover 15.99% bij de sterkere controle en wint vier van zes maanden. De maandelijkse LINK-steun bevat gemiddeld 26.83% tegenover 20.62% en wint drie van zes maanden. De laatste heeft een groter gemiddeld verschil maar een minder consistente reeks. Rangschikken op slechts één kopcijfer zou dat onderscheid verbergen.
De volledige vergelijking van grote activa
Verander het activum. Houd de test gelijk.
De verkenner toont alle tien activa, vier pivotbases en twee zijden. Drie balken vergelijken het gemiddelde doelaandeel met de twee gemiddelde controleaandelen. De matrix hieronder is niet gefilterd op positieve voorbeelden: alle 80 combinaties blijven selecteerbaar.
Volg de gegevens.
De balken vergelijken gemiddelde aandelen. ‘Boven beide’ is beschrijvend, geen significantietoets. Gewonnen perioden staan afzonderlijk vermeld.
Toon de waargenomen perioden
Elke combinatie
Selecteer een cel. Turquoise betekent een positief gemiddeld verschil, roze een negatief verschil. Elke cel bevat ook een getal met teken.
Open de volledige afdrukbare resultatenmatrix
Er zijn 23 positieve combinaties van de 80 wanneer ‘positief’ betekent dat het gemiddelde doelaandeel beide aangrenzende gemiddelden overtreft. Dat is een beschrijvende telling in deze steekproef. Het is geen handelssuccespercentage van 23 op 80, geen omkeerkans en geen uitspraak over statistische significantie.
Elk van de tien genoemde activa heeft minstens één positieve combinatie in de matrix. Dat is een werkelijk voorkomen van het patroon over verschillende activa, maar zwakker dan een universeel effect. Met acht beschikbare combinaties per activum wordt een aantrekkelijk voorbeeld eenvoudiger te vinden wanneer achteraf de beste wordt gekozen. Een generaliseerbare bewering moet de combinatie of selectieregel vastleggen voordat nieuwe waarnemingen worden bekeken.
De matrix beantwoordt een nuttige praktische vraag: waar is de specifieke overlap in de gemeten geschiedenis voorgekomen? Hij maakt ook het tegenbewijs onmiddellijk zichtbaar. De bekendheid van Bitcoin maakt niet elke BTC-cel positief, en een gunstige SOL-maandcel geeft de andere schalen niet hetzelfde resultaat.
De volledige afgeleide CSV en gegevens per periode kunnen hieronder worden gedownload. De verkenner is een browserweergave van die tabellen, geen nieuwe livefeed. Een gewijzigde instelling selecteert een gepubliceerde rij; er wordt geen verborgen optimalisatie uitgevoerd en geen beurs bevraagd naar actuele posities.
Lees historische kaarten met hun werkelijke meetfrequentie.
Een nuttige kaart toont waar referentiebanden lagen terwijl de tijd verstreek. Ze moet ook tonen hoe vaak de onderliggende blootstelling is waargenomen. De volgende vier kaarten behouden de gaten tussen de woensdagmetingen, in plaats van ze eruit te laten zien als een voortdurend gevolgde beursheatmap.
Het weekraster van Bitcoin wordt vaak vernieuwd. De getoonde band kan verschuiven doordat de range van de vorige week veranderde, ook als een bepaalde open positie nauwelijks wijzigde. Een cluster dat na een reset in een nieuwe band terechtkomt, verschilt dus van nieuw risico dat op een ongewijzigd niveau ontstaat. Het beeld helpt die vragen te lokaliseren; het test op zichzelf niet het mechanisme achter het cluster.
De wekelijkse Ethereum-steun is numeriek sterker dan die van Bitcoin in de geselecteerde vergelijking. De grafiek voegt de ontbrekende tijdscontext toe: de risicoverdeling en pivotgeometrie ontwikkelen zich beide. Enkele sterke waarnemingen kunnen onevenredig bijdragen aan het gemiddelde. De volledige tijdas bekijken is informatiever dan een uitsnede rond het helderste kruispunt.
De maandkaart van Solana wordt minder vaak vernieuwd, waardoor waarnemingen binnen één actief raster gemakkelijker te vergelijken zijn. Het resultaat van vijf uit zes maanden moet worden gelezen naast de veranderende bandlocaties en de afzonderlijke gemeten verdelingen. Het is een herhaald lokaal verband in het waargenomen venster, geen belofte dat elke prijsbeweging naar de band zal omkeren.
BNB toont het belang van de referentieconventie. De kwartaaloverlay volgt de hierboven beschreven TradeLean-groepering naar weekopening. Een andere definitie van kwartaalcandles kan de pivot en beide grenzen verschuiven. Een schijnbaar verschil tussen twee grafieken kan dus een verschil in invoerdefinitie zijn, geen bewijs dat een kaart defect is.
Alle vier de grafieken gebruiken hetzelfde platform voor de dagprijzen en het positieonderzoek. Dat neemt één vermijdbare bron van uitlijningsfouten weg. Het verwijdert geen onzekerheid over rekeningtoestanden, ontbrekende liquidatieprijzen of niet-waargenomen uren en dagen tussen steekproeven.
Een sterk gemiddelde en een herhaalbaar effect zijn verschillende bevindingen.
Een gemiddelde kan stijgen door één uitzonderlijk grote episode. Om herhaling te onderzoeken groeperen we snapshots in hun actieve pivotperioden en vergelijken we het doel opnieuw met beide controles binnen elke periode. Voor een maandraster zijn de waargenomen maanden de natuurlijke eenheden, niet de afzonderlijke posities in een woensdagsnapshot.
De maandweerstand van SOL wint vijf van zes maanden. Dat is informatiever dan één gemiddelde over het volledige venster, omdat het voordeel niet tot één kalenderinterval beperkt is. De verliezende maand blijft op de grafiek. Mei en oktober zijn slechts gedeeltelijk vertegenwoordigd en elke maand bevat maar enkele geplande waarnemingen. Vijf overwinningen mogen niet als een precieze voorspellingskans worden geïnterpreteerd.
AVAX met vier uit zes, LINK met drie uit zes en BNB met twee uit drie vertellen verschillende verhalen over herhaalbaarheid. Een onderzoeksregistratie moet het gemiddelde verschil, het aantal perioden, de dekkingsduur en de winstfrequentie bewaren. Ze samenvatten met één label ‘werkt’ gooit juist de informatie weg die nodig is om te beoordelen of de overlap verder gevolgd moet worden.
Het marktregime is een andere mogelijke verstorende factor. Een sterke stijging of daling verandert waar gerapporteerde liquidatieprijzen liggen ten opzichte van eerdere ranges. De regimeclassificatie gebruikt hier voorafgaande daginformatie: een bullish waarneming vereist een slot boven het eenvoudige 200-daagse gemiddelde én een stijging van dat gemiddelde ten opzichte van twintig dagen eerder. De bearish classificatie is de overeenkomstige neerwaartse voorwaarde; overige waarnemingen blijven ongeclassificeerd in plaats van een trendlabel opgedrongen te krijgen.
De geselecteerde combinaties wekelijkse ETH-steun, BNB-kwartaalweerstand, AVAX-maandweerstand en LINK-maandsteun overtreffen beide controles in de afzonderlijk samengevoegde bullish en bearish waarnemingen. Dat vergroot hun beschrijvende belang. Het toont nog steeds niet aan dat elke maand, waarneming of toekomstig marktregime dezelfde rangorde zal herhalen.
Er is bovendien een selectieprobleem: regimetests van gevallen die op gunstige volledige-steekproefgemiddelden zijn gekozen, zijn vervolgbeschrijvingen van die gevallen. Ze mogen niet worden gepresenteerd alsof gevallen en regimeregel onafhankelijk op een nieuwe dataset zijn bevestigd.
De dagelijkse Ethereum-geschiedenis onthult wat een kopgemiddelde kan verbergen.
Een dichtere ETH-reeks bevat 168 bruikbare dagelijkse waarnemingen van 8 mei tot en met 24 oktober 2026. Op één geplande dag ontbrak een snapshot in het opgegeven venster; een andere had geen bruikbare blootstelling met prijs. Dat zijn uitsluitingen, geen risicoloze dagen. De reeks observeert hetzelfde platform en voegt dus tijdsdetail toe zonder een onafhankelijke herhaling op een andere beurs te worden.
Voor kwartaalsteun is het gemiddelde doelaandeel over deze dagelijkse geschiedenis 22.67%, tegenover 16.18% en 15.41% in de controles. Dat is een aanzienlijk positief beschrijvend contrast. Opsplitsing in actieve kwartaalintervallen verandert hoe het resultaat moet worden begrepen.
Het waargenomen interval van het tweede kwartaal bevat gemiddeld 33.56% in het doel. Het derde kwartaal bevat gemiddeld 15.09% en het oktoberdeel van het vierde 24.77%. In het derde interval bevat de verre controle 22.16% en overtreft daarmee het doel. Een bewering van ononderbroken dominantie van ETH-kwartaalsteun doorstaat de gedetailleerdere controle dus niet.
Over afzonderlijke dagelijkse waarnemingen overtreft het doel beide controles op 78 van 168 dagen. Het gemiddelde over het hele venster is positief, hoewel de meeste dagen niet winnen. Grote episodes kunnen het gemiddelde optillen zonder een aanhoudende dagelijkse toestand te creëren. Beide metingen zijn nuttig; ze beantwoorden verschillende vragen.
Daarom gebruikt het artikel ‘waargenomen concentratie’ in plaats van ‘altijd significant’. Een groot incidenteel risicogebied kan belangrijk zijn voor de risicokaart. Het als permanent kenmerk beschrijven zou de kaart minder precies maken, niet overtuigender.
Wat gebeurt er wanneer dezelfde test op de hele markt wordt toegepast?
Een verzameling genoemde voorbeelden is een beginpunt. Een bredere bewering vereist dezelfde basis en zijde voor alle geschikte instrumenten, zonder per instrument een winnaar te selecteren. De brede samenvatting middelt eerst de waargenomen aandelen van elk instrument en geeft die instrumentgemiddelden vervolgens gelijk gewicht.
| Basis | Geschikte instrumenten | Doel | Nabij | Ver | Boven beide? |
|---|---|---|---|---|---|
| Maandelijks | 175 | 20.22% | 21.32% | 18.18% | Nee |
| Per kwartaal · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Nee |
| Wekelijks | 176 | 24.40% | 16.84% | 30.11% | Nee |
| Jaarlijks | 130 | 6.17% | 12.85% | 5.00% | Nee |
Voor de gezamenlijke steun- en weerstandspool overtreft het buitenste doel op geen van de vier bases beide buren. Op weekbasis ligt het vóór de nabije controle maar achter de verre. Op maandbasis ligt het achter de nabije controle. Ook kwartaal- en jaarvergelijkingen stellen geen universele superioriteit vast.
Dat wist de gemeten posities in de band van SOL of ETH niet uit. Het verandert de reikwijdte van de conclusie. Specifieke gunstige combinaties bestaan naast een ongunstige bredere basislijn. Beide feiten horen in hetzelfde artikel om de lezer het resultaat te laten begrijpen.
Steun en weerstand moeten ook afzonderlijk behouden blijven. Samenvoegen kan een positief resultaat aan één zijde en een negatief resultaat aan de andere verbergen. Omgekeerd bewijst het achteraf kiezen van de betere zijde niet dat een zijdeonafhankelijk effect bestaat.
Het bredere onderzoek identificeert ook kandidaten onder minder bekende contracten. Omdat die ontstaan na een omvangrijke zoektocht over instrumenten en instellingen, zijn ze direct bruikbaar als een lijst voor toekomstige tests. Alleen hun succesvolle cellen publiceren zou het verband algemener doen lijken dan de gemeten gegevens ondersteunen.
Een andere visuele laag
Doorlopende heatmaps tonen een ander soort informatie.
De dichte kaarten hieronder zijn gearchiveerde CoinBoss-model-2-oppervlakken. Het archief is opgeslagen op 25 oktober 2026; het raster bevat 250 prijscentra en een reeks tijdstippen met intervallen van drie uur. De getoonde grootheid is door de aanbieder gerapporteerde intensiteit, niet een rechtstreeks waargenomen som van nominale rekeningwaarden in onze positiesteekproef.
Deze kaarten bieden waardevolle visuele context. Ze maken het makkelijker om het voortbestaan en verdwijnen van gemodelleerde clusters te zien en hun locaties met maandelijkse pivotbanden te vergelijken. Ze veranderen de 24 wekelijkse positiesnapshots niet in een doorlopende registratie op rekeningniveau.
De interactieve kaart laat juist tussen deze twee datatypen wisselen om het verschil zichtbaar te maken. De waargenomen modus benoemt celwaarden in dollars. De gemodelleerde modus gebruikt intensiteitseenheden. Een cluster kan in de ene opvallen en in de andere minder, omdat de aanbieders verschillende objecten meten of schatten.
CoinGlass beschrijft de niveaus in zijn liquidatieheatmap als berekeningen op basis van marktgegevens en liquidatiehefboomniveaus. Dat is nog een reden om aanbieder en model te benoemen, in plaats van elke heatmap als een onderling verwisselbare inventaris te behandelen. Een goed ontworpen grafiek moet dat onderscheid duidelijker maken. Methodologische referentie voor de CoinGlass-heatmap ↗
Overeenstemming tussen een model en een positiegebaseerde waarneming verdient onderzoek. Om dit een tweede onafhankelijke meting van dezelfde populatie te noemen, is meer informatie nodig over platformdekking, invoer, historische opbouw en afhankelijkheid van de eerste bron.
Een precieze overlay vereist een gemeenschappelijke prijsbasis.
Een visuele overlap is slechts zo precies als de uitlijning van beide lagen. Instrument, platform, prijsschaal, tijdzone en referentieperiodeconventie zijn allemaal belangrijk. BTCUSD op Bitstamp en een BTC-perpetual elders kunnen iets verschillende hoogste, laagste en slotprijzen hebben. Die verschillen verschuiven P en de zonegrenzen.
De oorspronkelijke TradeLean-TradingView-beelden blijven behouden als grafiekcontext. Instrumentlabels en bronvermeldingen blijven zichtbaar. Ze worden niet gepresenteerd als nieuw gedownloade positieregistraties of als cijferbronnen voor de percentages in de resultatenverkenner.
Op de aangeleverde CoinGlass-afbeelding staan maandelijkse pivotbanden berekend uit Bitstamp. De prijsschaal is op de afbeelding gekalibreerd en de overgang naar het oktoberraster is bij benadering gemarkeerd. De oorspronkelijke tijdzone is onbekend. Dit is een illustratieve overlay tussen bronnen, nuttig voor oriëntatie maar onvoldoende om exacte blootstellingsaandelen uit gekleurde pixels af te leiden.
De reconstructies van historische positiekaarten gebruiken een andere aanpak: dagprijzen en gerapporteerde blootstelling komen van Hyperliquid, en de overlay gebruikt de opgegeven afgesloten referentiegegevens. Dat houdt de databasis consistent voor de kwantitatieve vergelijking. De gereconstrueerde candles worden als reconstructies aangeduid en niet als TradingView-schermafbeeldingen voorgesteld.
Wanneer twee banden dicht bij elkaar lijken, moet eerst hun numerieke begrenzing worden gecontroleerd, niet de uitsnede worden verkleind. Een klein prijsbasisverschil kan ertoe doen wanneer een cluster dicht bij 0.618 of 0.786 ligt. De conventie vermelden houdt onafhankelijke reproductie mogelijk.
Verbind dit onderzoek met de prijsroutekaart.
Het onderzoek bouwt voort op het geometrische raamwerk van de TradeLean-pivotserie. Het onderstaande overzicht legt de buitenste band uit als prijsgebied. Het beweert niet de positiesteekproef van dit artikel te hebben gemeten. Beide rollen onderscheiden maakt duidelijker wat dit onderzoek toevoegt.
Oorspronkelijke video in het Engels
Markttoppen en -bodems vinden met pivotpunten · YouTube ↗ · Afspelen laadt YouTube-media.
Voor de berekening achter de banden begint u bij Fibonacci-pivotpoints: de kaart vóór de beweging. Voor de interactie tussen hogere en lagere referentieperioden gaat u verder met Jaar-, kwartaal- en maandkaarten verbinden. Verschillende tijdschalen kunnen op een vergelijkbaar prijsinterval wijzen; die geometrische samenloop blijft gescheiden van het meten van de blootstelling daar.
Het aanvullende bewijs in dit artikel is de gemeten verdeling. In plaats van te stoppen bij ‘de prijs reageerde bij een lijn’ vragen we of een onafhankelijk bepaalde prijsband op het waarnemingstijdstip meer gerapporteerd risico bevat dan passende alternatieven.
Binance en Bybit zijn het over sommige verdelingen eens. Is die overeenstemming specifiek?
Het uitgebreide onderzoek gebruikt openbare Tardis-archieven voor een langer kalenderbeeld van vastgelegde liquidatieberichten. De bruikbare hoofdperiode omvat 77 eerste maanddagen, van juni 2020 tot en met oktober 2026. De beschreven uitbreiding bevat 160 gedownloade bestanden, 153 niet-lege bestanden en meer dan 3.8 miljoen oorspronkelijke berichtregels.
Na filters voor vergelijkbare prijsgeschiedenis en contracten biedt de uitbreiding vergelijkingen voor 1,390 beurs-contractmarkten en 812 symbolen. Lineaire USDT-contracten blijven behouden; inverse contracten zijn uitgesloten omdat hun nominale eenheden een andere behandeling vereisen. Eén onderliggende waarde op twee platforms geeft twee marktregistraties, geen twee onafhankelijke economische activa.
De eerste dag van elke maand is een schaarse systematische selectie. Die is bijzonder gevoelig voor het moment van een maandelijkse pivotreset. Een meerjarige kalenderperiode maakt het archief dus niet representatief voor elke handelsdag.
Voor de gecombineerde buitenste kwartaalband is de gerapporteerde Spearman-correlatie van gemiddelde doelaandelen per contract tussen Binance en Bybit ongeveer 0.881 over 449 gekoppelde markten. Dat is aanzienlijke beschrijvende overeenstemming. De nabije controle is echter ongeveer 0.885 en de verre ongeveer 0.906. Het doel onderscheidt zich niet door unieke correlatie.
De buurintervallen zijn hier om dezelfde reden belangrijk als in de hoofdtest. Twee platforms handelen in dezelfde onderliggende markt en ondergaan samenhangende prijsbewegingen. Gezamenlijke perioden met weinig activiteit en nullen kunnen ook de rangordes beïnvloeden. Een hoge doelcorrelatie op zichzelf zou overdrijven hoe specifiek de geometrie 0.618–0.786 de overeenstemming verklaart.
Deze uitbreiding betreft vastgelegde berichten, niet de voorafgaande voorraad van alle mogelijk liquideerbare posities. De huidige documentatie van de Bybit-stroom noemt het prijsveld bijvoorbeeld een faillissementsprijs. Vermenigvuldiging van dat veld met de gemelde omvang mag niet stilzwijgend worden omgedoopt tot omzet tegen een werkelijke marktuitvoeringsprijs. Velddefinities van Bybit ↗ · Documentatie van het Tardis-archief ↗
Het resultaat tussen platforms zegt iets over overeenstemming in de gekozen berichtensteekproef. Het bevestigt niet onafhankelijk dat een vaste verhouding bij elk activum liquiditeit aantrekt.
Een grote positie is onderdeel van het risico, geen hinder die moet verdwijnen.
Als één rekening het grootste deel van de nominale waarde in een band levert, bestaat dat risicogebied nog steeds. Die rekening verwijderen voor een gladder ogende verdeling zou een andere vraag beantwoorden. Alle positiegroottes blijven in de primaire berekeningen van dit onderzoek.
Concentratie onder deelnemers is niettemin belangrijk voor de interpretatie. Een gebied dat over veel rekeningen is verspreid, kan anders voortbestaan dan een gebied dat door één rekening wordt gedomineerd die onderpand kan toevoegen of sluiten. De nuttige vraag is niet of een grote positie de oorspronkelijke waarneming ongeldig maakt, maar hoe afhankelijk het gebied is van het voortbestaan van die positie.
De gevoeligheidstabel in de aangeleverde data verwijdert de grootste doelpositie en berekent de noemer opnieuw. De geselecteerde positieve gevallen worden hierdoor wezenlijk zwakker. Bij SOL-maandweerstand daalt het doelaandeel in deze stresstest bijvoorbeeld tot ongeveer 12.20%, terwijl nabije en verre controles ongeveer 18.07% en 18.66% bedragen. Dit identificeert deelnemersconcentratie; het verwijdert de oorspronkelijke blootstelling niet met terugwerkende kracht.
Een hoog percentage kan ook een zeer kleine pool beschrijven. In een afzonderlijke actuele stoporderwaarneming bevatte STX-maandsteun 100% van de toelaatbare pool, maar vertegenwoordigde dat één stop van ongeveer $2,100. Een IMX-voorbeeld in de binnenband bevatte circa 95.16% van de stoppool, maar slechts ongeveer $1,326.74 doelwaarde. Het zijn echte waarnemingen met een heel andere economische schaal dan een groot derivatenrisicogebied.
Een volledige gebiedskaart heeft vier waarden nodig.
- Aandeel: hoeveel van de afgebakende pool ligt binnen de band?
- Dollars: wat is de absolute toelaatbare nominale waarde?
- Deelnemers: hoeveel posities dragen eraan bij?
- Grootste bijdrage: hoe afhankelijk is het gebied van de grootste positie?
Voeg voor monitoring de afstand tot de huidige prijs en de ouderdom van de waarneming toe. Een zeer groot ver gebied, een klein nabij gebied en een snel verdwijnend gebied zijn verschillende omstandigheden, ook als hun genormaliseerde aandelen overeenkomen.
Concentratie en accumulatie zijn niet hetzelfde proces.
Een snapshot laat zien waar toelaatbare blootstelling op één moment ligt. Accumulatie is een bewering over hoe die ontstond of veranderde. Het aandeel van een zone kan stijgen terwijl de dollarwaarde daalt, als de rest van de pool sneller daalt. Omgekeerd kan nieuwe nominale waarde de band binnenkomen terwijl het aandeel daalt doordat naburige blootstelling sneller groeit.
De voorlopige toenaderingstest bekijkt aangrenzende wekelijkse waarnemingen die exact zeven dagen uit elkaar liggen, binnen een ongewijzigd actief pivotraster. De prijs moet van P naar buiten richting de relevante band bewegen zonder de nabije grens al te hebben bereikt. Dezelfde gebeurtenisdefinitie geldt voor elke controle ten opzichte van haar eigen nabije grens.
Alleen instrumenten met ten minste drie toelaatbare gebeurtenissen voor elk van de drie banden worden vergeleken. Bij maandweerstand van kerncryptocontracten bedraagt het doel gemiddeld 18.65%, tegenover 17.03% en 16.50% in de controles: ongeveer 9.5% relatieve verhoging boven de sterkere buur. Afzonderlijk overtreffen 59 van 173 instrumenten beide controles.
Dat is een verkennend resultaat van voorwaardelijke concentratie. De gebeurtenissen voor de drie banden vallen op verschillende datums en zijn niet afgestemd op afstand, volatiliteit, bewegingssnelheid of trendfase. Weekmetingen missen ook snelle toenaderingen binnen de week. De test toont niet aan dat de band zelf posities deed accumuleren of dat de prijs er later naartoe werd getrokken.
Een sterkere accumulatietest zou absolute nominale waarde en samenstelling vaker meten vóór de toenadering, afstand en volatiliteit afstemmen, het actieve raster vastzetten en veranderingen over identieke vensters vergelijken. Het causale verhaal moet op zo'n opzet wachten, in plaats van door een levendige animatie te worden geleverd.
Maak van een heatmap een registratie die werkelijk kan worden gecontroleerd.
Het beste gebruik van een liquiditeitsroutekaart is een waarneming precies genoeg maken om opnieuw te beoordelen. Begin met de definitie vóór het beeld: instrument, platform, referentieperiode, tijdstip en de twee numerieke grenzen. Sla die op. Een latere verandering in de band of rekeningpopulatie mag niet worden verward met veranderd prijsgedrag rond een onveranderd gebied.
Identificeer vervolgens de datalaag. Bij een liquidatiemodel noteert u aanbieder, model en weergave-eenheid. Bij een waargenomen positiekaart noteert u de toelatingscriteria en uitsluitingen. Bij een orderboek onderscheidt u getoonde diepte van liquiditeit die kan worden geannuleerd. Hetzelfde woord ‘liquiditeit’ is te onnauwkeurig voor alle drie registraties.
Kwantificeer daarna het gebied. Gebruik de dollarwaarde van het doel, het aandeel in een omschreven pool en de overeenkomstige twee controlewaarden. Het aandeel biedt context, terwijl dollars voorkomen dat een minuscule pool systeemgroot lijkt. Bewaar het aantal posities en de grootste bijdrage als die velden beschikbaar zijn.
Observeer ten slotte verandering zonder het beginpunt te herschrijven. Groeide of kromp de doelwaarde? Veranderde het aandeel doordat het doel veranderde of doordat de noemer veranderde? Bleef de grootste rekening bestaan? Verplaatste een nieuwe pivotperiode de band over een voordien stilstaand cluster? Die vragen maken van een aantrekkelijke grafiek een onderzoeksregistratie.
| Registratie | Waarom deze erbij hoort |
|---|---|
| Activum, platform en tijdstip | Bepaalt welke markt en toestand worden beschreven. |
| P, D en bandgrenzen | Bewaart de oorspronkelijke geometrie vóór de latere uitkomst. |
| Doel-, nabije en verre waarden | Toont of het gebied lokaal onderscheidend is. |
| Nominale poolwaarde en doeldollars | Scheidt proportionele concentratie van economische omvang. |
| Aantal posities en grootste aandeel | Toont afhankelijkheid van een klein aantal rekeningen. |
| Volgende waarneming onder dezelfde definitie | Maakt verandering meetbaar in plaats van achteraf verteld. |
Prijsgedrag is een volgende waarneming. Een cluster kan worden benaderd, omzeild, snel doorkruist of onaangeraakt blijven. Het bestaan ervan bepaalt geen winstgevende instap, richting of uitstap. Een handelsregel evalueren vereist een nauwkeurig getimed signaal, uitvoeringsaannames, financiering, kosten, slippage en een onafhankelijke beoordeling van uitkomsten.
De routekaart blijft nuttig zonder die extra belofte. Ze vertelt de lezer waar gemeten risico geconcentreerd is, welke gegevens die beschrijving ondersteunen en of de beschrijving bij de volgende waarneming standhoudt.
Wat zou een sterkere conclusie rechtvaardigen?
Er is een duidelijke hiërarchie. Stel eerst vast dat een risicogebied bestaat. Vergelijk het daarna met eerlijke alternatieven. Vraag vervolgens of de vergelijking zich over perioden herhaalt. Test daarna een regel die vastlag voordat nieuwe gegevens binnenkwamen. Een bewering voor alle activa of marktomstandigheden ligt ver buiten enkele positieve retrospectieve gemiddelden.
De afhankelijkheidsstructuur begrenst de huidige bewijskracht. Een positie kan wekenlang open blijven. Activa kunnen samen bewegen. Pivotbases hergebruiken overlappende prijsgeschiedenis. Elke positie, snapshot en tijdschaal als een onafhankelijke proef behandelen zou kunstmatige precisie creëren. De brede geschiedenis bevat 24 datums, zes waargenomen maanden en slechts drie actieve kwartaalintervallen.
Er is ook meervoudig toetsen. Alleen het blok grote activa omvat al 80 combinaties voor de buitenband. Het bredere onderzoek bevat er veel meer. De gunstige gevallen in dit artikel zijn na het bekijken van de resultaten ter toelichting gekozen. Ze krijgen geen bevestigende p-waarde enkel door ze in een mooiere grafiek te presenteren.
Een eerdere conservatieve controle van een beperkte familie tests op periodeniveau, met exacte tekenpermutaties en een Holm-correctie, bereikte geen gecorrigeerde statistische significantie. Dat maakt de waargenomen percentages niet fictief. Het beperkt de bewering dat de korte, afhankelijke geschiedenis een algemene regel buiten de geselecteerde steekproef heeft vastgesteld.
De directe uitspraak die de gegevens ondersteunen, luidt daarom: de band bevat meetbare, lokaal verhoogde blootstelling in specifieke combinaties, en sommige combinaties tonen herhaalde voordelen op periodeniveau. De volgende stap is die kandidaten en regels vast te zetten en vervolgens data te observeren die niet bij de selectie betrokken waren.
Een protocol voor toekomstige bevestiging
- Leg activum, zijde, pivotconventie en grenzen 0.618–0.786 vast vóór het nieuwe waarnemingsvenster.
- Behoud de controles 0.450–0.618 en 0.786–0.954 ongewijzigd.
- Leg meetschema, toelatingsregels en minimale dekking vast.
- Volg doeldollars, doelaandeel en beide controleaandelen afzonderlijk.
- Gebruik inferentie op periodeniveau die rekening houdt met tijdsafhankelijkheid en afhankelijkheid tussen activa.
- Rapporteer alle vooraf vastgelegde kandidaten, inclusief mislukkingen, en houd rekening met de getoetste familie.
- Reserveer een onaangeroerd evaluatievenster of werkelijk toekomstige waarnemingen.
Een nieuwe reconstructie van dezelfde geschiedenis, een ander palet of een tweede indexeerder van hetzelfde platform kan fouten helpen vinden. Geen daarvan creëert een nieuwe onafhankelijke marktsteekproef.
Een prijszone wordt informatiever wanneer het risico erin wordt gemeten.
Het onderzoek vindt een waarneembare overlap tussen de buitenste TradeLean-pivotband en gerapporteerde liquidatieblootstelling bij verschillende grote cryptoactiva. SOL-maandweerstand combineert een positief gemiddeld verschil met vijf gewonnen maanden van zes. ETH-weeksteun heeft in de geselecteerde weekvergelijking een groter gemiddeld concentratieverschil dan BTC. BNB-kwartaalweerstand illustreert waarom even brede buren informatiever kunnen zijn dan een uniforme geometrische maatstaf.
Die bevindingen zijn concreet genoeg voor verder onderzoek. Ze zijn ook voorwaardelijk genoeg om een universele uitspraak onjuist te maken. De volledige matrix bevat 23 positieve en 57 niet-positieve gemiddelde vergelijkingen. De brede gecombineerde samenvattingen tonen geen dominantie op elke basis. De dichtere ETH-geschiedenis bevat een verliezend kwartaalinterval. De overeenstemming tussen platforms is sterk in het berichtenarchief, maar ook sterk in aangrenzende controles.
De band 0.618–0.786 is een herhaalbare plek om risico te onderzoeken. In de waargenomen geschiedenis valt hij samen met verhoogde liquidatieblootstelling in identificeerbare combinaties van activum, zijde en tijdschaal. Of die concentratie nu aanwezig is, blijft een vraag voor de gegevens.
Dat is het doel van de liquiditeitsroutekaart: vaste coördinaten, een meetbare toestand en een registratie die door de volgende waarneming kan worden betwist. De visualisatie moet die drie elementen scherp in beeld brengen.
Vragen over liquiditeitsheatmaps en pivotzones.
Bewijst het onderzoek dat elk activum liquiditeit in de 0.702-zone concentreert?+
Nee. Alle tien grote activa hebben minstens één positieve gemiddelde vergelijking onder de acht onderzochte combinaties per activum. Maar slechts 23 van de 80 combinaties zijn positief, de brede gecombineerde samenvattingen zijn niet universeel positief en sommige positieve gemiddelden hebben weinig herhaalbaarheid op waarnemingsniveau. Een bewering voor elk activum, elke tijdschaal en elke datum wordt niet ondersteund.
Is een liquidatieheatmap hetzelfde als een orderboekheatmap?+
Nee. Een orderboekkaart toont rustende bied- en laatorders. Een liquidatiekaart betreft gerapporteerde of geschatte prijzen die samenhangen met het liquidatierisico van hefboomposities. De ene beschrijft getoonde liquiditeit, de andere blootstelling aan potentiële gedwongen orderstroom. De kleuren kunnen vergelijkbaar zijn terwijl ze verschillende grootheden vertegenwoordigen.
Wat betekent een positief getal in de resultatenmatrix?+
Het is het gemiddelde blootstellingsaandeel van het doel minus het grootste van de gemiddelde nabije en verre controleaandelen, in procentpunten. Het is niet het gemiddelde van de minimale marge per snapshot; dat is een andere bewerking. Een positief getal betekent lokale superioriteit van gemiddelden in de geselecteerde steekproef; het is geen statistisch significante p-waarde of voorspeld rendement.
Waarom kan het gemiddelde positief zijn als minder dan de helft van de waarnemingen wint?+
Omvang en frequentie verschillen. Enkele grote concentratie-episodes kunnen het gemiddelde doelaandeel verhogen, zelfs wanneer het doel op de meeste datums niet beide controles overtreft. De dichtere ETH-kwartaalsteunsteekproef illustreert dit: het totale gemiddelde is positief, maar slechts 78 van 168 dagelijkse waarnemingen winnen beide vergelijkingen.
Betekenen gaten in de waargenomen heatmap ontbrekende liquiditeit?+
Het zijn ontbrekende waarnemingen. De primaire kaarten tonen geplande weeksnapshots, zonder tijdsinterpolatie. Een lege dag betekent niet dat er die dag geen posities waren. Een zwarte of zwakke waargenomen cel verschilt van een niet-waargenomen tijdsgat.
Betekent een helderdere kleur een groter dollarbedrag bij verschillende activa?+
Niet automatisch. Elke kaart heeft een eigen niet-lineaire weergaveschaal en de gemodelleerde weergave gebruikt aanbiederintensiteit in plaats van dollars. Vergelijk de tooltipwaarden of genormaliseerde resultaattabellen. De weergavegrens verandert alleen verzadiging; alle waarden blijven in de onderliggende berekeningen.
Maken grote posities het resultaat ongeldig?+
Nee. Grote posities zijn echte blootstelling en blijven in de primaire steekproef. Hun aandeel toont of een gebied sterk van weinig rekeningen afhangt. De analyse zonder grootste positie is een gevoeligheidsoefening over spreiding, geen reden om het oorspronkelijke risico te wissen.
Kunnen deze kaarten als live handelssignaal worden behandeld?+
Dit zijn gearchiveerde onderzoekswaarnemingen met opgegeven meetvensters. Het is geen live positiefeed of geteste handelsstrategie. Een actuele risicobeoordeling vereist actuele data, terwijl een strategie-evaluatie ook expliciete timing- en uitvoeringsregels, kosten en onafhankelijke uitkomsttests nodig heeft.
Controleer de cijfers achter de beelden.
De openbare onderzoeksbestanden bevatten afgeleide anonieme tabellen en grafiekinvoer. Ze bevatten geen API-inloggegevens, rekeningidentificaties of privégegevens van rekeningen. De interactieve instrumenten lezen deze bijgevoegde bestanden lokaal in uw browser; inloggen bij een beurs is niet nodig.
Bronnen, definities en reproductienotities
- Belangrijkste positiegegevens: aangeleverde historische onderzoeksbundel Vike / Hyperliquid, geplande waarnemingen van 13 mei tot en met 21 oktober 2026.
- Dagelijkse prijsinvoer: Hyperliquid, afgestemd op het platform van de belangrijkste positievergelijking.
- Gemodelleerde rasters: gearchiveerd CoinBoss model 2 voor BTC, ETH en SOL, opgeslagen op 25 oktober 2026; gerapporteerde intensiteitseenheden, niet rechtstreeks waargenomen nominale rekeningwaarde.
- Aanvullende historische berichten: aangeleverde Binance-/Bybit-archiefanalyse, eerste maanddagen van juni 2020 tot en met oktober 2026.
- Oorspronkelijke grafiekcontext: TradeLean-TradingView-opnamen en de aangeleverde CoinGlass-afbeelding. De CoinGlass–Bitstamp-overlay is bij benadering en geen numerieke bron voor de gerapporteerde percentages.
- Primaire documentatie: Liquidatiemechanisme van Hyperliquid, Definitie van de CoinGlass-heatmap, Velden van de Bybit-liquidatiestroom, Documentatie van het Tardis-archief en CoinBoss-API-documentatie. Documentatie gecontroleerd op 25 oktober 2026.
De 80 rijen met gemiddelde aandelen van grote activa zijn opnieuw berekend aan de hand van de bijgevoegde snapshottabel. Exacte zonepercentages gebruiken gerapporteerde liquidatieprijzen van posities. De gerasterde kaarten visualiseren afgeleide blootstelling; wijziging van het aantal rijen of de weergavegrens herdefinieert de doelbandaandelen niet.
Grensconventie: het doel omvat 0.618 en sluit 0.786 uit in genormaliseerde coördinaten. De weerstandszijde krijgt de pivotprijs om dubbeltelling te voorkomen. Stresstests zonder grootste positie berekenen hun noemer opnieuw. Ontbrekende waarnemingen en liquidatieprijzen worden niet vervangen door nullen.
De studie is beschrijvend onderzoek. Ze heeft geen universeel causaal verband vastgesteld, geen onafhankelijke collegiale toetsing ondergaan en geen handelsresultaten geëvalueerd. Ze rapporteert gemeten vergelijkingen en de beperkingen van de aangeleverde geschiedenis.
Andrey
Oprichter van TradeLean. Gepromoveerd ingenieur, senior industrieel bestuurder en jarenlang belegger en trader. Zijn werk verbindt Lean-denken met grafiekanalyse, historisch onderzoek en marktvooruitblik.
Over de auteur ↗Dit onderzoek citeren
Andrey. Liquiditeitsheatmaps en pivotzones: onderzoek over verschillende activa. TradeLean. 2026-10-25. https://tradelean.com/nl/liquidity-pivot-zones
Praat mee
Discussie
Vragen, waarnemingen en onderbouwde kritiek op het onderzoek zijn welkom.
Nog geen reacties gepubliceerd. Begin hieronder de discussie.
Een reactie plaatsen
Reacties worden vóór publicatie beoordeeld. Houd het relevant en respectvol; vermijd persoonlijke financiële of accountgegevens.