
Uma faixa pivot é calculada a partir de preços já negociados. Um mapa de liquidações descreve posições ainda expostas. Quando coincidem, uma referência abstrata no gráfico torna-se mais concreta: um intervalo de preços que contém risco financeiro identificável.
Essa sobreposição aparece na investigação da TradeLean. É visível nos dados subjacentes das posições, não apenas numa captura brilhante. No mapa de resistência mensal de Solana, a faixa 0.618–0.786 continha em média 20.98% da exposição relevante a liquidações, contra 16.29% e 16.57% nas faixas vizinhas de igual largura. Superou ambas em cinco dos seis meses observados. O suporte semanal de Ethereum e a resistência trimestral de BNB oferecem exemplos diferentes e igualmente esclarecedores.
A questão importante é o alcance dessa descoberta. A mesma faixa domina em Bitcoin? Uma média forte resiste à mudança de mês? Os agrupamentos brilhantes de um modelo medem o mesmo que os preços de liquidação comunicados? E o que acontece quando deixamos de escolher os exemplos atraentes e mostramos todos os testes?
Este estudo responde com observações históricas programadas, geometria pivot fixa e comparações explícitas. Abrange 6,728 instantâneos completos de posições, 24 datas semanais e 334 instrumentos com comparações utilizáveis. Para os dez criptoativos conhecidos examinados em detalhe, todas as 80 combinações de período e lado estão disponíveis abaixo.
A descoberta
A sobreposição é real.
As condições importam.
A faixa 0.618–0.786 coincide com exposição elevada a liquidações comunicadas em combinações específicas de ativo, período e lado. A evidência sustenta uma relação condicional, não uma concentração invariável em todos os ativos ou períodos. «Estatisticamente significativo em todo o lado» não é um resultado deste estudo.
Como interpretar as comparações
Uma comparação positiva significa que a faixa-alvo contém uma proporção média de exposição comunicada superior à de cada faixa vizinha de igual largura. Uma comparação mais fraca ou negativa significa que a faixa não se destacou nesse teste específico; não significa que não existia exposição. Estas comparações diferem da correlação estatística, abordada separadamente na verificação entre plataformas.
Comece pelos seis exemplos positivos selecionados e pelos mapas. Os resultados completos e as verificações de robustez continuam disponíveis para mostrar onde a relação se mantém e onde não.
Começar pela medição
«Liquidez» descreve mais de um mapa.
Uma grande ordem limitada pendente, uma ordem stop e uma posição alavancada com preço de liquidação comunicado podem todas ser representadas por uma faixa horizontal. O significado económico difere. A cor e a forma do gráfico não determinam qual estamos a observar.
As ordens pendentes descrevem a disponibilidade atualmente exibida para negociar. Um preço de liquidação identifica uma condição em que uma posição exposta pode precisar de ser reduzida ou encerrada. Um stop é uma instrução ativada após a sua condição de disparo. Uma mensagem de liquidação regista um evento comunicado pela plataforma. O primeiro é profundidade disponível; o segundo, fluxo forçado potencial; o terceiro, fluxo condicional; o quarto, uma mensagem observada sobre um evento.
| Camada | O que representa | O que não demonstra |
|---|---|---|
| Liquidez do livro de ordens | Compras e vendas exibidas num momento e plataforma específicos. | Que as ordens permanecerão disponíveis quando o preço as atingir. |
| Exposição a liquidações comunicadas | Nocional aberto associado a preços de liquidação comunicados e utilizáveis. | Um valor futuro garantido de compras ou vendas a mercado. |
| Mapa de calor de liquidações modelado | Distribuição ou superfície de intensidade estimada por um fornecedor. | Um registo completo e diretamente observado de todas as contas. |
| Mensagens de liquidação capturadas | Eventos comunicados pelo fluxo ou arquivo de liquidações de uma plataforma. | Todo o risco existente antes desses eventos. |
O principal resultado numérico refere-se à exposição a liquidações comunicadas: nocional elegível de posições abertas agrupado por preço de liquidação comunicado. «Concentração» significa a proporção situada numa faixa de preços definida. Não significa profundidade do livro de ordens imediatamente executável.
É também por isso que o artigo não soma percentagens de mapas diferentes. Uma intensidade modelada de 30, uma proporção de posições de 30% e $30 milhões de mensagens capturadas não são quantidades intercambiáveis. Apresentá-las numa mesma escala criaria uma concordância aparente não justificada pelas medições.
A documentação da Hyperliquid explica a relevância do mecanismo: a elegibilidade para liquidação depende da margem de manutenção, e o preço de marcação participa no processo. A resposta pode incluir redução parcial em vez de encerramento instantâneo de todo o nocional. Um nível comunicado é, portanto, uma observação útil do risco, enquanto a execução eventual depende do estado da conta e do mercado. Mecanismo de liquidação da Hyperliquid ↗
Definir primeiro a localização
A zona existe antes de se examinar o mapa de calor.
O teste começa com um período de referência concluído. H é o máximo, L o mínimo e C o fecho. O pivot central é P = (H + L + C) / 3 e a amplitude de referência D = H − L. Uma razão k transforma-se em preço através de P + kD acima do pivot ou P − kD abaixo.
A faixa exterior TradeLean estende-se de 0.618 a 0.786 de D a partir de P. O ponto médio é 0.702 e a largura 0.168D. Na resistência, os limites inferior e superior são P + 0.618D e P + 0.786D. No suporte, o intervalo vai de P − 0.786D a P − 0.618D. A ordem inverte-se abaixo de P; a largura não.
Esta geometria fornece uma localização fixa para observar. Não encontramos primeiro o agrupamento mais brilhante para depois mover o pivot até coincidir. Também não alteramos a largura num ativo cuja exposição esteja mais dispersa. Os limites são determinados por preços concluídos e pelo período escolhido.
Essa independência é a ligação útil entre um roteiro pivot e um mapa de liquidez. Um estabelece onde fazer a pergunta. O outro fornece evidência sobre o que existe ali. Não é preciso tratar nenhum como explicação mística do outro.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)A faixa interior, 0.146–0.236, é mantida na investigação mais ampla e pode ser exibida no mapa interativo. A largura é 0.090D. A conhecida referência 0.184 é uma marca dentro dessa faixa, não o seu ponto médio aritmético, que é 0.191. A comparação principal é a faixa exterior; os dois testes não são agrupados.
A mesma fórmula pode aplicar-se a muitos instrumentos. Isso diz respeito à portabilidade de um cálculo. Saber se o risco se concentra nos preços resultantes é uma questão empírica separada para cada mercado, janela de observação e fonte de dados.
Uma faixa brilhante precisa de uma comparação justa.
Um intervalo largo costuma recolher mais nocional que um estreito simplesmente por conter mais preços. Comparar a zona exterior com uma linha dar-lhe-ia uma vantagem automática. O teste principal compara três intervalos adjacentes de largura exatamente igual.
Afastando-se de P, o controlo próximo é 0.450–0.618, o alvo 0.618–0.786 e o controlo distante 0.786–0.954. Cada um abrange 0.168D. Partilham a mesma base de exposição e o mesmo instante observado. Nenhum controlo é deslocado oportunamente para uma região visivelmente vazia.
Numa distribuição uniforme pelo lado escolhido do mapa pivot, uma faixa de largura 0.168 conteria 16.8% da base. É uma referência geométrica útil, não um modelo nulo específico do mercado. A exposição real pode inclinar-se para o preço atual, concentrar-se em poucas contas ou distribuir-se irregularmente após um movimento forte.
A questão local mais exigente é se o alvo supera ambos os vizinhos de igual largura. BNB oferece um exemplo: o alvo de resistência trimestral tem média de 16.81%, quase a referência uniforme, mas os vizinhos contêm apenas 12.63% e 8.87%. Comparar apenas com 16.8% ocultaria esse contraste local.
Apresentamos a diferença em pontos percentuais e, quando útil, o aumento relativo face ao vizinho mais forte. São expressões diferentes. Os 20.98% de SOL face a 16.57% correspondem a cerca de 4.40 pontos percentuais adicionais, ou 26.6% de aumento relativo. Chamar-lhe «26.6 pontos percentuais» exageraria substancialmente o resultado.
Por fim, ganhar esta comparação não torna o alvo o maior intervalo possível do gráfico. Outra faixa de igual largura mais perto de P poderia conter mais exposição. Superioridade local, classificação global e explicação causal da concentração são três afirmações distintas.
Espaço de investigação interativo
Colocar as posições junto ao roteiro.
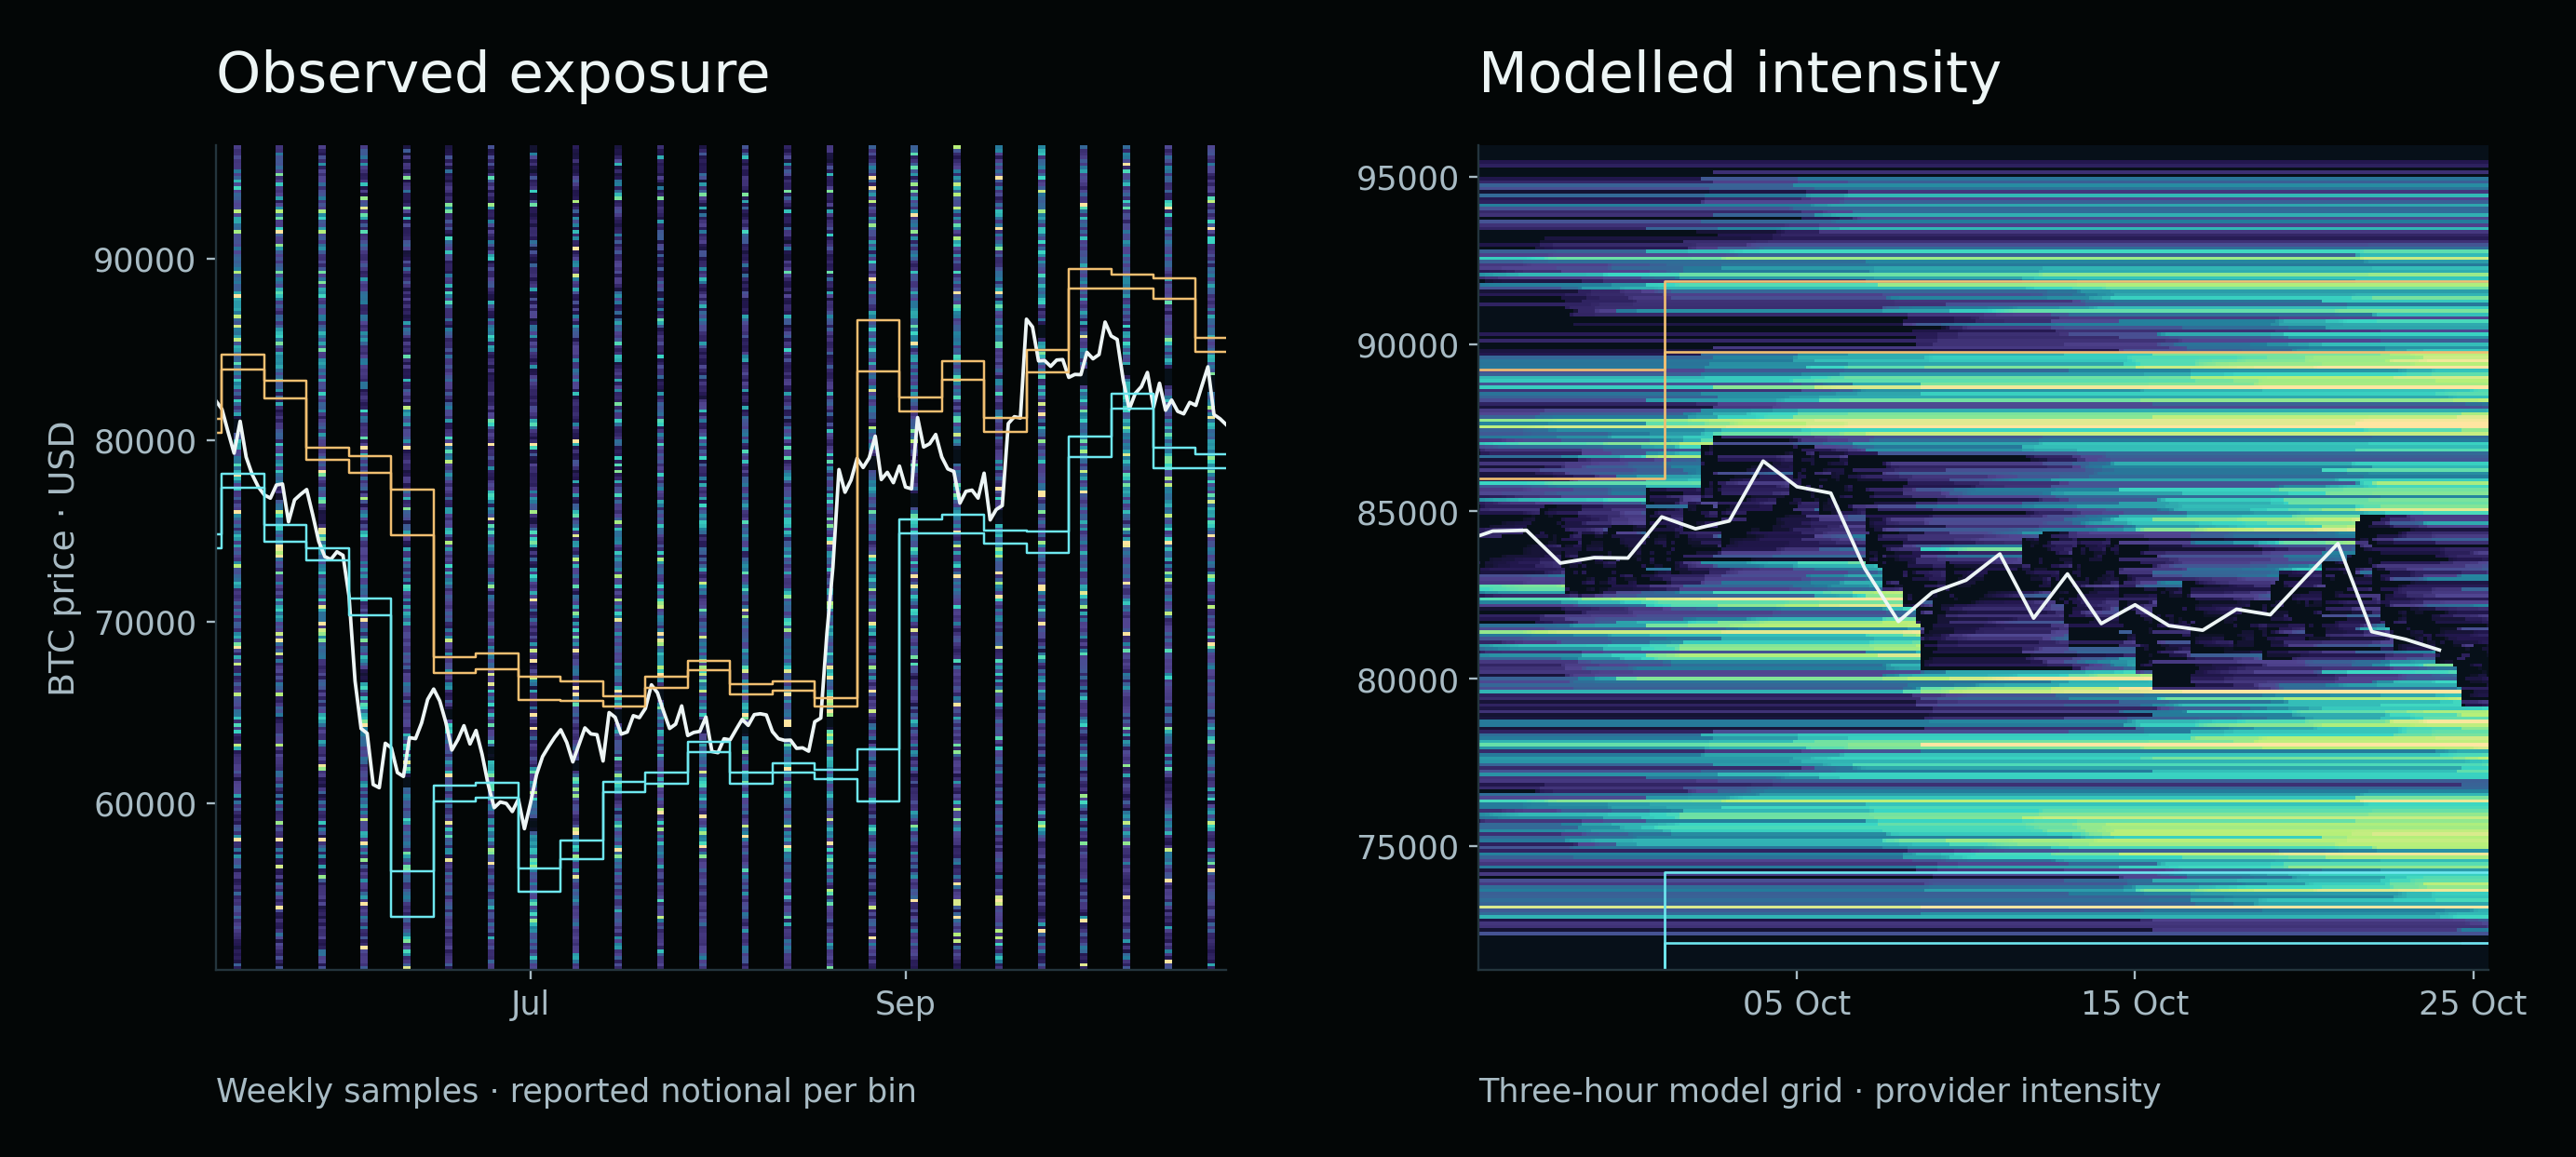
Comece pela exposição observada e alterne entre Bitcoin, Ethereum, Solana e BNB. As colunas coloridas são as amostras semanais reais do material fornecido. O tempo em branco entre colunas não foi observado nem preenchido por interpolação. A linha segue os fechos diários da mesma plataforma.
Observar a sobreposição.
A carregar os mapas de investigação arquivados…
Escala de cor não linear própria de cada mapa. Ativos diferentes não partilham uma escala em dólares.
Use a sobreposição pivot para ver se um intervalo denso de preços está dentro, fora ou a atravessar uma faixa. Desative as faixas interiores quando dificultarem a análise da zona exterior. Passe o cursor ou toque numa célula para consultar data, intervalo e nocional. Um intervalo de preços é uma unidade visual; as percentagens exatas foram calculadas com preços das posições subjacentes, não com píxeis.
A vista modelada é deliberadamente um modo separado. Mostra a grelha arquivada do modelo 2 da CoinBoss para BTC, ETH ou SOL, nas unidades de intensidade do fornecedor. Oferece uma superfície mais densa, mas não substitui os dados de posições diretamente observadas. A origem e a composição por plataformas do modelo não foram verificadas independentemente neste estudo.
O limite de cor altera a saturação, não os dados. Os mapas observados usam por defeito uma escala não linear limitada ao percentil 98.5 dos valores positivos, mantendo visíveis agrupamentos moderados junto dos muito grandes. Os valores superiores permanecem em todos os cálculos. Alterar o limite muda o contraste, não a quantidade de risco numa zona.
Cada ativo usa a sua própria escala. Uma célula amarela em SOL e outra em BTC não representam necessariamente o mesmo valor em dólares. Para comparar ativos, consulte os valores ou as proporções normalizadas no explorador, em vez de julgar o brilho.
O conteúdo da amostra e a construção de uma percentagem.
O conjunto principal contém posições históricas da Hyperliquid obtidas através da Vike. A regra seleciona a primeira observação disponível de quarta-feira entre 12:00 e 12:10 UTC. O estudo amplo abrange 24 datas, de 13 de maio a 21 de outubro de 2026. As páginas disponíveis foram recolhidas e verificadas quanto a duplicados, valores inválidos e respostas incompletas.
O catálogo combinado continha 343 contratos. Existiam comparações utilizáveis para 334 instrumentos. São identificadores, não 334 ativos económicos independentes: o catálogo inclui mercados adicionais e exposições repetidas aos mesmos subjacentes. Dos 6,728 instantâneos completos, 6,680 continham exposição elegível não nula para pelo menos os cálculos relevantes. Aplicar várias bases pivot, lados e zonas produziu 123,240 comparações, não 123,240 experiências independentes.
Numa observação de suporte, o denominador é o nocional elegível com preços de liquidação comunicados entre P − D e P. O de resistência cobre P a P + D. Um preço exatamente em P é atribuído apenas à resistência, evitando duplicação. Incluem-se os extremos exteriores. Registos com preços ausentes, não positivos ou inutilizáveis não recebem uma localização inventada.
A coordenada de um preço de liquidação comunicado q é k = |q − P| / D. O numerador-alvo contém nocional elegível com 0.618 ≤ k < 0.786 no lado selecionado. Divide-se pela base correspondente e multiplica-se por 100. Ambos os controlos usam o mesmo denominador. Primeiro calculamos uma proporção por instantâneo e depois a média para o ativo e combinação descritos.
Esta distinção impede que uma observação grande redefina silenciosamente a pergunta. A proporção média entre instantâneos descreve a distribuição amostrada típica. A razão de todos os dólares agrupados descreve onde está o nocional total amostrado. Ambas informam, mas não são a mesma estatística. Observar repetidamente uma posição persistente também não é entrada nova de capital e não deve somar-se como acumulação total alegada.
Num resumo amplo entre instrumentos, a média de cada instrumento elegível recebe igual peso. Um resumo ponderado em dólares responderia a outra pergunta e permitiria dominar aos maiores mercados. Todas as tabelas mantêm as definições originais em vez de mudar pesos para melhorar o resultado.
Períodos de referência e convenção trimestral
Os pivots semanais começam na segunda-feira UTC e usam a semana anterior concluída. Os mensais usam o mês civil anterior completo. Os anuais usam o ano civil anterior. Apenas dados concluídos entram numa grelha ativa.
A convenção trimestral TradeLean agrupa velas semanais pelo trimestre da data de abertura. Não é automaticamente igual às velas trimestrais por dias civis. As transições estudadas em 2026 são 6 de abril, 6 de julho e 5 de outubro. Esta definição mantém-se em todas as tabelas e sobreposições; não se escolhe depois a convenção que melhor encaixa.
Vinte e quatro observações semanais envolvem 24 grelhas semanais. As mesmas observações numa base anual envolvem uma grelha anual ativa. Mais instantâneos não criam mais períodos anuais independentes.
Seis exemplos mostram o significado real de «mais exposição».
| Ativo | Base e lado | Alvo | Controlo mais forte | Diferença | Aumento relativo | Períodos vencedores |
|---|---|---|---|---|---|---|
| BTC | Semanal · suporte | 21.09% | 19.99% | +1.10 pp | +5.5% | 11 / 24 |
| ETH | Semanal · suporte | 24.50% | 19.56% | +4.93 pp | +25.2% | 11 / 24 |
| SOL | Mensal · resistência | 20.98% | 16.57% | +4.40 pp | +26.6% | 5 / 6 |
| BNB | Trimestral · TradeLean · resistência | 16.81% | 12.63% | +4.18 pp | +33.1% | 2 / 3 |
| AVAX | Mensal · resistência | 19.32% | 15.99% | +3.33 pp | +20.8% | 4 / 6 |
| LINK | Mensal · suporte | 26.83% | 20.62% | +6.21 pp | +30.1% | 3 / 6 |
Estes casos explicam as descobertas, não substituem a matriz completa. Todos comparam proporções médias no próprio ativo, lado e convenção. Uma percentagem maior em LINK não demonstra uma bolsa absoluta de liquidações maior que BTC. As bases podem diferir por ordens de grandeza.
Bitcoin, suporte semanal: o alvo tem média de 21.09%, contra 19.99% no vizinho mais forte. A diferença é cerca de 1.10 pontos percentuais, ou 5.5% em termos relativos. É uma média positiva mas modesta. O alvo ganha em 11 dos 24 períodos semanais; uma média ligeiramente favorável não deve ser descrita como domínio na maioria das observações.
Ethereum, suporte semanal: o alvo tem média de 24.50%, contra 19.56% e 17.77% nos controlos. A vantagem aproximada de 4.93 pontos é maior que a de Bitcoin. Contudo, também ganha em 11 de 24 períodos. Magnitude e frequência contam partes diferentes da história.
Solana, resistência mensal: a proporção-alvo média é 20.98%, contra 16.29% e 16.57%. A repetibilidade destaca-se: cinco dos seis meses observados superam ambos os controlos. É a maior consistência mensal entre os exemplos principais, incluindo ainda um insucesso e meses extremos parcialmente observados.
BNB, resistência trimestral: os 16.81% do alvo comparam-se com 12.63% e 8.87%. Ganha em dois dos três intervalos trimestrais observados. Só existem três intervalos, que não são três trimestres completos independentes. É um contraste interessante com histórico curto por períodos.
AVAX e LINK: a resistência mensal de AVAX tem média de 19.32%, contra 15.99% do controlo mais forte, com quatro vitórias em seis meses. O suporte mensal de LINK tem média de 26.83%, contra 20.62%, com três vitórias em seis meses. Este tem diferença média maior, mas sequência menos consistente. Classificar candidatos por um único número ocultaria essa distinção.
A comparação completa dos grandes ativos
Mudar o ativo. Manter o mesmo teste.
O explorador mostra dez ativos, quatro bases pivot e dois lados. As três barras comparam a proporção-alvo média às duas proporções médias de controlo. A matriz não filtra exemplos positivos: todas as 80 combinações podem ser selecionadas.
Seguir a evidência.
As barras comparam proporções médias. «Acima de ambos» é descritivo, não um teste de significância. As vitórias por período são mostradas separadamente.
Mostrar os períodos observados
Todas as combinações
Selecione uma célula. Turquesa indica diferença média positiva; rosa, negativa. Cada célula também contém um número com sinal.
Abrir a matriz completa de resultados para impressão
Existem 23 combinações positivas em 80 quando «positiva» significa que a proporção-alvo média supera ambas as médias vizinhas. É uma contagem descritiva nesta amostra. Não é uma taxa de sucesso de trading de 23 em 80, uma probabilidade de inversão ou uma afirmação de significância estatística.
Cada um dos dez ativos tem pelo menos uma combinação positiva. É uma ocorrência genuína do padrão entre ativos, mas mais fraca que um efeito universal. Havendo oito combinações por ativo, escolher depois a melhor facilita encontrar um exemplo atraente. Uma afirmação generalizável deve fixar a combinação ou regra de seleção antes de examinar novas observações.
A matriz responde a uma pergunta prática: onde apareceu a sobreposição específica no histórico medido? Também evidencia os dados contrários. O nome conhecido de Bitcoin não torna positivas todas as células BTC, e uma célula mensal SOL favorável não torna iguais os resultados das outras escalas.
O CSV derivado completo e os registos por período podem ser descarregados abaixo. O explorador é uma vista dessas tabelas no navegador, não uma fonte em direto. Mudar um controlo muda a linha publicada escolhida; não executa um otimizador oculto nem consulta posições atuais numa plataforma.
Ler os mapas históricos à frequência real de amostragem.
Um mapa útil mostra onde estavam as faixas ao longo do tempo. Deve também mostrar a frequência de observação da exposição. Os quatro mapas preservam os espaços entre amostras de quarta-feira, em vez de aparentarem uma plataforma monitorizada continuamente.
A grelha semanal de Bitcoin reinicia-se frequentemente. A faixa pode mover-se por alteração da amplitude da semana anterior mesmo que uma posição quase não tenha mudado. Um agrupamento a entrar numa nova faixa após reinício difere de risco novo a formar-se num nível fixo. A imagem localiza essas perguntas; por si só não testa o mecanismo do agrupamento.
O suporte semanal de Ethereum é numericamente mais forte que o de Bitcoin na comparação selecionada. O gráfico acrescenta o contexto temporal: a distribuição do risco e a geometria pivot evoluem. Poucas observações fortes podem contribuir desproporcionalmente para a média. Examinar todo o eixo temporal informa mais que recortar a interseção mais brilhante.
O mapa mensal de Solana reinicia menos frequentemente, facilitando comparar observações numa mesma grelha ativa. O resultado de cinco meses em seis deve ser lido com as localizações variáveis das faixas e cada distribuição amostrada. É uma relação local repetida na janela, não promessa de inversão de qualquer movimento para a faixa.
BNB ilustra a importância da convenção de referência. A sobreposição trimestral segue o agrupamento de aberturas semanais descrito. Outra definição de vela trimestral pode deslocar o pivot e ambos os limites. Uma divergência entre gráficos pode ser uma diferença na definição dos dados, não um mapa defeituoso.
Os quatro gráficos usam a mesma plataforma para preços diários e posições. Isso elimina uma fonte evitável de erros de alinhamento. Não elimina incertezas sobre contas, preços de liquidação ausentes nem horas e dias não observados entre amostras.
Uma média forte e um efeito repetível são descobertas distintas.
Uma média pode subir devido a um episódio excecional. Para avaliar recorrência, agrupamos instantâneos pelos períodos pivot ativos e comparamos novamente alvo e controlos em cada período. Numa grelha mensal, as unidades naturais são os meses observados, não posições individuais num instantâneo de quarta-feira.
A resistência mensal de SOL ganha cinco de seis meses. Informa mais que uma média global porque a vantagem não se limita a um intervalo civil. O mês perdedor mantém-se no gráfico. Maio e outubro são parciais, e cada mês tem poucas observações. Cinco vitórias não equivalem a uma probabilidade de previsão precisa.
Quatro em seis para AVAX, três em seis para LINK e dois em três para BNB contam histórias distintas de repetibilidade. Um registo deve manter diferença média, número de períodos, cobertura e frequência de vitórias. Reduzi-los ao rótulo «funciona» elimina a informação necessária para decidir se merece monitorização.
O regime de mercado é outro possível fator de confusão. Uma forte subida ou descida altera onde ficam os preços de liquidação face às amplitudes anteriores. A classificação usa informação diária prévia: uma observação altista exige fecho acima da média móvel simples de 200 dias e aumento dessa média face a vinte dias antes. A classificação baixista usa as condições inversas; as restantes ficam sem classificação, sem forçar uma tendência.
As combinações escolhidas de suporte semanal ETH, resistência trimestral BNB, resistência mensal AVAX e suporte mensal LINK superam ambos os controlos nas observações altistas e baixistas agrupadas separadamente. Isso amplia o interesse descritivo. Não demonstra que cada mês, observação ou regime futuro reproduza a mesma ordem.
Existe ainda seleção: testar regimes em casos escolhidos por médias globais favoráveis é descrever posteriormente esses casos. Não se deve apresentar como confirmação independente dos casos e da regra em dados novos.
O histórico diário de Ethereum revela o que uma média destacada pode ocultar.
Uma série ETH mais densa fornece 168 observações diárias utilizáveis de 8 de maio a 24 de outubro de 2026. Um dia não tinha instantâneo na janela especificada; outro não tinha exposição utilizável com preço. São exclusões, não dias sem risco. A série observa a mesma plataforma, acrescentando detalhe temporal sem ser uma réplica independente noutra plataforma.
No suporte trimestral, a proporção-alvo média neste histórico diário é 22.67%, contra 16.18% e 15.41% dos controlos. É um contraste descritivo positivo substancial. Dividi-lo por intervalos trimestrais ativos altera a interpretação.
O intervalo observado do segundo trimestre tem média-alvo de 33.56%. O terceiro tem 15.09%, e a parte de outubro do quarto, 24.77%. No terceiro, o controlo distante contém 22.16%, superando o alvo. Uma afirmação de domínio ininterrupto do suporte trimestral ETH falha esta verificação detalhada.
Nas observações diárias, o alvo supera ambos os controlos em 78 de 168 dias. A média global é positiva embora a maioria dos dias não ganhe. Episódios grandes elevam a média sem criar uma condição diária persistente. Ambas as medições são úteis, respondendo a perguntas distintas.
Por isso o artigo usa «concentração observada», não «sempre significativa». Uma bolsa grande intermitente pode importar no mapa de risco. Descrevê-la como permanente tornaria o mapa menos preciso, não mais confiante.
O que acontece quando o mesmo teste é aplicado a todo o mercado?
Uma coleção de exemplos conhecidos é um início. Uma afirmação ampla exige a mesma base e lado em todos os instrumentos elegíveis, sem selecionar um vencedor em cada um. O resumo calcula primeiro a média das proporções de cada instrumento e depois dá igual peso a essas médias.
| Base | Instrumentos elegíveis | Alvo | Próximo | Distante | Acima de ambos? |
|---|---|---|---|---|---|
| Mensal | 175 | 20.22% | 21.32% | 18.18% | Não |
| Trimestral · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Não |
| Semanal | 176 | 24.40% | 16.84% | 30.11% | Não |
| Anual | 130 | 6.17% | 12.85% | 5.00% | Não |
Na base combinada de suporte e resistência, o alvo exterior não supera ambos os vizinhos em nenhuma das quatro bases. Na semanal, supera o controlo próximo mas fica abaixo do distante. Na mensal, fica abaixo do próximo. As comparações trimestral e anual também não estabelecem superioridade universal.
Isso não apaga posições medidas nas faixas de SOL ou ETH. Altera o alcance da conclusão. Combinações favoráveis específicas coexistem com uma referência ampla desfavorável. Ambos os factos pertencem ao mesmo artigo para compreender o resultado.
Suporte e resistência devem também permanecer separados. Agrupá-los pode ocultar um resultado positivo num lado e negativo no outro. Inversamente, escolher depois o lado melhor não prova um efeito independente do lado.
A investigação ampla identifica candidatos em contratos menos conhecidos. Surgindo após uma grande pesquisa de instrumentos e configurações, o valor imediato é uma lista para testes prospetivos. Publicar apenas células vencedoras faria a relação parecer mais geral que a evidência medida.
Uma camada visual diferente
Mapas contínuos mostram outro tipo de informação.
Os mapas densos são superfícies arquivadas do modelo 2 da CoinBoss. O arquivo foi guardado em 25 de outubro de 2026; a grelha contém 250 centros de preço e marcas temporais de três horas. A quantidade representada é intensidade do fornecedor, não soma diretamente observada dos nocionais de contas da nossa amostra.
Estes mapas oferecem contexto visual valioso. Facilitam observar a persistência e desaparecimento de agrupamentos modelados e compará-los com as faixas mensais. Não transformam as 24 amostras semanais num registo contínuo por conta.
O mapa interativo permite alternar entre os dois tipos precisamente para tornar visível a diferença. O modo observado indica valores em dólares. O modelado indica unidades de intensidade. Um agrupamento pode destacar-se num e menos no outro porque os fornecedores medem ou estimam objetos distintos.
A CoinGlass descreve os níveis dos seus mapas como cálculos baseados em dados de mercado e níveis de alavancagem de liquidação. É mais uma razão para identificar fornecedor e modelo, não tratar todos os mapas como inventários intercambiáveis. Um gráfico bem concebido deve facilitar a distinção. Referência metodológica do mapa CoinGlass ↗
A concordância entre modelo e observação de posições merece investigação. Chamá-la segunda medição independente da mesma população exigiria mais informação sobre plataformas cobertas, entradas, construção histórica e dependência da primeira fonte.
Uma sobreposição precisa exige uma base comum de preços.
A precisão da sobreposição depende do alinhamento das duas camadas. Importam instrumento, plataforma, escala, fuso e convenção do período. BTCUSD na Bitstamp e um perpétuo BTC noutra plataforma podem ter máximos, mínimos e fechos ligeiramente diferentes. Essas diferenças movem P e os limites.
As imagens originais TradeLean TradingView mantêm-se como contexto. As etiquetas e atribuições continuam visíveis. Não se apresentam como novos registos de posições nem fontes numéricas das percentagens do explorador.
A imagem CoinGlass fornecida contém faixas mensais calculadas com Bitstamp. A escala foi calibrada pela imagem e marca-se a transição aproximada para outubro. O fuso original é desconhecido. É uma sobreposição ilustrativa entre fontes, útil para orientação mas insuficiente para extrair proporções exatas de exposição de píxeis coloridos.
As reconstruções históricas usam outra abordagem: preços diários e exposição comunicada vêm da Hyperliquid, com referências concluídas explícitas. Isso mantém coerente a base da comparação quantitativa. As velas são identificadas como reconstruções e não apresentadas como capturas TradingView.
Quando duas faixas parecem próximas, primeiro devem verificar-se os limites numéricos, não apertar o recorte. Uma pequena diferença de base pode importar perto de 0.618 ou 0.786. Comunicar a convenção permite reprodução independente.
Ligar o estudo ao roteiro de preços.
A investigação parte do quadro geométrico da série pivot TradeLean. O vídeo explica a faixa exterior como área de preços. Não afirma medir a amostra de posições usada aqui. Distinguir os papéis esclarece o que acrescenta o estudo atual.
Vídeo original em inglês
Como encontrar máximos e mínimos de mercado com pontos pivot · YouTube ↗ · Reproduzir carrega conteúdo do YouTube.
Para a aritmética das faixas, comece por Pontos de pivô de Fibonacci: o mapa antes do movimento. Para a interação entre referências maiores e menores, continue com Conectar mapas de pivôs anuais, trimestrais e mensais. Períodos diferentes podem apontar para um intervalo semelhante; essa confluência geométrica continua distinta da medição da exposição ali localizada.
A evidência adicional é a distribuição medida. Em vez de parar em «o preço reagiu perto de uma linha», perguntamos se uma faixa definida independentemente contém mais risco comunicado que alternativas adequadas no momento observado.
Binance e Bybit concordam em algumas distribuições. É específica essa concordância?
O estudo alargado usa arquivos públicos Tardis para uma perspetiva temporal maior das mensagens capturadas. O intervalo principal utilizável cobre 77 primeiros dias de mês, de junho de 2020 a outubro de 2026. A extensão contém 160 ficheiros descarregados, 153 não vazios e mais de 3.8 milhões de linhas de mensagens originais.
Após filtros comparáveis de histórico e contratos, oferece comparações para 1,390 mercados plataforma–contrato e 812 símbolos. Mantêm-se contratos lineares USDT; excluem-se inversos por exigirem tratamento distinto das unidades nocionais. Um subjacente em duas plataformas são dois registos de mercado, não dois ativos económicos independentes.
O primeiro dia de cada mês é uma seleção sistemática esparsa. É particularmente sensível ao reinício mensal do pivot. Vários anos de calendário não tornam o arquivo representativo de todos os dias negociados.
Na faixa exterior trimestral combinada, a correlação de Spearman das proporções-alvo médias por contrato entre Binance e Bybit é cerca de 0.881 em 449 mercados emparelhados. É concordância descritiva substancial. Mas o controlo próximo tem cerca de 0.885 e o distante 0.906. O alvo não se destaca como exclusivamente correlacionado.
Os vizinhos importam pelo mesmo motivo do teste principal. Ambas as plataformas negociam o mesmo subjacente e vivem movimentos relacionados. Intervalos comuns de baixa atividade e zeros também afetam os postos. Considerar apenas a correlação alta do alvo exageraria a especificidade com que a geometria 0.618–0.786 explica a concordância.
Esta extensão trata mensagens capturadas, não o inventário prévio de todas as posições potencialmente liquidáveis. A documentação atual da Bybit, por exemplo, identifica o campo de preço como preço de falência. Multiplicá-lo pelo tamanho comunicado não deve rebaptizar-se silenciosamente como volume ao preço real de execução. Definições de campos Bybit ↗ · Documentação dos arquivos Tardis ↗
O resultado informa sobre concordância na amostra de mensagens escolhida. Não confirma independentemente que uma razão fixa atraia liquidez em todos os ativos.
Uma posição grande faz parte do risco, não é um incómodo a remover.
Se uma conta fornece a maior parte do nocional de uma faixa, a bolsa continua lá. Apagá-la para suavizar a distribuição responderia a outra pergunta. Todos os tamanhos mantêm-se nos cálculos principais.
A concentração entre participantes importa. Uma bolsa distribuída por muitas contas pode persistir de modo diferente de outra dominada por uma conta capaz de acrescentar garantias ou fechar. A pergunta útil não é se uma posição grande invalida a observação, mas quanto a bolsa depende da sua permanência.
A tabela de sensibilidade remove a maior posição-alvo e recalcula o denominador. Isso enfraquece materialmente os casos positivos. Por exemplo, a proporção-alvo de resistência mensal SOL cai para cerca de 12.20%, contra 18.07% e 18.66% nos controlos próximo e distante. Identifica concentração de participantes; não remove retroativamente a exposição original.
Uma percentagem alta pode descrever uma base pequena. Noutra observação atual de stops, o suporte mensal STX continha 100% da base elegível mas apenas um stop de cerca de $2,100. Uma faixa interior IMX continha cerca de 95.16% da base, mas só $1,326.74 de nocional-alvo. São observações reais com escala económica muito diferente de uma grande bolsa de exposição a derivados.
Uma ficha completa da bolsa precisa de quatro valores.
- Proporção: quanto da base definida está na faixa?
- Dólares: qual é o nocional elegível absoluto?
- Participantes: quantas posições contribuem?
- Maior contribuição: quanto depende da maior posição?
Para monitorizar, acrescente distância ao preço atual e idade da observação. Uma bolsa grande distante, pequena próxima ou que desaparece rapidamente são condições distintas mesmo com proporções normalizadas iguais.
Concentração e acumulação não são o mesmo processo.
Um instantâneo mostra onde está a exposição num momento. Acumulação afirma como chegou ou mudou. A proporção de uma zona pode subir enquanto o nocional em dólares cai se o resto cair mais depressa. Inversamente, pode entrar nocional novo e cair a proporção se a exposição vizinha crescer mais.
O teste preliminar de aproximação examina observações vizinhas separadas exatamente sete dias numa grelha ativa inalterada. O preço deve afastar-se de P em direção à faixa sem atingir o limite próximo. A mesma definição aplica-se aos controlos face ao próprio limite próximo.
Só entram instrumentos com pelo menos três eventos elegíveis em cada faixa. Na resistência mensal dos contratos cripto principais, o alvo tem média de 18.65%, contra 17.03% e 16.50%: cerca de 9.5% de aumento relativo face ao controlo mais forte. Individualmente, 59 de 173 instrumentos superam ambos.
É um resultado exploratório de concentração condicional. Os eventos das três faixas ocorrem em datas diferentes e não são emparelhados por distância, volatilidade, velocidade ou fase de tendência. As observações semanais perdem aproximações rápidas intrassemana. Não demonstra que a faixa causou acumulação nem atraiu posteriormente o preço.
Um teste mais forte observaria nocional absoluto e composição a maior frequência antes da aproximação, emparelharia distância e volatilidade, manteria a grelha e compararia alterações em janelas iguais. A explicação causal deve esperar esse desenho, não nascer de uma animação viva.
Transformar um mapa de calor num registo verdadeiramente revisível.
O melhor uso do roteiro é tornar a observação suficientemente precisa para revisitar. Comece pela definição: instrumento, plataforma, período, data e dois limites numéricos. Guarde-os. Alterações posteriores de faixa ou população de contas não devem confundir-se com mudança de comportamento do preço em torno de uma bolsa fixa.
Identifique a camada. Num modelo de liquidações, registe fornecedor, modelo e unidade. Num mapa observado, elegibilidade e exclusões. Num livro de ordens, distinga profundidade exibida de liquidez cancelável. A mesma palavra «liquidez» é demasiado imprecisa para os três registos.
Depois quantifique a bolsa. Use dólares do alvo, proporção de uma base explícita e valores dos dois controlos. A proporção dá contexto; os dólares evitam que uma base pequena pareça sistémica. Mantenha número de posições e contribuição máxima se disponíveis.
Por fim, observe mudanças sem reescrever o início. O nocional cresceu ou diminuiu? A proporção mudou pelo alvo ou denominador? A maior conta permaneceu? Um novo período deslocou a faixa sobre um agrupamento imóvel? Estas perguntas transformam um gráfico atraente em registo de investigação.
| Registo | Porquê incluí-lo |
|---|---|
| Ativo, plataforma e data | Define o mercado e estado descritos. |
| P, D e limites | Preserva a geometria original antes do resultado posterior. |
| Valores alvo, próximo e distante | Mostra se a bolsa se distingue localmente. |
| Nocional da base e dólares-alvo | Separa concentração proporcional de tamanho económico. |
| Número de posições e maior proporção | Revela dependência de poucas contas. |
| Próxima observação com a mesma definição | Permite medir a mudança em vez de narrá-la depois. |
O comportamento do preço é outra observação. Um agrupamento pode ser aproximado, contornado, atravessado depressa ou nunca tocado. A existência não define entrada, direção ou saída rentável. Avaliar uma regra exigiria sinal com momento preciso, pressupostos de execução, financiamento, comissões, derrapagem e avaliação independente dos resultados.
O roteiro continua útil sem essa promessa. Diz onde o risco medido se concentra, que dados sustentam a descrição e se resiste à observação seguinte.
O que justificaria uma conclusão mais forte?
A hierarquia é clara. Estabelecer que existe uma bolsa. Compará-la com alternativas justas. Perguntar se se repete por períodos. Depois testar uma regra fixada antes de novos dados. Uma afirmação sobre todos os ativos ou condições fica muito além de algumas médias retrospetivas positivas.
A dependência limita a evidência. Uma posição pode persistir semanas. Ativos movem-se juntos. Bases pivot reutilizam históricos sobrepostos. Tratar cada posição, instantâneo e período como ensaio independente criaria precisão artificial. O histórico amplo tem 24 datas, seis meses e só três intervalos trimestrais ativos.
Há ainda testes múltiplos. Só o bloco principal contém 80 combinações da faixa exterior. A investigação contém muitas mais. Os casos favoráveis são escolhidos para explicar após ver resultados. Não adquirem valor p confirmatório por aparecerem num gráfico mais polido.
Uma verificação conservadora anterior de uma família limitada de testes por período, com permutações exatas de sinais e ajuste de Holm, não obteve significância estatística ajustada. Isso não torna fictícias as percentagens. Limita a afirmação de que o histórico curto e dependente estabeleceu uma regra geral além da amostra.
A afirmação direta sustentada é, portanto: a faixa contém exposição mensurável e localmente elevada em combinações específicas, algumas com vantagens repetidas por período. O passo seguinte é fixar candidatos e regras e observar dados que não participaram na seleção.
Protocolo de confirmação prospetiva
- Fixar ativo, lado, convenção pivot e limites 0.618–0.786 antes da nova janela.
- Manter os controlos 0.450–0.618 e 0.786–0.954 inalterados.
- Fixar calendário, elegibilidade e cobertura mínima.
- Acompanhar separadamente dólares-alvo, proporção-alvo e proporções dos controlos.
- Usar inferência por período reconhecendo dependência temporal e entre ativos.
- Comunicar todos os candidatos predefinidos, incluindo insucessos, considerando a família testada.
- Reservar uma janela de avaliação intacta ou observações genuinamente prospetivas.
Reconstruir o mesmo histórico, mudar a paleta ou usar outro indexador da mesma plataforma pode detetar erros. Nada cria uma nova amostra independente de mercado.
Uma zona informa mais quando se mede o risco que contém.
A investigação encontra sobreposição observável entre a faixa exterior TradeLean e a exposição comunicada em vários grandes criptoativos. A resistência mensal SOL combina diferença média positiva com cinco vitórias em seis meses. O suporte semanal ETH tem diferença de concentração média maior que BTC. A resistência trimestral BNB mostra por que vizinhos iguais podem informar mais que uma referência uniforme.
São descobertas concretas para continuar a investigar, mas condicionais demais para uma afirmação universal. A matriz tem 23 comparações médias positivas e 57 não positivas. Os resumos amplos não mostram domínio em todas as bases. O histórico ETH mais denso inclui trimestre perdedor. A concordância entre plataformas é alta nas mensagens, mas também nos controlos.
A faixa 0.618–0.786 é um local repetível para investigar risco. No histórico observado, coincide com exposição elevada em combinações identificáveis de ativo, lado e período. A presença atual continua a ser uma pergunta para os dados.
Esse é o objetivo do roteiro de liquidez: localização definida, estado mensurável e registo que a próxima observação pode contestar. A imagem deve destacar esses três elementos.
Perguntas sobre mapas de liquidez e zonas pivot.
O estudo prova que todos os ativos concentram liquidez na zona 0.702?+
Não. Todos os dez têm pelo menos uma comparação média positiva entre oito combinações. Contudo, só 23 de 80 são positivas, os resumos amplos não são universalmente positivos e algumas médias favoráveis têm baixa repetibilidade por observação. Não se sustenta uma afirmação para todos os ativos, períodos e datas.
Um mapa de liquidações é igual a um do livro de ordens?+
Não. O livro mostra compras e vendas pendentes. O mapa de liquidações trata preços comunicados ou estimados ligados ao risco de posições alavancadas. Um descreve liquidez exibida; outro, exposição a fluxo forçado potencial. Cores semelhantes podem representar quantidades distintas.
O que significa um número positivo na matriz?+
É a proporção-alvo média menos a maior das médias dos controlos, em pontos percentuais. Não é a média da margem mínima de cada instantâneo, outra operação. Indica superioridade local de médias na amostra, não valor p significativo nem retorno previsto.
Porque pode a média ser positiva se ganha menos de metade das observações?+
Magnitude e frequência diferem. Alguns episódios grandes elevam a média mesmo sem vitória na maioria das datas. O suporte trimestral ETH diário mostra-o: média global positiva, mas só 78 de 168 observações vencem ambas as comparações.
Os espaços no mapa observado significam liquidez ausente?+
Significam observações ausentes. Os mapas mostram instantâneos semanais sem interpolação. Um dia vazio não significa ausência de posições. Um intervalo observado preto ou fraco difere de um espaço temporal não observado.
Uma cor mais brilhante indica uma bolsa em dólares maior entre ativos?+
Não automaticamente. Cada mapa tem escala própria não linear e o modelo usa intensidade, não dólares. Compare valores ou tabelas normalizadas. O limite altera só a saturação; todos os valores ficam nos cálculos.
Posições grandes invalidam o resultado?+
Não. São exposição real e permanecem na amostra. A sua proporção indica dependência de poucas contas. Remover a maior posição é um exercício de sensibilidade sobre participação, não razão para apagar o risco inicial.
Os mapas podem ser sinais de trading em direto?+
São observações arquivadas com janelas explícitas. Não são posições em direto nem estratégia testada. Avaliar risco atual exige dados atuais; avaliar estratégia exige regras temporais e de execução, custos e testes independentes de resultados.
Examinar os números por trás das imagens.
Os ficheiros públicos contêm tabelas derivadas anónimas e entradas dos gráficos. Não incluem credenciais API, identificadores ou detalhes privados de contas. As ferramentas leem os ficheiros no navegador, sem início de sessão numa plataforma.
Fontes, definições e notas de reprodução
- Posições principais: material histórico Vike / Hyperliquid fornecido, observações de 13 de maio a 21 de outubro de 2026.
- Preços diários: Hyperliquid, alinhados com a plataforma da comparação principal.
- Grelhas modeladas: modelo 2 CoinBoss arquivado para BTC, ETH e SOL, guardado em 25 de outubro de 2026; intensidade comunicada, não nocional de contas observado diretamente.
- Mensagens suplementares: análise fornecida Binance / Bybit, primeiros dias de mês de junho de 2020 a outubro de 2026.
- Contexto original: gravações TradeLean TradingView e imagem CoinGlass fornecida. A sobreposição CoinGlass–Bitstamp é aproximada, não fonte numérica das percentagens.
- Documentação principal: Mecanismo de liquidação Hyperliquid, Definição do mapa CoinGlass, Campos do fluxo de liquidações Bybit, Documentação dos arquivos Tardis e Documentação API CoinBoss. Documentação consultada em 25 de outubro de 2026.
As 80 linhas médias foram recalculadas com a tabela de instantâneos. As percentagens exatas usam preços de liquidação comunicados. Os mapas agrupados visualizam exposição derivada: mudar linhas ou limite visual não redefine as proporções-alvo.
Limites: o alvo inclui 0.618 e exclui 0.786 em coordenadas normalizadas. Resistência recebe o pivot para não duplicar. Vistas sem a maior posição recalculam o denominador. Observações e preços ausentes não são substituídos por zeros.
É investigação descritiva. Não estabeleceu causalidade universal, não recebeu revisão independente por pares nem avaliou desempenho de trading. Apresenta comparações medidas e limites do histórico fornecido.
Andrey
Fundador da TradeLean. Engenheiro com doutorado, executivo sênior da indústria e investidor e trader de longa data. O trabalho aplica o pensamento Lean à análise de gráficos, à pesquisa histórica e à prospectiva de mercados.
Sobre o autor ↗Citar este estudo
Andrey. Mapas de liquidez e zonas pivot: estudo entre ativos. TradeLean. 2026-10-25. https://tradelean.com/pt/liquidity-pivot-zones
Participe da conversa
Discussão
Perguntas, observações e questionamentos fundamentados à pesquisa são bem-vindos.
Ainda não há comentários publicados. Comece a discussão abaixo.
Deixe um comentário
Os comentários são revisados antes de publicar. Mantenha a discussão relevante e respeitosa; evite informações financeiras pessoais ou dados de contas.