
Ein Pivot-Band wird aus bereits gehandelten Preisen berechnet. Eine Liquidationskarte beschreibt Positionen, die weiterhin einem Risiko ausgesetzt sind. Stimmen beide überein, wird aus einer abstrakten Chartreferenz etwas Konkreteres: ein Preisintervall mit identifizierbarem finanziellem Risiko.
Diese Überschneidung zeigt sich in der TradeLean-Untersuchung. Sie ist in den zugrunde liegenden Positionsdaten sichtbar, nicht nur auf einem farbintensiven Bildschirmfoto. Auf Solanas monatlicher Widerstandskarte enthielt das Band 0.618–0.786 durchschnittlich 20.98% der relevanten Liquidationsexponierung, gegenüber 16.29% und 16.57% in den gleich breiten Nachbarbändern. In fünf der sechs beobachteten Monate lag es über beiden Nachbarn. Ethereums wöchentliche Unterstützung und BNBs vierteljährlicher Widerstand liefern andere, ebenso aufschlussreiche Beispiele.
Entscheidend ist, wie weit diese Erkenntnis reicht. Dominiert dasselbe Band bei Bitcoin? Übersteht ein hoher Durchschnitt den Monatswechsel? Messen helle modellierte Cluster dasselbe wie gemeldete Liquidationspreise? Und was geschieht, wenn wir nicht mehr attraktive Beispiele auswählen, sondern jeden Test zeigen?
Diese Studie beantwortet diese Fragen anhand planmäßiger historischer Beobachtungen, fester Pivot-Geometrie und ausdrücklicher Vergleiche. Sie umfasst 6,728 vollständige Positionsaufnahmen, 24 wöchentliche Termine und 334 Instrumente mit verwendbaren Vergleichen. Für die zehn ausführlich untersuchten bekannten Kryptowerte stehen unten sämtliche 80 Kombinationen aus Zeitebene und Kartenseite bereit.
Das Ergebnis
Die Überschneidung ist real.
Die Bedingungen sind entscheidend.
Das Band 0.618–0.786 fällt in bestimmten Kombinationen aus Vermögenswert, Zeitebene und Kartenseite mit erhöhter gemeldeter Liquidationsexponierung zusammen. Die Daten stützen einen bedingten Zusammenhang, keine unveränderliche Konzentration bei jedem Vermögenswert und Zeitraum. „Überall statistisch signifikant“ ist kein Ergebnis dieser Studie.
So lesen Sie die Vergleiche
Ein positiver Vergleich bedeutet, dass das Zielband einen höheren durchschnittlichen Anteil der gemeldeten Exponierung enthält als jedes der gleich breiten Nachbarbänder. Ein schwächerer oder negativer Vergleich bedeutet, dass das Band in diesem konkreten Test nicht hervorstach; es bedeutet nicht, dass dort keine Exponierung vorhanden war. Diese Exponierungsvergleiche unterscheiden sich von statistischer Korrelation, die bei der Prüfung verschiedener Handelsplätze gesondert behandelt wird.
Beginnen Sie mit den sechs ausgewählten positiven Beispielen und den Karten. Die vollständigen Ergebnisse und Robustheitsprüfungen bleiben verfügbar und zeigen, wo der Zusammenhang besteht und wo nicht.
Mit der Messgröße beginnen
„Liquidität“ beschreibt mehr als eine Karte.
Eine große ruhende Limitorder, eine Stoporder und eine gehebelte Position mit gemeldetem Liquidationspreis lassen sich jeweils als horizontales Band darstellen. Ihre wirtschaftliche Bedeutung ist unterschiedlich. Farbe und Form eines Charts entscheiden nicht darüber, welches Objekt wir betrachten.
Ruhende Orders beschreiben die aktuell angezeigte Handelsbereitschaft. Ein Liquidationspreis bezeichnet eine Bedingung, unter der eine offene Position möglicherweise reduziert oder geschlossen werden muss. Ein Stop ist eine Anweisung, die nach Erreichen ihrer Auslösebedingung aktiv wird. Eine Liquidationsmeldung erfasst ein vom Handelsplatz gemeldetes Ereignis. Das Erste ist verfügbare Markttiefe; das Zweite potenzieller erzwungener Orderfluss; das Dritte bedingter Orderfluss; das Vierte eine beobachtete Ereignismeldung.
| Schicht | Was sie darstellt | Was sie nicht belegt |
|---|---|---|
| Orderbuchliquidität | Angezeigte Kauf- und Verkaufsorders zu einer bestimmten Zeit auf einem bestimmten Handelsplatz. | Dass die Orders noch verfügbar sein werden, wenn der Preis sie erreicht. |
| Gemeldete Liquidationsexponierung | Offener Nominalwert mit verwendbaren gemeldeten Liquidationspreisen. | Einen garantierten zukünftigen Umfang an Marktkäufen oder -verkäufen. |
| Modellierte Liquidations-Heatmap | Die vom Anbieter geschätzte Verteilung oder Intensitätsfläche. | Ein vollständiges, unmittelbar beobachtetes Register sämtlicher Konten. |
| Erfasste Liquidationsmeldungen | Ereignisse aus dem Liquidationsdatenstrom oder Archiv einer Börse. | Den gesamten Risikobestand vor diesen Ereignissen. |
Das zentrale numerische Ergebnis betrifft hier die gemeldete Liquidationsexponierung: den zulässigen Nominalwert offener Positionen, gruppiert nach gemeldetem Liquidationspreis. „Konzentration“ bezeichnet den Anteil innerhalb eines definierten Preisbandes. Gemeint ist nicht sofort ausführbare Orderbuchtiefe.
Deshalb addiert der Artikel auch keine Prozentwerte unterschiedlicher Karten. Eine modellierte Intensität von 30, ein Positionsanteil von 30% und erfasste Meldungen über $30 Millionen sind keine austauschbaren Größen. Eine gemeinsame Farbskala würde eine scheinbare Übereinstimmung erzeugen, die durch die Messgrößen selbst nicht gerechtfertigt ist.
Die Dokumentation von Hyperliquid verdeutlicht den relevanten Mechanismus: Die Liquidierbarkeit hängt von der Erhaltungsmarge ab, und der Markpreis wirkt im Verfahren mit. Eine Reaktion kann eine teilweise Reduzierung statt der sofortigen Schließung des gesamten Nominalwerts umfassen. Ein gemeldeter Preis ist daher eine nützliche Risikobeobachtung; seine spätere Ausführung bleibt jedoch vom Konto- und Marktzustand abhängig. Liquidationsmechanik von Hyperliquid ↗
Zuerst die Koordinaten festlegen
Die Zone steht fest, bevor die Heatmap betrachtet wird.
Der Test beginnt mit einer abgeschlossenen Referenzperiode. Ihr Hoch sei H, ihr Tief L und ihr Schlusskurs C. Der zentrale Pivot ist P = (H + L + C) / 3, die Referenzspanne D = H − L. Ein Verhältnis k wird oberhalb des Pivots durch P + kD und unterhalb durch P − kD in einen Preis übersetzt.
Das äußere TradeLean-Band liegt in einem Abstand von 0.618 bis 0.786 von D zu P. Sein Mittelpunkt ist 0.702, seine Breite 0.168D. Auf der Widerstandsseite lauten Unter- und Obergrenze P + 0.618D und P + 0.786D. Auf der Unterstützungsseite reicht das Preisintervall von P − 0.786D bis P − 0.618D. Unterhalb von P kehrt sich die Reihenfolge um, nicht die Breite.
Diese Geometrie liefert feste Koordinaten für die Beobachtung. Wir suchen nicht zuerst den hellsten Cluster und verschieben dann den Pivot, bis beide zusammenfallen. Ebenso ändern wir nicht die Bandbreite für einen Vermögenswert, dessen Exponierung zufällig breiter verteilt ist. Die Grenzen ergeben sich aus abgeschlossenen Preisen und der gewählten Referenzperiode.
Darin liegt die nützliche Verbindung zwischen Pivot-Roadmap und Liquiditätskarte. Die eine legt fest, wo die Frage gestellt wird. Die andere liefert Daten darüber, was sich dort befindet. Keine muss als mystische Erklärung der anderen behandelt werden.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)Das innere Band 0.146–0.236 bleibt in der erweiterten Untersuchung enthalten und kann in der interaktiven Karte angezeigt werden. Seine Breite beträgt 0.090D. Die bekannte Referenz 0.184 ist eine Markierung innerhalb des Bandes, nicht dessen arithmetischer Mittelpunkt von 0.191. Der Hauptvergleich dieses Artikels betrifft das äußere Band; beide Tests werden nicht zusammengelegt.
Dieselbe Formel lässt sich auf viele Instrumente anwenden. Das ist eine Aussage über die Übertragbarkeit einer Berechnung. Ob sich Risiko an den entstehenden Preisen konzentriert, ist für jeden Markt, Beobachtungszeitraum und jede Datenquelle eine eigene empirische Frage.
Ein helles Band braucht einen fairen Vergleich.
Ein breites Intervall erfasst häufig allein deshalb mehr Nominalwert als ein schmales, weil es mehr Preise enthält. Ein Vergleich der äußeren Zone mit einer einzelnen Linie würde der Zone von vornherein einen Vorteil geben. Der Haupttest vergleicht deshalb drei benachbarte Intervalle mit exakt gleicher Breite.
Von P nach außen reicht die nahe Kontrolle von 0.450–0.618, das Ziel von 0.618–0.786 und die ferne Kontrolle von 0.786–0.954. Jedes umfasst 0.168D. Sie verwenden denselben Exponierungspool und denselben Beobachtungszeitpunkt. Keine Kontrolle wird opportunistisch in einen sichtbar leeren Bereich verschoben.
Bei einer Gleichverteilung über die gewählte Seite der Pivot-Karte würde ein Band mit Breite 0.168 genau 16.8% des Pools enthalten. Diese Zahl ist eine nützliche geometrische Referenz, kein marktspezifisches Nullmodell. Tatsächliche Exponierung kann zum aktuellen Preis verschoben, auf wenige Konten konzentriert oder nach einer starken Bewegung ungleichmäßig verteilt sein.
Die anspruchsvollere lokale Frage lautet, ob das Ziel beide gleich breiten Nachbarn übertrifft. BNB ist ein nützliches Beispiel: Das vierteljährliche Widerstandsziel enthält durchschnittlich 16.81%, fast genau die Gleichverteilungsreferenz, doch die Nachbarintervalle enthalten nur 12.63% und 8.87%. Ein Vergleich allein mit 16.8% würde diesen lokalen Kontrast übersehen.
Wir geben die Differenz in Prozentpunkte an und, wo sinnvoll, die relative Erhöhung gegenüber dem stärkeren Nachbarn. Das sind unterschiedliche Ausdrücke. SOLs 20.98% gegenüber 16.57% entsprechen etwa 4.40 zusätzlichen Prozentpunkten oder 26.6% relativer Erhöhung. Die Angabe „26.6 Prozentpunkte“ würde das Ergebnis erheblich überzeichnen.
Ein gewonnener Vergleich macht das Ziel schließlich nicht zum größten möglichen Intervall im Chart. Ein anderes gleich breites Band näher an P könnte mehr Exponierung enthalten. Lokale Überlegenheit, globale Rangfolge und eine kausale Erklärung der Konzentration sind drei unterschiedliche Behauptungen.
Interaktiver Forschungsbereich
Positionen neben die Roadmap stellen.
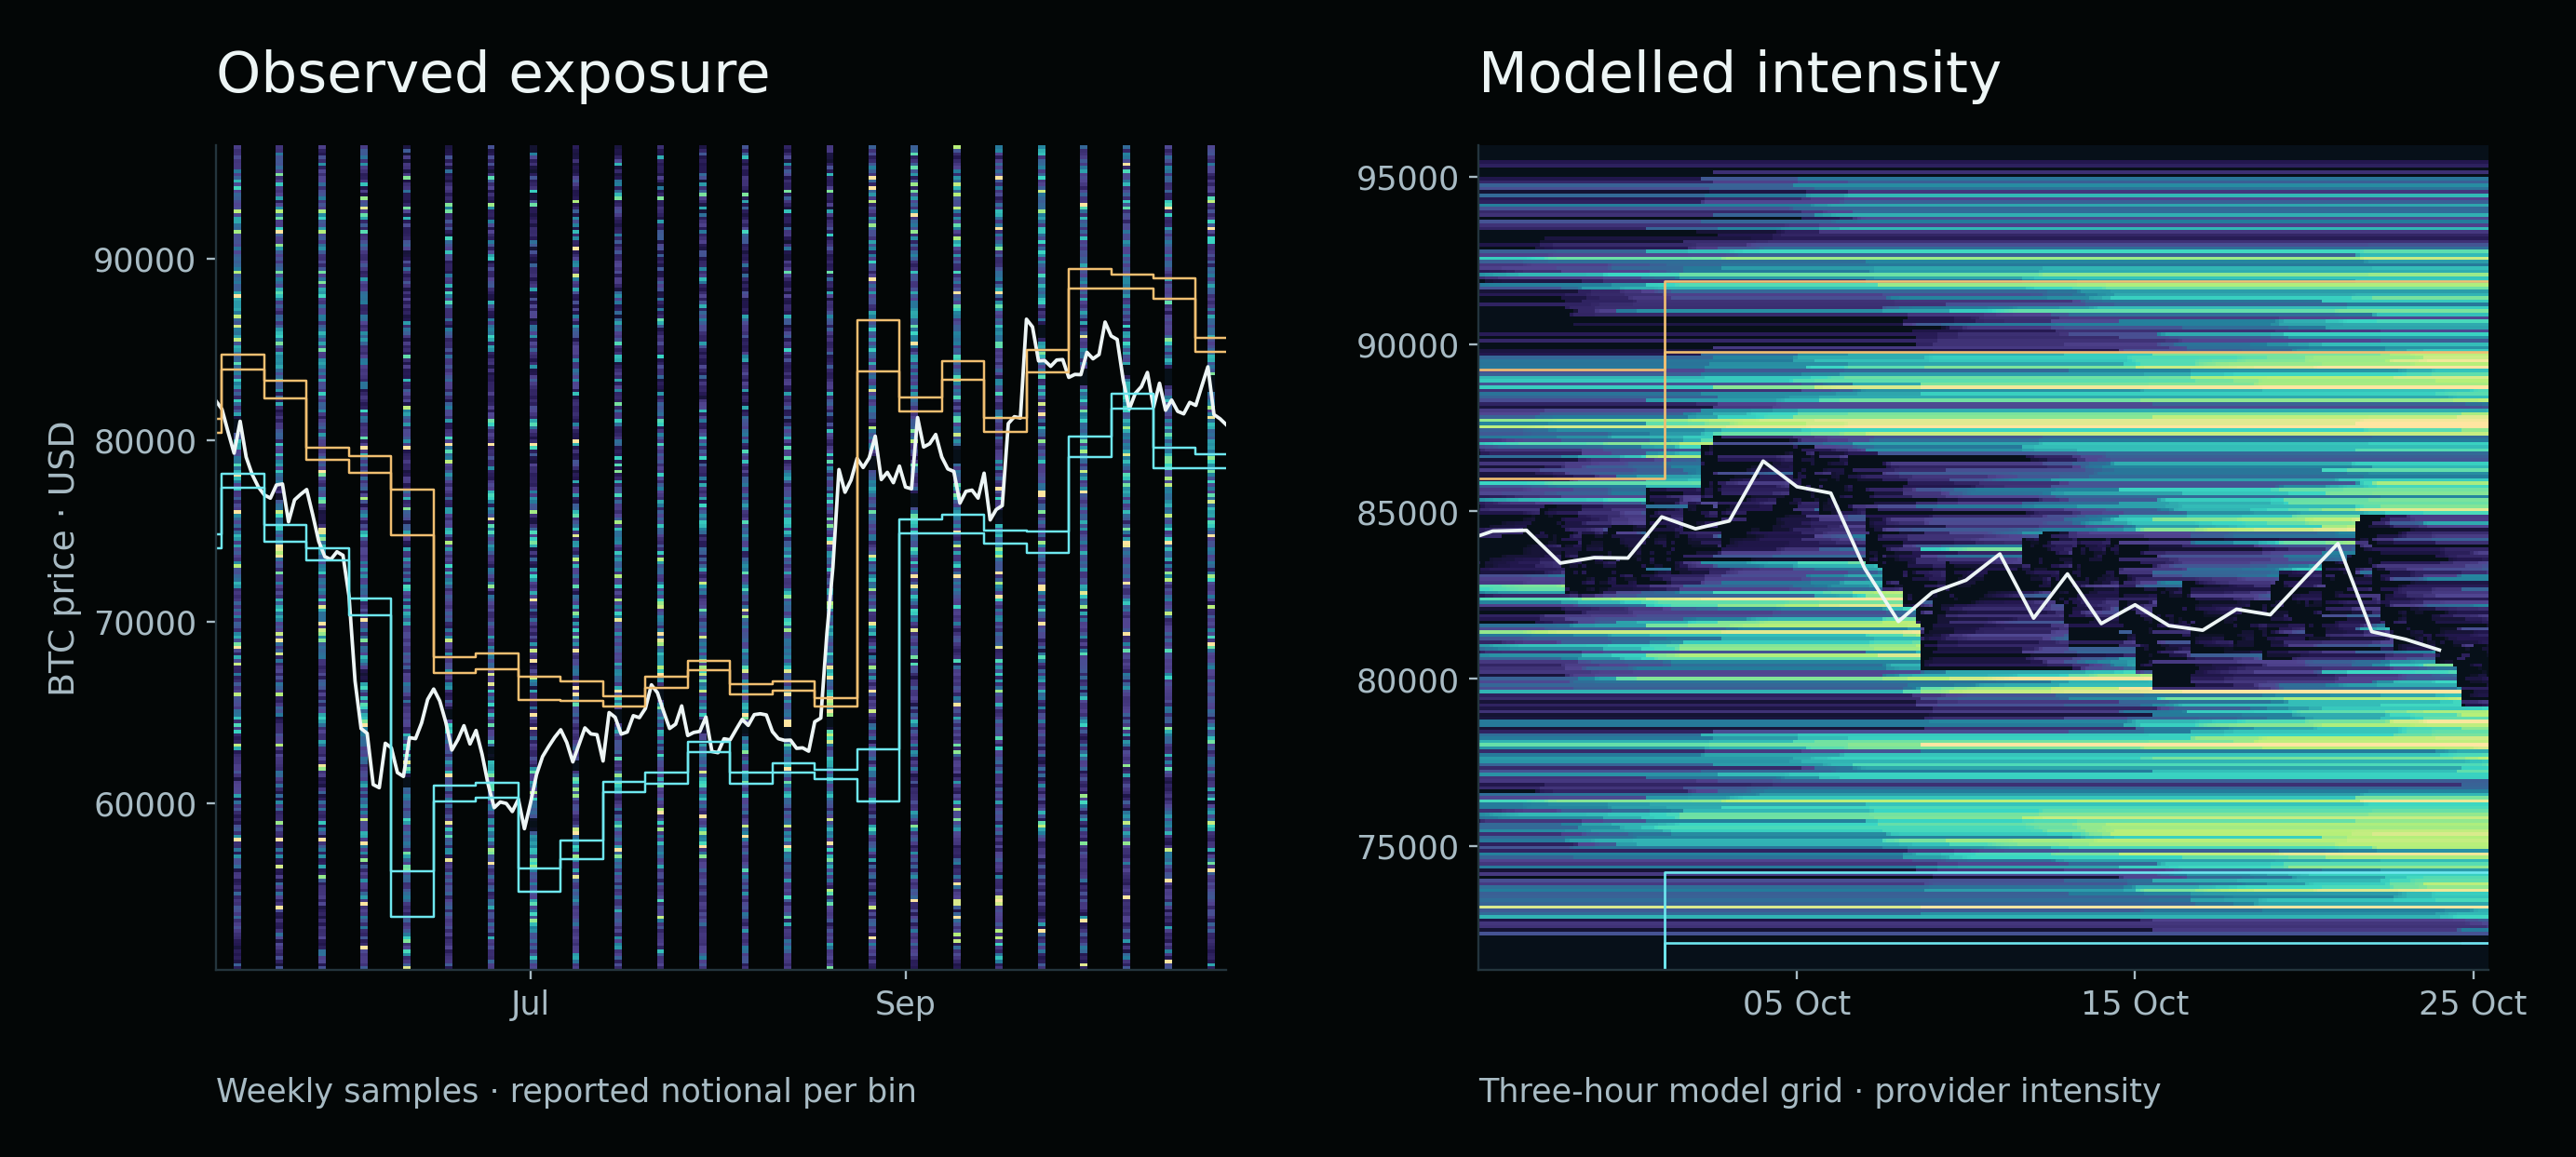
Beginnen Sie mit beobachteter Exponierung und wechseln Sie zwischen Bitcoin, Ethereum, Solana und BNB. Die farbigen Spalten sind die tatsächlichen wöchentlichen Stichproben aus dem bereitgestellten Forschungsbestand. Leere Zeitabschnitte zwischen den Spalten wurden nicht beobachtet und nicht interpoliert. Die Linie zeigt tägliche Schlusskurse desselben Handelsplatzes.
Die Überschneidung beobachten.
Archivierte Forschungskarten werden geladen…
Nichtlineare Farbskala innerhalb jeder Karte. Unterschiedliche Vermögenswerte verwenden keine gemeinsame Dollarskala.
Mit dem Pivot-Overlay erkennen Sie, ob eine dichte Preiszelle innerhalb, außerhalb oder über die Grenze eines Bandes liegt. Schalten Sie die inneren Bänder aus, wenn sie die Frage nach der äußeren Zone verdecken. Berühren Sie eine farbige Zelle oder fahren Sie sie mit dem Mauszeiger an, um Zeitpunkt, Preisintervall und Nominalwert zu sehen. Eine Preiszelle ist eine Darstellungseinheit; die exakten Zonenprozente an anderer Stelle wurden aus den zugrunde liegenden Positionspreisen berechnet, nicht aus Pixeln.
Die modellierte Ansicht ist bewusst ein eigener Modus. Sie zeigt das archivierte CoinBoss-model-2-Raster für BTC, ETH oder SOL in den vom Anbieter gemeldeten Intensitätseinheiten. Es bietet eine dichtere visuelle Fläche, ersetzt aber nicht die unmittelbar beobachteten Positionsdaten. Herkunft und Handelsplatzzusammensetzung des Modells wurden für diese Studie nicht unabhängig geprüft.
Die Farbobergrenze verändert die Darstellungssättigung, nicht die Daten. Die beobachteten Karten verwenden standardmäßig eine nichtlineare Skala, die beim 98.5. Perzentil positiver Zellwerte gedeckelt ist, damit mittlere Cluster neben sehr großen sichtbar bleiben. Werte oberhalb dieser Grenze bleiben in sämtlichen Berechnungen enthalten. Eine Änderung der Grenze verändert den Kontrast, nicht das Risiko in einer Zone.
Jeder Vermögenswert verwendet eine eigene Kartenskala. Eine gelbe SOL-Zelle und eine gelbe BTC-Zelle müssen daher nicht denselben Dollarbetrag darstellen. Prüfen Sie für marktübergreifende Vergleiche die Werte oder die normalisierten Anteile im Ergebnisexplorer statt nur die Helligkeit.
Was die Stichprobe enthält und wie ein Prozentwert entsteht.
Der Hauptdatensatz besteht aus historischen Hyperliquid-Positionen, bezogen über Vike. Die Stichprobenregel wählt jeweils die erste verfügbare Mittwochsbeobachtung zwischen 12:00 und 12:10 UTC. Die breite Studie umfasst 24 geplante Termine vom 13. Mai bis 21. Oktober 2026. Verfügbare Positionsseiten wurden gesammelt und auf Duplikate, ungültige Werte und unvollständige Antworten geprüft.
Der Gesamtkatalog enthielt 343 Kontrakte. Verwendbare Vergleiche lagen für 334 Instrumente vor. Das sind Instrumentkennungen, nicht 334 unabhängige wirtschaftliche Vermögenswerte: Zusätzliche Märkte und wiederholte Basiswertexponierungen erscheinen im Katalog. Von 6,728 vollständigen Aufnahmen enthielten 6,680 eine positive zulässige Exponierung zumindest für die betreffenden Berechnungen. Mehrere Pivot-Basen, Seiten und Zonen ergaben 123,240 Vergleiche, nicht 123,240 unabhängige Experimente.
Bei einer Unterstützungsbeobachtung besteht der Nenner aus dem zulässigen Nominalwert mit gemeldeten Liquidationspreisen zwischen P − D und P. Der Nenner der Widerstandsseite reicht von P bis P + D. Ein Preis exakt bei P wird ausschließlich dem Widerstand zugeordnet, um Doppelzählung zu vermeiden. Die äußeren Endpunkte sind eingeschlossen. Datensätze mit fehlenden, nichtpositiven oder unbrauchbaren Liquidationspreisen erhalten keine erfundene Chartposition.
Die Koordinate eines gemeldeten Liquidationspreises q ist k = |q − P| / D. Der Zielzähler enthält zulässigen Nominalwert bei 0.618 ≤ k < 0.786 auf der gewählten Seite. Dieser Wert wird durch den Pool der entsprechenden Seite geteilt und mit 100 multipliziert. Nahe und ferne Kontrolle verwenden denselben Nenner. Zunächst berechnen wir für jede Aufnahme einen Anteil und mitteln diese anschließend für den beschriebenen Vermögenswert und die Kombination.
Diese Unterscheidung verhindert, dass eine große Beobachtung unbemerkt die Frage umdefiniert. Ein durchschnittlicher Anteil über Aufnahmen beschreibt die typische beobachtete Verteilung. Ein Verhältnis sämtlicher zusammengefasster Dollarbeträge beschreibt die Lage des gesamten erfassten Nominalwerts. Beide können aufschlussreich sein, sind aber nicht dieselbe Statistik. Wiederholte Beobachtungen einer fortbestehenden Position sind außerdem keine neuen Kapitalzuflüsse und dürfen nicht zu einer angeblichen kumulativen Akkumulation addiert werden.
In einer breiten instrumentübergreifenden Zusammenfassung erhält der Durchschnitt jedes geeigneten Instruments das gleiche Gewicht. Eine gesonderte dollargewichtete Zusammenfassung würde eine andere Frage beantworten und die größten Märkte dominieren lassen. Alle öffentlichen Tabellen unten behalten die ursprünglichen Definitionen bei, statt die Gewichtung zur Ergebnisverbesserung zu ändern.
Referenzperioden und die Quartalskonvention
Wöchentliche Pivots beginnen am Montag UTC und verwenden die abgeschlossene Vorwoche. Monatliche Pivots verwenden den vorherigen vollständigen Kalendermonat. Jährliche Pivots verwenden das vorherige Kalenderjahr. Nur abgeschlossene Referenzdaten fließen in ein aktives Raster ein.
Die vierteljährliche TradeLean-Konvention dieses Datensatzes gruppiert Wochenkerzen nach dem Quartal ihres Eröffnungstages. Sie ist nicht automatisch mit kalendertäglichen Quartalskerzen identisch. Die untersuchten aktiven Übergänge 2026 liegen am 6. April, 6. Juli und 5. Oktober. Diese Definition bleibt in jeder Quartalstabelle und jedem Overlay erhalten; die Kalenderkonvention wird nicht nachträglich für eine bessere Übereinstimmung gewählt.
Vierundzwanzig wöchentliche Beobachtungen umfassen 24 Wochenraster. Dieselben Beobachtungen auf Jahresbasis umfassen ein aktives Jahresraster. Mehr Aufnahmen erzeugen keine zusätzlichen unabhängigen Jahresperioden.
Sechs Beispiele zeigen, was „mehr Exponierung“ bedeutet.
| Vermögenswert | Basis und Seite | Ziel | Stärkere Kontrolle | Differenz | Relative Erhöhung | Gewonnene Perioden |
|---|---|---|---|---|---|---|
| BTC | Wöchentlich · Unterstützung | 21.09% | 19.99% | +1.10 Pp. | +5.5% | 11 / 24 |
| ETH | Wöchentlich · Unterstützung | 24.50% | 19.56% | +4.93 Pp. | +25.2% | 11 / 24 |
| SOL | Monatlich · Widerstand | 20.98% | 16.57% | +4.40 Pp. | +26.6% | 5 / 6 |
| BNB | Vierteljährlich · TradeLean · Widerstand | 16.81% | 12.63% | +4.18 Pp. | +33.1% | 2 / 3 |
| AVAX | Monatlich · Widerstand | 19.32% | 15.99% | +3.33 Pp. | +20.8% | 4 / 6 |
| LINK | Monatlich · Unterstützung | 26.83% | 20.62% | +6.21 Pp. | +30.1% | 3 / 6 |
Diese Fälle erläutern die Ergebnisse, ersetzen aber nicht die vollständige Matrix. Alle vergleichen mittlere Anteile innerhalb des eigenen Vermögenswerts, der Seite und der Referenzkonvention. Ein höherer Prozentwert bei LINK belegt keinen größeren absoluten Liquidationsbereich als bei BTC. Ihre Pools können sich um Größenordnungen unterscheiden.
Bitcoin, wöchentliche Unterstützung: Das Ziel enthält durchschnittlich 21.09% gegenüber 19.99% beim stärkeren Nachbarn. Die Differenz beträgt etwa 1.10 Prozentpunkte oder relativ 5.5%. Der Durchschnitt ist positiv, aber recht bescheiden. Das Ziel gewinnt in 11 der 24 Wochenperioden; ein leicht günstiger Durchschnitt sollte daher nicht als Dominanz in den meisten Beobachtungen beschrieben werden.
Ethereum, wöchentliche Unterstützung: Das Ziel enthält durchschnittlich 24.50%, gegenüber 19.56% und 17.77% in den Kontrollen. Sein Vorsprung von etwa 4.93 Punkten gegenüber dem stärkeren Nachbarn ist größer als der beobachtete Unterschied bei Bitcoin. Dennoch beträgt auch hier die Periodenzahl 11 Gewinne aus 24. Größenordnung und Häufigkeit erzählen unterschiedliche Teile der Geschichte.
Solana, monatlicher Widerstand: Der durchschnittliche Zielanteil beträgt 20.98%, gegenüber 16.29% und 16.57%. Hier fällt die Wiederholbarkeit auf: Fünf von sechs beobachteten Monaten übertreffen beide Kontrollen. Das ist die stärkste monatliche Beständigkeit unter den ausführlich besprochenen Beispielen, enthält aber weiterhin einen Fehlschlag und teilweise beobachtete Randmonate.
BNB, vierteljährlicher Widerstand: Den 16.81% des Ziels stehen 12.63% und 8.87% gegenüber. Es gewinnt in zwei der drei beobachteten Quartalsintervalle. Es sind nur drei Intervalle enthalten, keine drei vollständigen unabhängigen Quartale. Dies ist ein interessanter Quartalskontrast mit kurzer Historie auf Periodenebene.
AVAX und LINK: Der monatliche Widerstand bei AVAX liegt durchschnittlich bei 19.32% gegenüber 15.99% in der stärkeren Kontrolle und gewinnt vier von sechs Monaten. Die monatliche Unterstützung bei LINK liegt bei 26.83% gegenüber 20.62% und gewinnt drei von sechs Monaten. Letztere hat eine größere mittlere Differenz, aber eine weniger beständige Folge. Eine Rangfolge anhand nur einer Schlagzeilenzahl würde diesen Unterschied verdecken.
Der vollständige Vergleich großer Kryptowerte
Den Vermögenswert wechseln. Den Test beibehalten.
Der Explorer zeigt alle zehn Vermögenswerte, vier Pivot-Basen und zwei Seiten. Drei Balken vergleichen den mittleren Zielanteil mit den beiden mittleren Kontrollanteilen. Die Matrix unten ist nicht auf positive Beispiele gefiltert: Alle 80 Kombinationen bleiben auswählbar.
Den Daten folgen.
Balken vergleichen mittlere Anteile. „Über beiden“ ist deskriptiv, kein Signifikanztest. Gewonnene Perioden werden gesondert gezeigt.
Beobachtete Perioden anzeigen
Jede Kombination
Wählen Sie eine beliebige Zelle. Türkis bezeichnet eine positive mittlere Differenz, Rosa eine negative. Jede Zelle enthält auch eine Zahl mit Vorzeichen.
Vollständige Ergebnismatrix zum Drucken öffnen
Es gibt 23 positive Kombinationen von 80 , wenn „positiv“ bedeutet, dass der mittlere Zielanteil beide benachbarten Mittelwerte übertrifft. Dies ist eine deskriptive Anzahl in dieser Stichprobe. Es ist weder eine Trading-Erfolgsquote von 23 aus 80 noch eine Umkehrwahrscheinlichkeit oder eine Aussage über statistische Signifikanz.
Jeder der zehn genannten Vermögenswerte hat mindestens eine positive Kombination in der Matrix. Das ist ein echtes marktübergreifendes Auftreten des Musters, aber eine schwächere Aussage als ein universeller Effekt. Stehen für jeden Vermögenswert acht Kombinationen bereit, erleichtert die nachträgliche Auswahl der besten das Finden eines attraktiven Beispiels. Eine verallgemeinernde Behauptung muss die Kombination oder Auswahlregel vor der Prüfung neuer Beobachtungen festlegen.
Die Matrix beantwortet eine nützliche praktische Frage: Wo trat die konkrete Überschneidung in der gemessenen Historie auf? Zugleich zeigt sie die Gegenbelege unmittelbar. Bitcoins Bekanntheit macht nicht jede BTC-Zelle positiv, und eine günstige monatliche SOL-Zelle überträgt dasselbe Ergebnis nicht auf andere Zeitskalen.
Der vollständige abgeleitete CSV-Datensatz und die Aufzeichnungen pro Periode können unten heruntergeladen werden. Der Explorer ist eine Browseransicht dieser Tabellen, kein neuer Live-Datenstrom. Eine geänderte Einstellung wählt eine veröffentlichte Zeile aus; sie startet keinen versteckten Optimierer und fragt keine Börse nach aktuellen Positionen.
Historische Karten in ihrer tatsächlichen Beobachtungsfrequenz lesen.
Eine nützliche Karte zeigt, wo die Referenzbänder im Zeitverlauf lagen. Sie muss auch zeigen, wie oft die zugrunde liegende Exponierung beobachtet wurde. Die folgenden vier Karten bewahren die Lücken zwischen den Mittwochsaufnahmen, statt wie eine kontinuierlich überwachte Börsen-Heatmap auszusehen.
Bitcoins Wochenraster wird häufig neu gesetzt. Das dargestellte Band kann sich aufgrund einer veränderten Vorwochenspanne verschieben, obwohl sich eine bestimmte offene Position kaum verändert hat. Ein Cluster, der nach einer Neuberechnung in ein neues Band fällt, unterscheidet sich daher von neuem Risiko an einem unveränderten Niveau. Das Bild hilft, diese Fragen zu verorten; allein prüft es nicht den Mechanismus hinter dem Cluster.
Ethereums wöchentliche Unterstützung ist im ausgewählten Vergleich numerisch stärker als Bitcoins. Der Chart ergänzt den fehlenden zeitlichen Kontext: Risikoverteilung und Pivot-Geometrie verändern sich. Einige starke Beobachtungen können überproportional zum Durchschnitt beitragen. Die vollständige Zeitachse ist aufschlussreicher als ein Ausschnitt um die hellste Überschneidung.
Solanas Monatskarte wird seltener neu gesetzt; dadurch lassen sich Beobachtungen innerhalb eines aktiven Rasters leichter vergleichen. Das Ergebnis fünf aus sechs Monaten sollte zusammen mit den wechselnden Bandpositionen und den einzelnen beobachteten Verteilungen gelesen werden. Es ist ein wiederholter lokaler Zusammenhang im beobachteten Fenster, kein Versprechen einer Umkehr bei jeder Bewegung in das Band.
BNB verdeutlicht die Bedeutung der Referenzkonvention. Sein Quartals-Overlay folgt der oben beschriebenen TradeLean-Gruppierung nach Wocheneröffnung. Eine andere Definition der Quartalskerzen kann Pivot und Grenzen verschieben. Eine scheinbare Abweichung zwischen zwei Charts kann auf unterschiedliche Eingabedefinitionen zurückgehen, statt einen Fehler einer Karte zu belegen.
Alle vier Charts verwenden denselben Handelsplatz für Tagespreise und Positionsstudie. Das beseitigt eine vermeidbare Quelle von Ausrichtungsfehlern. Unsicherheit über Kontozustände, fehlende Liquidationspreise sowie unbeobachtete Stunden und Tage zwischen den Aufnahmen bleiben bestehen.
Ein hoher Durchschnitt und ein wiederholbarer Effekt sind unterschiedliche Befunde.
Ein Durchschnitt kann durch eine ungewöhnlich große Episode steigen. Um Wiederholungen zu prüfen, gruppieren wir Aufnahmen nach ihren aktiven Pivot-Perioden und vergleichen Ziel und beide Kontrollen erneut innerhalb jeder Periode. Bei einem Monatsraster sind beobachtete Monate die natürlichen Einheiten, nicht einzelne Positionen in einer Mittwochsaufnahme.
SOLs Monatswiderstand gewinnt in fünf von sechs Monaten. Das ist aufschlussreicher als ein einziger Durchschnitt für das gesamte Fenster, weil der Vorteil nicht auf ein Kalenderintervall beschränkt ist. Der verlorene Monat bleibt im Chart. Mai und Oktober sind nur teilweise enthalten, und jeder Monat umfasst nur wenige geplante Aufnahmen. Fünf Gewinne sind keine präzise Prognosewahrscheinlichkeit.
AVAX mit vier von sechs, LINK mit drei von sechs und BNB mit zwei von drei erzählen unterschiedliche Geschichten der Wiederholbarkeit. Eine Forschungsaufzeichnung sollte mittlere Differenz, Periodenzahl, Beobachtungsdauer und Gewinnhäufigkeit beibehalten. Eine Zusammenfassung unter „funktioniert“ verwirft genau die Informationen, die zur Beurteilung weiterer Beobachtungswürdigkeit nötig sind.
Das Marktregime ist ein weiterer möglicher Störfaktor. Eine starke Rally oder ein Rückgang verändert die Lage gemeldeter Liquidationspreise relativ zu früheren Spannen. Die Regimeklassifikation verwendet hier vorausgehende Tagesdaten: Eine bullische Beobachtung erfordert einen Schlusskurs über dem einfachen 200-Tage-Durchschnitt und einen Anstieg dieses Durchschnitts gegenüber zwanzig Tagen zuvor. Die bärische Klassifikation ist die entsprechende Abwärtsbedingung; andere Beobachtungen bleiben unklassifiziert, statt zwangsweise ein Trendetikett zu erhalten.
Die ausgewählten Kombinationen ETH-Wochenunterstützung, BNB-Quartalswiderstand, AVAX-Monatswiderstand und LINK-Monatsunterstützung übertreffen beide Kontrollen in getrennt zusammengefassten bullischen und bärischen Beobachtungen. Das erweitert ihr deskriptives Interesse. Es belegt weiterhin nicht, dass jeder Monat, jede Beobachtung oder jedes zukünftige Regime dieselbe Reihenfolge reproduziert.
Hinzu kommt ein Auswahlproblem: Regimetests von Fällen, die wegen günstiger Gesamtdurchschnitte gewählt wurden, sind nachgelagerte Beschreibungen dieser Fälle. Sie dürfen nicht so dargestellt werden, als seien Fälle und Regimeregel auf einem neuen Datensatz unabhängig bestätigt worden.
Ethereums Tageshistorie zeigt, was ein Schlagzeilendurchschnitt verbergen kann.
Eine dichtere ETH-Reihe liefert 168 verwendbare Tagesbeobachtungen vom 8. Mai bis 24. Oktober 2026. An einem geplanten Tag fehlte eine Aufnahme im vorgegebenen Fenster; ein anderer enthielt keine verwendbare Exponierung mit Preisangabe. Das sind Ausschlüsse, keine risikofreien Tage. Die Reihe beobachtet denselben Handelsplatz und ergänzt daher zeitliche Details, ohne eine unabhängige Börsenreplikation zu werden.
Für die Quartalsunterstützung beträgt der mittlere Zielanteil über diese Tageshistorie 22.67%, gegenüber 16.18% und 15.41% in den Kontrollen. Dies ist ein erheblicher positiver deskriptiver Kontrast. Die Aufteilung nach aktiven Quartalsintervallen verändert seine Interpretation.
Das beobachtete Intervall des zweiten Quartals enthält durchschnittlich 33.56% im Ziel. Das dritte Quartalsintervall liegt bei 15.09%, der Oktoberteil des vierten bei 24.77%. Im dritten Intervall enthält die ferne Kontrolle 22.16% und übertrifft das Ziel. Die Behauptung ununterbrochener Dominanz der ETH-Quartalsunterstützung scheitert somit an der detaillierteren Prüfung.
In einzelnen Tagesbeobachtungen übertrifft das Ziel beide Kontrollen an 78 von 168 Tagen. Der Gesamtdurchschnitt ist positiv, obwohl die Mehrheit der Tage nicht gewinnt. Große Episoden können den Durchschnitt anheben, ohne einen dauerhaften täglichen Zustand zu erzeugen. Beide Messungen sind nützlich; sie beantworten unterschiedliche Fragen.
Deshalb verwendet der Artikel „beobachtete Konzentration“ statt „immer signifikant“. Ein großer, zeitweiser Risikobereich kann für die Risikokarte wichtig sein. Ihn als dauerhaftes Merkmal zu beschreiben würde die Karte ungenauer machen, nicht überzeugender.
Was geschieht bei Anwendung desselben Tests auf den gesamten Markt?
Eine Sammlung benannter Beispiele ist ein Ausgangspunkt. Eine breitere Aussage braucht dieselbe Basis und Seite für alle geeigneten Instrumente, ohne für jedes einen Gewinner auszuwählen. Die breite Zusammenfassung mittelt zunächst die beobachteten Anteile jedes Instruments und gewichtet diese Instrumentmittel anschließend gleich.
| Basis | Geeignete Instrumente | Ziel | Nahe | Ferne | Über beiden? |
|---|---|---|---|---|---|
| Monatlich | 175 | 20.22% | 21.32% | 18.18% | Nein |
| Vierteljährlich · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Nein |
| Wöchentlich | 176 | 24.40% | 16.84% | 30.11% | Nein |
| Jährlich | 130 | 6.17% | 12.85% | 5.00% | Nein |
Im gemeinsamen Unterstützungs- und Widerstandspool übertrifft das äußere Ziel auf keiner der vier Basen beide Nachbarn. Auf Wochenbasis liegt es vor der nahen, aber hinter der fernen Kontrolle. Auf Monatsbasis liegt es hinter der nahen Kontrolle. Auch Quartals- und Jahresvergleiche belegen keine universelle Überlegenheit.
Das löscht die in SOLs oder ETHs Band gemessenen Positionen nicht. Es verändert den Geltungsbereich der Schlussfolgerung. Bestimmte günstige Kombinationen bestehen neben einer ungünstigen breiteren Basislinie. Beide Tatsachen gehören in denselben Artikel, damit Leser das Ergebnis verstehen.
Unterstützung und Widerstand sollten außerdem getrennt erhalten bleiben. Eine Zusammenlegung kann ein positives Ergebnis auf der einen und ein negatives auf der anderen Seite verbergen. Umgekehrt beweist die nachträgliche Wahl der besseren Seite keinen seitenunabhängigen Effekt.
Die erweiterte Untersuchung identifiziert auch Kandidaten unter weniger bekannten Kontrakten. Da sie nach einer großen Suche über Instrumente und Einstellungen entstehen, liegt ihr unmittelbarer Wert in einer künftig überprüfbaren Auswahlliste. Nur ihre erfolgreichen Zellen zu veröffentlichen würde den Zusammenhang allgemeiner erscheinen lassen, als es die Messdaten stützen.
Eine andere visuelle Schicht
Kontinuierliche Heatmaps zeigen eine andere Art von Information.
Die dichten Karten unten sind archivierte CoinBoss-model-2-Flächen. Das Archiv wurde am 25. Oktober 2026 gespeichert; sein Raster enthält 250 Preiszentren und eine Folge dreistündlicher Zeitstempel. Die dargestellte Größe ist die vom Anbieter gemeldete Intensität, keine unmittelbar beobachtete Summe von Kontonominalwerten unserer Positionsstichprobe.
Diese Karten bieten wertvollen visuellen Kontext. Sie erleichtern die Beobachtung des Fortbestands und Verschwindens modellierter Cluster und den Vergleich ihrer Lage mit monatlichen Pivot-Bändern. Sie erweitern die 24 wöchentlichen Positionsaufnahmen nicht zu einer kontinuierlichen Aufzeichnung auf Kontoebene.
Die interaktive Karte erlaubt gerade deshalb den Wechsel zwischen beiden Datentypen, damit der Unterschied sichtbar bleibt. Der beobachtete Modus bezeichnet Zellwerte in Dollar. Der modellierte Modus verwendet Intensitätseinheiten. Ein Cluster kann im einen auffällig und im anderen weniger auffällig sein, weil Anbieter unterschiedliche Objekte messen oder schätzen.
CoinGlass beschreibt seine Liquidations-Heatmap-Niveaus als Berechnungen auf Basis von Marktdaten und Liquidationshebeln. Das ist ein weiterer Grund, Anbieter und Modell zu nennen, statt jede Heatmap als austauschbares Inventar zu behandeln. Ein gut gestalteter Chart sollte die Unterscheidung erleichtern. Methodenreferenz zur CoinGlass-Heatmap ↗
Eine Übereinstimmung von Modell und positionsbasierter Beobachtung ist untersuchenswert. Sie als zweite unabhängige Messung derselben Population zu bezeichnen würde mehr Informationen über Handelsplatzabdeckung, Eingaben, historischen Aufbau und Abhängigkeit des Modells von der ersten Quelle erfordern.
Ein präzises Overlay braucht eine gemeinsame Preisbasis.
Eine visuelle Überschneidung ist nur so präzise wie die Ausrichtung ihrer beiden Schichten. Instrument, Handelsplatz, Preisskala, Zeitzone und Referenzperiodenkonvention sind relevant. BTCUSD auf Bitstamp und ein BTC-Perpetual anderswo können leicht unterschiedliche Hochs, Tiefs und Schlusskurse haben. Diese Unterschiede verschieben P und die Zonengrenzen.
Die ursprünglichen TradeLean-TradingView-Bilder bleiben als Chartkontext erhalten. Ihre Instrumentbezeichnungen und Quellenangaben bleiben sichtbar. Sie werden weder als neu heruntergeladene Positionsdatensätze noch als numerische Quellen der Prozentwerte im Ergebnisexplorer präsentiert.
Das bereitgestellte CoinGlass-Bild trägt monatliche Pivot-Bänder aus Bitstamp-Daten. Seine Preisskala wurde anhand des Bildes kalibriert und der ungefähre Wechsel zum Oktoberraster markiert. Die ursprüngliche Zeitzone ist unbekannt. Dies ist ein illustratives quellenübergreifendes Overlay zur Orientierung, das nicht ausreicht, um genaue Exponierungsanteile aus farbigen Pixeln zu gewinnen.
Die historischen Positionskarten werden anders rekonstruiert: Tagespreise und gemeldete Exponierung stammen von Hyperliquid, und das Overlay verwendet die angegebenen abgeschlossenen Referenzdaten. Das hält die Datenbasis für den quantitativen Vergleich konsistent. Rekonstruierte Kerzen werden als Rekonstruktionen bezeichnet und nicht als TradingView-Bildschirmfotos ausgegeben.
Wenn zwei Bänder nahe beieinander erscheinen, sollten zuerst ihre numerischen Grenzen geprüft werden, statt den Bildausschnitt zu verengen. Ein kleiner Unterschied der Preisbasis kann relevant sein, wenn ein Cluster nahe 0.618 oder 0.786 liegt. Die Angabe der Konvention erhält die Möglichkeit unabhängiger Reproduktion.
Diese Studie mit der Preis-Roadmap verbinden.
Die Untersuchung baut auf dem geometrischen Rahmen der TradeLean-Pivot-Serie auf. Das Video unten erklärt das äußere Band als Preisbereich. Es behauptet nicht, die Positionsstichprobe dieses Artikels gemessen zu haben. Die Trennung beider Rollen verdeutlicht den zusätzlichen Beitrag dieser Studie.
Originalvideo auf Englisch
Markthochs und -tiefs mit Pivot-Punkten finden · YouTube ↗ · Beim Abspielen werden YouTube-Medien geladen.
Für die Berechnung der Bänder beginnen Sie mit Fibonacci Pivot Points: die Karte vor der Bewegung. Wie höhere und niedrigere Referenzperioden zusammenwirken, erläutert Jährliche, vierteljährliche und monatliche Pivot-Karten verbinden. Unterschiedliche Zeitebenen können auf ein ähnliches Preisintervall zeigen; diese geometrische Konfluenz bleibt von der Messung der dort liegenden Exponierung getrennt.
Die zusätzliche Evidenz dieses Artikels ist die gemessene Verteilung. Statt bei „der Preis reagierte nahe einer Linie“ stehen zu bleiben, fragen wir, ob ein unabhängig definiertes Preisband zum Beobachtungszeitpunkt mehr gemeldetes Risiko enthält als angemessene Alternativen.
Binance und Bybit stimmen bei manchen Verteilungen überein. Ist die Übereinstimmung spezifisch?
Die erweiterte Studie verwendet öffentliche Tardis-Archive, um erfasste Liquidationsmeldungen über einen längeren Kalenderzeitraum zu betrachten. Der verwendbare Hauptzeitraum umfasst 77 Monatserste von Juni 2020 bis Oktober 2026. Die beschriebene Erweiterung enthält 160 heruntergeladene Dateien, 153 nichtleere Dateien und mehr als 3.8 Millionen ursprüngliche Meldungszeilen.
Nach Filtern für vergleichbare Preishistorie und Kontrakte liefert die Erweiterung Vergleiche für 1,390 Börsen-Kontrakt-Märkte und 812 Symbole. Lineare USDT-Kontrakte bleiben enthalten; inverse Kontrakte werden ausgeschlossen, weil ihre Nominalwerteinheiten anders behandelt werden müssen. Ein Basiswert auf zwei Handelsplätzen ergibt zwei Marktaufzeichnungen, nicht zwei unabhängige wirtschaftliche Vermögenswerte.
Der erste Tag jedes Monats ist eine lückenhafte systematische Auswahl. Sie ist besonders empfindlich gegenüber dem Zeitpunkt der monatlichen Pivot-Neuberechnung. Ein mehrjähriger Kalenderzeitraum macht das Archiv deshalb nicht zu einer repräsentativen Stichprobe sämtlicher Handelstage.
Für das kombinierte vierteljährliche äußere Band beträgt die gemeldete Spearman-Korrelation der mittleren Zielanteile je Kontrakt zwischen Binance und Bybit etwa 0.881 über 449 abgeglichene Märkte. Das ist eine erhebliche deskriptive Übereinstimmung. Die nahe Kontrolle liegt jedoch bei etwa 0.885, die ferne bei 0.906. Das Ziel zeichnet sich nicht durch eine einzigartige Korrelation aus.
Nachbarintervalle sind hier aus demselben Grund wichtig wie im Haupttest. Beide Handelsplätze handeln denselben Basismarkt und erleben zusammenhängende Preisbewegungen. Gemeinsame Phasen geringer Aktivität und Nullwerte können ebenfalls die Ränge beeinflussen. Eine isoliert betrachtete hohe Zielkorrelation würde überzeichnen, wie spezifisch die Geometrie 0.618–0.786 die Übereinstimmung erklärt.
Diese Erweiterung betrifft erfasste Meldungen, nicht den Bestand sämtlicher potenziell liquidierbarer Positionen vor den Ereignissen. Die aktuelle Bybit-Dokumentation bezeichnet ihr Preisfeld beispielsweise als Insolvenzpreis. Eine Multiplikation dieses Feldes mit der gemeldeten Größe darf nicht stillschweigend in Umsatz zum tatsächlichen Marktausführungspreis umbenannt werden. Bybit-Felddefinitionen ↗ · Tardis-Archivdokumentation ↗
Das handelsplatzübergreifende Ergebnis beschreibt die Übereinstimmung in der gewählten Meldungsstichprobe. Es ist keine unabhängige Bestätigung, dass ein festes Verhältnis bei jedem Vermögenswert Liquidität anzieht.
Eine große Position ist Teil des Risikos, keine zu entfernende Unannehmlichkeit.
Wenn ein Konto den größten Teil des Nominalwerts innerhalb eines Bandes beiträgt, existiert dieser Risikobereich trotzdem. Das Konto für eine glattere Verteilung zu löschen würde eine andere Frage beantworten. Alle Positionsgrößen bleiben in den Hauptberechnungen dieser Studie enthalten.
Die Konzentration unter Teilnehmern ist dennoch für die Interpretation wichtig. Ein Bereich mit vielen Konten kann anders fortbestehen als einer, den ein einzelnes Konto dominiert, das Sicherheiten hinzufügen oder schließen kann. Die nützliche Frage ist nicht, ob eine große Position die ursprüngliche Beobachtung ungültig macht, sondern wie sehr der Bereich vom Fortbestand dieser Position abhängt.
Die Sensitivitätstabelle in den bereitgestellten Daten entfernt die größte Zielposition und berechnet den Nenner neu. Die ausgewählten positiven Fälle werden dadurch deutlich schwächer. Bei SOLs Monatswiderstand fällt der Zielanteil in dieser Stressansicht beispielsweise auf etwa 12.20%, während nahe und ferne Kontrolle etwa 18.07% und 18.66% erreichen. Das identifiziert Teilnehmerkonzentration; es entfernt nicht rückwirkend die ursprüngliche Exponierung.
Ein hoher Prozentwert kann auch einen sehr kleinen Pool beschreiben. In einer gesonderten aktuellen Stoporder-Beobachtung enthielt die monatliche STX-Unterstützung 100% des zulässigen Pools, bestand aber aus einem Stop über ungefähr $2,100. Ein IMX-Beispiel im inneren Band enthielt etwa 95.16% seines Stop-Pools, aber nur rund $1,326.74 Zielnominalwert. Das sind reale Beobachtungen mit völlig anderer wirtschaftlicher Größenordnung als ein großer Derivate-Risikobereich.
Eine vollständige Bereichskarte braucht vier Werte.
- Anteil: Wie viel des definierten Pools liegt im Band?
- Dollar: Wie groß ist der absolute zulässige Nominalwert?
- Teilnehmer: Wie viele Positionen tragen dazu bei?
- Größter Beitrag: Wie abhängig ist der Bereich von der größten Position?
Für die Überwachung ergänzen Sie die Entfernung zum aktuellen Preis und das Alter der Beobachtung. Ein sehr großer ferner Bereich, ein kleiner naher und ein rasch verschwindender beschreiben unterschiedliche Zustände, selbst wenn ihre normalisierten Anteile übereinstimmen.
Konzentration und Akkumulation sind nicht derselbe Vorgang.
Eine Aufnahme zeigt die Lage zulässiger Exponierung zu einem Zeitpunkt. Akkumulation ist eine Behauptung darüber, wie sie entstand oder sich veränderte. Der Anteil einer Zone kann steigen, während ihr Dollarwert fällt, wenn der restliche Pool schneller fällt. Umgekehrt kann neuer Nominalwert in ein Band fließen, während sein Anteil sinkt, weil benachbarte Exponierung schneller wächst.
Der vorläufige Annäherungstest betrachtet benachbarte Wochenbeobachtungen im Abstand von exakt sieben Tagen innerhalb eines unveränderten aktiven Pivot-Rasters. Der Preis muss sich von P nach außen zum jeweiligen Band bewegen, ohne dessen nahe Grenze bereits erreicht zu haben. Dieselbe Ereignisdefinition gilt für jede Kontrolle relativ zu ihrer eigenen nahen Grenze.
Nur Instrumente mit mindestens drei zulässigen Ereignissen für jedes der drei Bänder gehen in den Vergleich ein. Beim monatlichen Widerstand der Kern-Kryptokontrakte liegt das Ziel durchschnittlich bei 18.65%, gegenüber 17.03% und 16.50% in den Kontrollen: etwa 9.5% relative Erhöhung gegenüber dem stärkeren Nachbarn. Einzelnen betrachtet übertreffen 59 von 173 Instrumenten beide Kontrollen.
Das ist ein exploratives Ergebnis bedingter Konzentration. Die Ereignisse der drei Bänder liegen an unterschiedlichen Tagen und sind nicht nach Entfernung, Volatilität, Bewegungsgeschwindigkeit oder Trendphase abgeglichen. Wochenaufnahmen übersehen außerdem schnelle Annäherungen innerhalb der Woche. Der Test belegt weder, dass das Band selbst Positionen akkumulieren ließ, noch dass es anschließend den Preis anzog.
Ein strengerer Akkumulationstest würde absoluten Nominalwert und Zusammensetzung vor der Annäherung häufiger beobachten, Entfernung und Volatilität abgleichen, das aktive Raster festhalten und Änderungen über identische Fenster vergleichen. Eine kausale Erklärung sollte auf dieses Design warten, statt durch eine eindrucksvolle Animation ersetzt zu werden.
Eine Heatmap in eine tatsächlich überprüfbare Aufzeichnung verwandeln.
Am nützlichsten ist eine Liquiditäts-Roadmap, wenn sie eine Beobachtung präzise genug für eine spätere Prüfung macht. Beginnen Sie vor dem Bild mit der Definition: Instrument, Handelsplatz, Referenzperiode, Zeitstempel und beide numerischen Grenzen. Speichern Sie diese Angaben. Eine spätere Änderung des Bandes oder der Kontopopulation darf nicht mit verändertem Preisverhalten um einen unveränderten Bereich verwechselt werden.
Identifizieren Sie anschließend die Datenschicht. Bei einem Liquidationsmodell dokumentieren Sie Anbieter, Modell und Darstellungseinheit. Bei einer beobachteten Positionskarte halten Sie Zulässigkeitskriterien und Ausschlüsse fest. Bei einem Orderbuch unterscheiden Sie angezeigte Tiefe von möglicherweise stornierter Liquidität. Das einzelne Wort „Liquidität“ ist für alle drei Aufzeichnungen zu unpräzise.
Quantifizieren Sie dann den Bereich. Verwenden Sie Dollarwert des Ziels, Anteil an einem benannten Pool und die beiden entsprechenden Kontrollwerte. Der Anteil liefert Kontext, Dollarbeträge verhindern, dass ein winziger Pool systemisch groß wirkt. Bewahren Sie Positionszahl und größten Beitrag auf, soweit diese Felder verfügbar sind.
Beobachten Sie schließlich Veränderungen, ohne den Ausgangspunkt umzuschreiben. Wuchs oder sank der Zielnominalwert? Änderte sich sein Anteil durch das Ziel oder den Nenner? Blieb das größte Konto? Verschob eine neue Pivot-Periode das Band über einen zuvor stationären Cluster? Diese Fragen machen aus einem ansprechenden Chart eine Forschungsaufzeichnung.
| Angabe | Warum sie dazugehört |
|---|---|
| Vermögenswert, Handelsplatz und Zeitstempel | Definiert den beschriebenen Markt und Zustand. |
| P, D und Bandgrenzen | Bewahrt die ursprüngliche Geometrie vor dem späteren Ergebnis. |
| Ziel-, Nah- und Fernwerte | Zeigt, ob der Bereich lokal hervorsticht. |
| Poolnominalwert und Zieldollarwert | Trennt relative Konzentration von wirtschaftlicher Größe. |
| Positionszahl und größter Anteil | Zeigt die Abhängigkeit von wenigen Konten. |
| Nächste Beobachtung unter derselben Definition | Ermöglicht Messung von Veränderung statt nachträglicher Erzählung. |
Preisverhalten ist eine weitere Beobachtung. Ein Cluster kann erreicht, umgangen, rasch durchquert oder unberührt bleiben. Seine Existenz bestimmt keinen profitablen Einstieg, keine Richtung und keinen Ausstieg. Die Bewertung einer Handelsregel erfordert ein genau terminiertes Signal, Ausführungsannahmen, Finanzierung, Gebühren, Slippage und eine unabhängige Ergebnisprüfung.
Die Roadmap bleibt auch ohne dieses zusätzliche Versprechen nützlich. Sie zeigt, wo gemessenes Risiko konzentriert ist, welche Daten diese Beschreibung stützen und ob sie bei der nächsten Beobachtung Bestand hat.
Was würde eine stärkere Schlussfolgerung rechtfertigen?
Es gibt eine klare Reihenfolge. Zuerst die Existenz eines Risikobereichs feststellen. Dann mit fairen Alternativen vergleichen. Danach Wiederholungen über Perioden prüfen. Anschließend eine Regel testen, die vor Eintreffen neuer Daten festgelegt wurde. Eine Aussage für alle Vermögenswerte oder Marktbedingungen geht weit über wenige positive rückblickende Durchschnitte hinaus.
Die Abhängigkeitsstruktur begrenzt die vorliegenden Belege. Eine Position kann über Wochen offen bleiben. Vermögenswerte können sich gemeinsam bewegen. Pivot-Basen verwenden überlappende Preishistorien erneut. Jede Position, Aufnahme und Zeitebene als unabhängigen Versuch zu behandeln würde künstliche Präzision erzeugen. Die breite Historie umfasst 24 Termine, sechs beobachtete Monate und nur drei aktive Quartalsintervalle.
Hinzu kommt multiples Testen. Allein der Block großer Kryptowerte enthält 80 Kombinationen für das äußere Band. Die erweiterte Untersuchung enthält wesentlich mehr. Die günstigen Fälle wurden nach Sichtung der Ergebnisse zur Erläuterung ausgewählt. Durch eine schönere Chartdarstellung erhalten sie keinen bestätigenden p-Wert.
Eine frühere konservative Prüfung einer begrenzten Familie von Periodentests mit exakten Vorzeichenpermutationen und Holm-Korrektur erreichte keine adjustierte statistische Signifikanz. Dadurch werden die beobachteten Prozentwerte nicht erfunden. Es begrenzt die Behauptung, dass die kurze, abhängige Historie eine allgemeine Regel außerhalb der gewählten Stichprobe etabliert habe.
Die unmittelbar durch die Daten gestützte Aussage lautet daher: Das Band enthält in bestimmten Kombinationen messbare, lokal erhöhte Exponierung, und einige Kombinationen zeigen wiederholte Vorteile auf Periodenebene. Als Nächstes werden diese Kandidaten und Regeln festgeschrieben und Daten beobachtet, die nicht an ihrer Auswahl beteiligt waren.
Ein Protokoll für künftige Bestätigung
- Vermögenswert, Seite, Pivot-Konvention und Grenzen 0.618–0.786 vor dem neuen Beobachtungsfenster festlegen.
- Die Kontrollen 0.450–0.618 und 0.786–0.954 unverändert beibehalten.
- Stichprobenplan, Zulässigkeitsregeln und Mindestabdeckung festlegen.
- Zieldollarwert, Zielanteil und beide Kontrollanteile getrennt verfolgen.
- Periodenbezogene Inferenz verwenden, die zeitliche und marktübergreifende Abhängigkeit berücksichtigt.
- Alle vorab benannten Kandidaten einschließlich Fehlschlägen berichten und die Testfamilie berücksichtigen.
- Ein unberührtes Bewertungsfenster oder tatsächlich zukünftige Beobachtungen reservieren.
Eine neue Rekonstruktion derselben Historie, eine andere Palette oder ein zweiter Indexierer desselben Handelsplatzes können Fehler aufdecken. Nichts davon schafft eine neue unabhängige Marktstichprobe.
Eine Preiszone wird aufschlussreicher, wenn ihr inneres Risiko gemessen wird.
Die Untersuchung findet eine beobachtbare Überschneidung zwischen dem äußeren TradeLean-Pivot-Band und gemeldeter Liquidationsexponierung mehrerer großer Kryptowerte. SOLs Monatswiderstand verbindet eine positive mittlere Differenz mit fünf gewonnenen Monaten von sechs. ETHs Wochenunterstützung zeigt im gewählten Wochenvergleich eine größere mittlere Konzentrationsdifferenz als BTC. BNBs Quartalswiderstand verdeutlicht, warum gleich breite Nachbarn aufschlussreicher sein können als eine uniforme geometrische Referenz.
Diese Befunde sind konkret genug für weitere Untersuchung. Sie sind zugleich bedingt genug, dass eine universelle Aussage unzutreffend wäre. Die vollständige Matrix enthält 23 positive und 57 nichtpositive mittlere Vergleiche. Die breiten zusammengefassten Auswertungen zeigen keine Dominanz auf jeder Basis. Die dichtere ETH-Historie enthält ein verlorenes Quartalsintervall. Die handelsplatzübergreifende Übereinstimmung ist im Meldungsarchiv hoch, aber auch in benachbarten Kontrollen.
Das Band 0.618–0.786 ist ein reproduzierbarer Ort zur Risikoprüfung. In der beobachteten Historie fällt es in identifizierbaren Kombinationen aus Vermögenswert, Seite und Zeitebene mit erhöhter Liquidationsexponierung zusammen. Ob diese Konzentration jetzt vorhanden ist, bleibt eine Frage an die Daten.
Das ist der Zweck einer Liquiditäts-Roadmap: feste Koordinaten, ein messbarer Zustand und eine Aufzeichnung, die durch die nächste Beobachtung infrage gestellt werden kann. Die Darstellung sollte diese drei Elemente klar erkennbar machen.
Fragen zu Liquiditäts-Heatmaps und Pivot-Zonen.
Beweist die Studie, dass jeder Vermögenswert Liquidität in der 0.702-Zone konzentriert?+
Nein. Alle zehn großen Kryptowerte haben unter ihren jeweils acht untersuchten Kombinationen mindestens einen positiven mittleren Vergleich. Allerdings sind nur 23 der 80 Kombinationen positiv, die breiten zusammengefassten Auswertungen nicht durchgehend positiv, und manche positiven Durchschnitte haben geringe Wiederholbarkeit auf Beobachtungsebene. Eine Behauptung für jeden Vermögenswert, jede Zeitebene und jedes Datum wird nicht gestützt.
Ist eine Liquidations-Heatmap dasselbe wie eine Orderbuch-Heatmap?+
Nein. Eine Orderbuchkarte zeigt ruhende Kauf- und Verkaufsorders. Eine Liquidationskarte betrifft gemeldete oder geschätzte Preise im Zusammenhang mit dem Liquidationsrisiko gehebelter Positionen. Die eine beschreibt angezeigte Liquidität, die andere potenzielle Exponierung gegenüber erzwungenem Orderfluss. Ihre Farben können ähnlich aussehen und dennoch unterschiedliche Größen darstellen.
Was bedeutet eine positive Zahl in der Ergebnismatrix?+
Sie ist der mittlere Exponierungsanteil des Ziels minus dem größeren der mittleren nahen und fernen Kontrollanteile, in Prozentpunkten. Sie ist nicht der Mittelwert der kleinsten Differenz jeder Aufnahme; das wäre eine andere Operation. Eine positive Zahl bedeutet lokale Überlegenheit der Mittelwerte in der gewählten Stichprobe, keinen statistisch signifikanten p-Wert und keine prognostizierte Rendite.
Warum kann der Durchschnitt positiv sein, wenn weniger als die Hälfte der Beobachtungen gewinnt?+
Größenordnung und Häufigkeit unterscheiden sich. Einige große Konzentrationsepisoden können den mittleren Zielanteil erhöhen, auch wenn das Ziel an den meisten Terminen nicht beide Kontrollen übertrifft. Die dichtere ETH-Quartalsunterstützungsstichprobe zeigt dies: Der Gesamtdurchschnitt ist positiv, aber nur 78 von 168 Tagesbeobachtungen gewinnen beide Vergleiche.
Bedeuten Lücken in der beobachteten Heatmap fehlende Liquidität?+
Es sind fehlende Beobachtungen. Die Hauptkarten zeigen geplante Wochenaufnahmen ohne zeitliche Interpolation. Ein leerer Tag bedeutet nicht, dass an diesem Tag keine Positionen existierten. Eine schwarze oder schwache beobachtete Zelle ist etwas anderes als eine unbeobachtete Zeitlücke.
Bedeutet eine hellere Farbe einen größeren Dollarbereich über verschiedene Vermögenswerte hinweg?+
Nicht automatisch. Jede Karte hat eine eigene nichtlineare Darstellungsskala, und die modellierte Ansicht verwendet Anbieterintensität statt Dollarbeträge. Vergleichen Sie die Tooltip-Werte oder normalisierten Ergebnistabellen. Die Anzeigeobergrenze verändert nur die Sättigung; alle Werte bleiben in den Berechnungen enthalten.
Machen große Positionen das Ergebnis ungültig?+
Nein. Große Positionen sind reale Exponierung und bleiben in der Hauptstichprobe. Ihr Anteil zeigt, ob ein Bereich stark von wenigen Konten abhängt. Die Entfernung der größten Position ist eine Sensitivitätsprüfung der Verteilungsbreite, kein Grund, das ursprüngliche Risiko zu löschen.
Können diese Karten als Live-Handelssignal behandelt werden?+
Es handelt sich um archivierte Forschungsbeobachtungen mit angegebenen Stichprobenfenstern. Sie sind weder ein Live-Positionsstrom noch eine getestete Handelsstrategie. Eine aktuelle Risikobeurteilung braucht aktuelle Daten; eine Strategiebewertung benötigt zusätzlich eindeutige Zeit- und Ausführungsregeln, Kosten und unabhängige Ergebnistests.
Die Zahlen hinter den Bildern prüfen.
Die öffentlichen Forschungsdateien enthalten abgeleitete anonyme Tabellen und Chart-Eingaben. API-Zugangsdaten, Kontokennungen oder private Kontodetails sind nicht enthalten. Die interaktiven Werkzeuge lesen diese beigefügten Dateien lokal im Browser; eine Börsenanmeldung ist nicht erforderlich.
Quellen, Definitionen und Hinweise zur Reproduktion
- Hauptpositionsdaten: bereitgestellter historischer Forschungsbestand Vike / Hyperliquid, geplante Beobachtungen vom 13. Mai bis 21. Oktober 2026.
- Tägliche Preiseingaben: Hyperliquid, abgestimmt auf den Handelsplatz des Hauptpositionsvergleichs.
- Modellierte Raster: archiviertes CoinBoss model 2 für BTC, ETH und SOL, gespeichert am 25. Oktober 2026; gemeldete Intensitätseinheiten, kein unmittelbar beobachteter Kontonominalwert.
- Ergänzende historische Meldungen: bereitgestellte Binance-/Bybit-Archivanalyse, erste Monatstage von Juni 2020 bis Oktober 2026.
- Ursprünglicher Chartkontext: TradeLean-TradingView-Aufzeichnungen und das bereitgestellte CoinGlass-Bild. Das CoinGlass–Bitstamp-Overlay ist näherungsweise und keine numerische Quelle der berichteten Prozentwerte.
- Primärdokumentation: Hyperliquid-Liquidationsmechanik, CoinGlass-Heatmap-Definition, Felder des Bybit-Liquidationsstroms, Tardis-Archivdokumentation und CoinBoss-API-Dokumentation. Dokumentation geprüft am 25. Oktober 2026.
Die 80 Zeilen mittlerer Anteile großer Kryptowerte wurden anhand der beigefügten Aufnahmetabelle neu berechnet. Exakte Zonenprozente verwenden die gemeldeten Liquidationspreise der Positionen. Gerasterte Karten visualisieren abgeleitete Exponierung; eine Änderung ihrer Zeilenzahl oder Anzeigeobergrenze definiert die Zielbandanteile nicht neu.
Grenzkonvention: Das Ziel schließt 0.618 ein und 0.786 in normalisierten Koordinaten aus. Der Pivot-Preis gehört zur Widerstandsseite, um Doppelzählung zu vermeiden. Stressansichten ohne größte Position berechnen den Nenner neu. Fehlende Beobachtungen und Liquidationspreise werden nicht durch Nullen ersetzt.
Die Studie ist deskriptive Forschung. Sie hat weder einen universellen kausalen Zusammenhang etabliert noch unabhängige wissenschaftliche Begutachtung erhalten oder Handelsperformance bewertet. Sie berichtet gemessene Vergleiche und die Grenzen der bereitgestellten Historie.
Andrey
Gründer von TradeLean. Promovierter Ingenieur, leitender Industrie-Manager und langjähriger Investor und Trader. Seine Arbeit überträgt Lean-Denken auf Chartanalyse, historisches Research und Marktvorausschau.
Über den Autor ↗Diese Studie zitieren
Andrey. Liquiditäts-Heatmaps und Pivot-Zonen: eine marktübergreifende Studie. TradeLean. 2026-10-25. https://tradelean.com/de/liquidity-pivot-zones
Beteiligen Sie sich am Gespräch
Diskussion
Fragen, Beobachtungen und fundierte Einwände zum Research sind willkommen.
Noch keine Kommentare veröffentlicht. Beginnen Sie unten die Diskussion.
Einen Kommentar hinterlassen
Kommentare werden vor der Veröffentlichung geprüft. Bleiben Sie sachlich und respektvoll; vermeiden Sie bitte persönliche Finanz- oder Kontodaten.