
Pivot-диапазон рассчитывается по уже состоявшимся сделкам. Карта ликвидаций описывает позиции, которые остаются открытыми и подверженными риску. Когда они совпадают, абстрактный ориентир на графике приобретает конкретный смысл: это ценовой интервал, содержащий измеримый финансовый риск.
Такое совпадение присутствует в исследовании TradeLean. Оно видно в исходных данных о позициях, а не только на ярком скриншоте. На месячной карте сопротивления Solana диапазон 0.618–0.786 содержал в среднем 20.98% соответствующей ликвидационной экспозиции, тогда как соседние диапазоны той же ширины содержали 16.29% и 16.57%. Он превосходил обоих соседей в пяти из шести наблюдаемых месяцев. Недельная поддержка Ethereum и квартальное сопротивление BNB дают другие, не менее показательные примеры.
Главный вопрос — насколько широко применим этот результат. Доминирует ли тот же диапазон у Bitcoin? Сохраняется ли высокое среднее при смене месяца? Измеряют ли яркие моделируемые кластеры то же самое, что и заявленные цены ликвидации? И что произойдёт, если перестать выбирать привлекательные примеры и показать каждый тест?
Исследование отвечает на эти вопросы с помощью исторических наблюдений по расписанию, фиксированной геометрии pivot-уровней и явно заданных сравнений. Оно охватывает 6,728 полных снимков позиций, 24 недельные даты и 334 инструмента с пригодными для анализа сравнениями. Для десяти известных криптоактивов, рассмотренных подробно, ниже доступны все 80 сочетаний таймфрейма и стороны карты.
Результат
Совпадение существует.
Условия имеют значение.
Диапазон 0.618–0.786 совпадает с повышенной заявленной ликвидационной экспозицией в определённых сочетаниях актива, таймфрейма и стороны карты. Данные подтверждают условную связь, а не неизменную концентрацию для каждого актива или периода. «Статистически значимо везде» — не результат этого исследования.
Как читать сравнения
Положительное сравнение означает, что целевой диапазон содержит более высокую среднюю долю заявленной экспозиции, чем каждый из соседних диапазонов той же ширины. Более слабое или отрицательное сравнение означает, что диапазон не выделился в конкретном тесте; это не означает отсутствия экспозиции внутри него. Эти сравнения экспозиции отличаются от статистической корреляции, которая отдельно рассматривается при сопоставлении бирж.
Начните с шести выбранных положительных примеров и карт. Полные результаты и проверки устойчивости также доступны: они показывают, где связь сохраняется, а где — нет.
Начните с измерения
«Ликвидность» — это не одна и та же карта.
Крупную лимитную заявку, стоп-заявку и позицию с плечом с заявленной ценой ликвидации можно изобразить горизонтальной полосой. Их экономический смысл различается. Цвет и форма графика не определяют, на какой объект мы смотрим.
Лимитные заявки описывают отображаемую сейчас готовность торговать. Цена ликвидации указывает условие, при котором открытую позицию, возможно, потребуется сократить или закрыть. Стоп — это инструкция, активируемая при выполнении условия срабатывания. Сообщение о ликвидации фиксирует событие, о котором сообщила площадка. Первое — доступная глубина рынка; второе — потенциальный принудительный поток; третье — условный поток; четвёртое — наблюдаемое сообщение о событии.
| Слой | Что он отражает | Чего он не устанавливает |
|---|---|---|
| Ликвидность книги заявок | Отображаемые заявки на покупку и продажу в определённый момент на конкретной площадке. | Что заявки останутся доступными, когда цена достигнет их уровня. |
| Заявленная ликвидационная экспозиция | Открытая номинальная стоимость позиций с пригодными заявленными ценами ликвидации. | Гарантированный будущий объём рыночных покупок или продаж. |
| Моделируемая тепловая карта ликвидаций | Оценённое провайдером распределение или поверхность интенсивности. | Полный непосредственно наблюдаемый реестр всех счетов. |
| Зафиксированные сообщения о ликвидациях | События из потока или архива ликвидаций биржи. | Весь объём риска, существовавший до этих событий. |
Основной численный результат здесь касается заявленной ликвидационной экспозиции: номинальной стоимости подходящих открытых позиций, сгруппированной по заявленной цене ликвидации. «Концентрация» означает долю внутри определённого ценового диапазона. Она не означает немедленно исполнимую глубину книги заявок.
По этой же причине в статье не складываются проценты с разных карт. Моделируемая интенсивность 30, доля позиций 30% и $30 миллионов зафиксированных сообщений — не взаимозаменяемые величины. Одна цветовая шкала для них создала бы видимость согласованности, которую сами измерения не обосновывают.
Документация Hyperliquid объясняет важный механизм: возможность ликвидации зависит от поддерживающей маржи, а в процессе участвует маркировочная цена. Реакция может включать частичное сокращение, а не мгновенное закрытие всей номинальной стоимости. Поэтому заявленный уровень — полезное наблюдение о риске, однако его фактическое исполнение зависит от состояния счёта и рынка. Механизм ликвидации Hyperliquid ↗
Сначала определите координаты
Зона существует до изучения тепловой карты.
Тест начинается с завершённого опорного периода. Обозначим его максимум H, минимум L и цену закрытия C. Центральный pivot P = (H + L + C) / 3, а опорный диапазон D = H − L. Коэффициент k преобразуется в цену по формуле P + kD выше pivot или P − kD ниже него.
Внешний диапазон TradeLean расположен на расстоянии от 0.618 до 0.786 от D относительно P. Его середина — 0.702, ширина — 0.168D. Для сопротивления нижняя и верхняя границы равны P + 0.618D и P + 0.786D. Для поддержки ценовой интервал идёт от P − 0.786D до P − 0.618D. Ниже P порядок границ меняется, ширина — нет.
Эта геометрия задаёт фиксированные координаты наблюдения. Мы не ищем сначала самый яркий кластер, чтобы затем сдвинуть pivot до совпадения. Мы также не меняем ширину диапазона для актива, у которого экспозиция оказалась распределена шире. Границы определяются завершёнными ценовыми данными и выбранным опорным периодом.
В этом и состоит полезная связь между pivot-картой и картой ликвидности. Первая определяет, где задать вопрос. Вторая даёт свидетельства того, что там находится. Нет необходимости превращать одну в мистическое объяснение другой.
P + [0.618D, 0.786D]P − [0.786D, 0.618D]P = (H + L + C) / 30.168 × (H − L)Внутренний диапазон 0.146–0.236 сохранён в расширенном исследовании и доступен на интерактивной карте. Его ширина — 0.090D. Знакомый ориентир 0.184 — отметка внутри диапазона, а не его арифметическая середина, равная 0.191. Основное сравнение этой статьи касается внешнего диапазона; два теста не объединяются.
Одна формула применима ко многим инструментам. Это утверждение об универсальности расчёта. Концентрируется ли риск на полученных ценовых уровнях — отдельный эмпирический вопрос для каждого рынка, окна наблюдений и источника данных.
Яркому диапазону нужно справедливое сравнение.
Широкий интервал часто содержит больше номинальной стоимости, чем узкий, просто потому, что охватывает больше цен. Сравнение внешней зоны с одной линией заранее дало бы зоне преимущество. Поэтому основной тест сравнивает три соседних интервала строго одинаковой ширины.
При движении от P ближний контроль занимает 0.450–0.618, целевой диапазон — 0.618–0.786, дальний контроль — 0.786–0.954. Ширина каждого — 0.168D. Они используют один пул экспозиции и одну временную отметку наблюдения. Контроль не перемещается произвольно в визуально пустую область.
При равномерном распределении по выбранной стороне pivot-карты диапазон шириной 0.168 содержал бы 16.8% пула. Это полезный геометрический ориентир, а не нулевая модель конкретного рынка. Реальная экспозиция может быть смещена к текущей цене, сосредоточена на нескольких счетах или неравномерно распределена после сильного движения.
Более строгий локальный вопрос — превосходит ли целевой диапазон обоих соседей той же ширины. Показателен BNB: его целевое квартальное сопротивление составляет в среднем 16.81%, почти точно на уровне равномерного ориентира, но два соседних интервала содержат лишь 12.63% и 8.87%. Сравнение только с 16.8% упустило бы этот локальный контраст.
Мы показываем разницу в процентные пункты и, где полезно, относительное превышение более сильного соседа. Это разные показатели. Для SOL 20.98% против 16.57% — примерно 4.40 процентного пункта дополнительной доли или 26.6% относительного превышения. Формулировка «26.6 процентного пункта» сильно преувеличила бы результат.
Наконец, победа в этом сравнении не делает целевой диапазон крупнейшим из всех возможных интервалов на графике. Другой диапазон той же ширины ближе к P может содержать больше экспозиции. Локальное превосходство, глобальное ранжирование и причинное объяснение концентрации — три разных утверждения.
Интерактивное исследовательское пространство
Сопоставьте позиции с картой уровней.
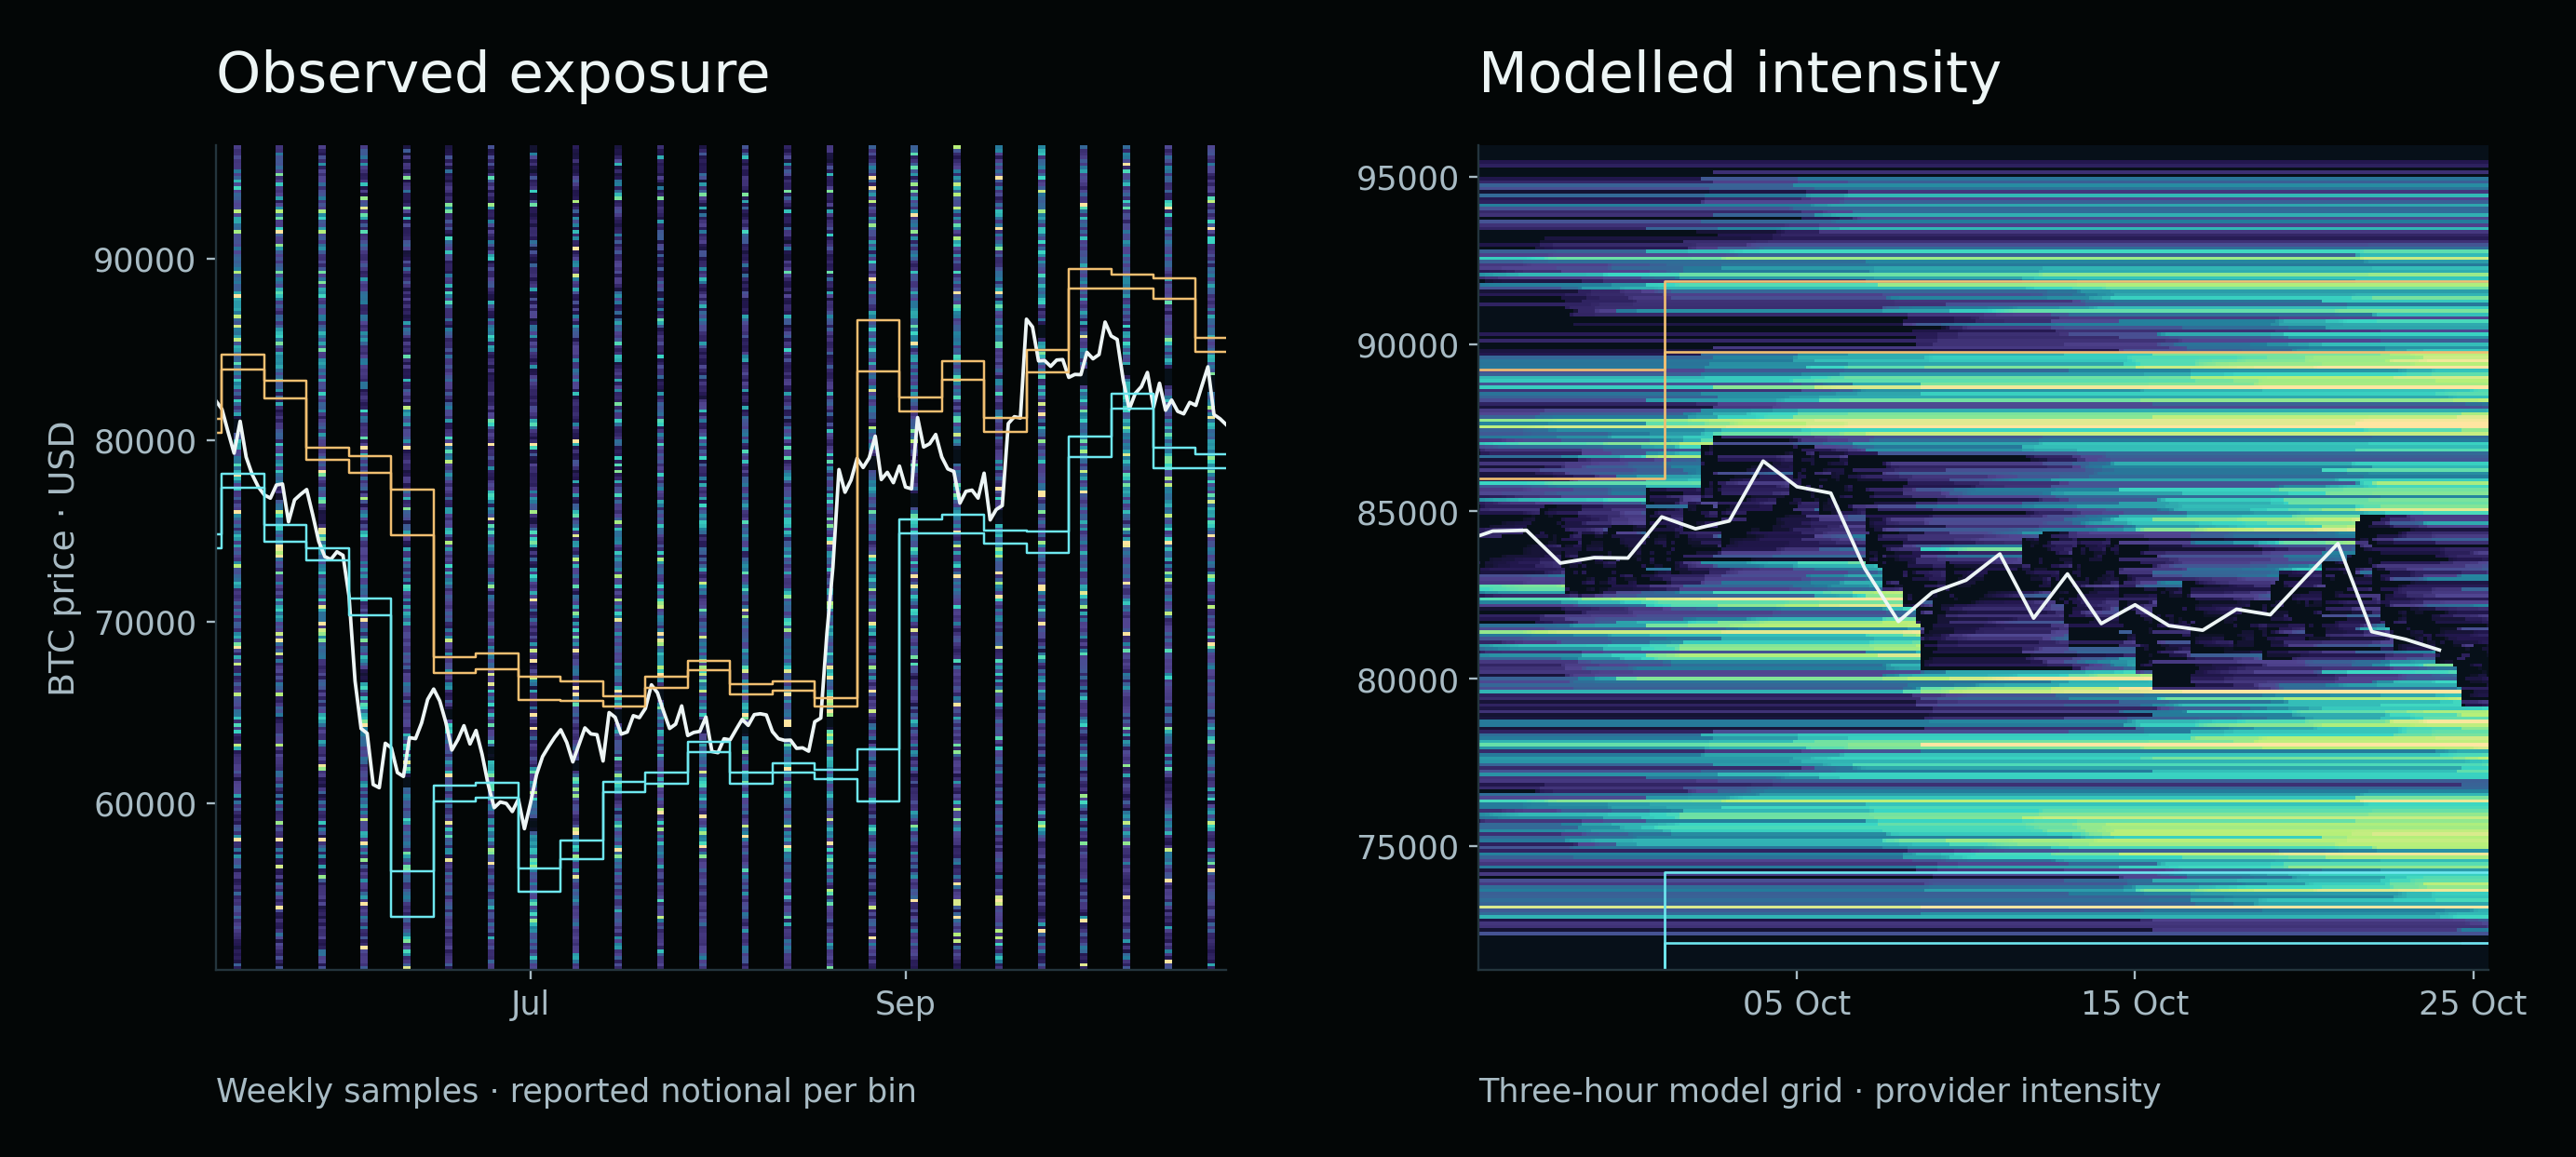
Начните с наблюдаемой экспозиции и переключайтесь между Bitcoin, Ethereum, Solana и BNB. Цветные столбцы — фактические недельные наблюдения из предоставленного исследовательского набора. Пустое время между столбцами не наблюдалось; оно не заполнено интерполяцией. Линия отражает дневные цены закрытия той же площадки.
Наблюдайте совпадение.
Загрузка архивных исследовательских карт…
Нелинейная цветовая шкала внутри каждой карты. У разных активов нет общей долларовой шкалы.
Наложение pivot-уровней показывает, находится ли насыщенная ценовая ячейка внутри диапазона, снаружи или пересекает его. Отключите внутренние диапазоны, если они мешают изучать внешнюю зону. Наведите курсор или коснитесь цветной ячейки, чтобы увидеть время, ценовой интервал и номинальную стоимость. Ценовая ячейка — единица отображения; точные проценты зон в других разделах статьи рассчитаны по исходным ценам позиций, а не по пикселям.
Моделируемое представление намеренно выделено в отдельный режим. Оно показывает архивную сетку CoinBoss model-2 для BTC, ETH или SOL в заявленных провайдером единицах интенсивности. Оно даёт более плотную визуальную поверхность, но не заменяет непосредственно наблюдаемые данные о позициях. Происхождение модели и состав площадок не проверялись независимо в рамках этого исследования.
Предел цветовой шкалы меняет насыщенность изображения, а не данные. По умолчанию наблюдаемые карты используют нелинейную шкалу с пределом на 98.5-м процентиле положительных значений ячеек, чтобы умеренные кластеры оставались видимыми рядом с очень крупными. Значения выше предела остаются во всех расчётах. Изменение предела влияет на контраст, а не на величину риска внутри зоны.
Каждый актив использует собственную шкалу карты. Поэтому жёлтая ячейка SOL и жёлтая ячейка BTC не обязательно обозначают одинаковую долларовую сумму. Для сравнения активов смотрите значения или нормализованные доли в обозревателе результатов, а не яркость.
Что входит в выборку и как строится процент.
Основной набор состоит из исторических позиций Hyperliquid, полученных через Vike. Правило выборки берёт первое доступное наблюдение в среду между 12:00 и 12:10 UTC. Широкое исследование охватывает 24 плановые даты с 13 мая по 21 октября 2026 года. Доступные страницы позиций собраны и проверены на дубликаты, некорректные значения и неполные ответы.
Общий каталог содержал 343 контракта. Пригодные сравнения имелись для 334 инструментов. Это идентификаторы инструментов, а не 334 независимых экономических актива: в каталоге есть дополнительные рынки и повторяющиеся базовые экспозиции. Из 6,728 полных снимков 6,680 содержали ненулевую подходящую экспозицию хотя бы для соответствующих расчётов. Применение разных pivot-баз, сторон и зон дало 123,240 сравнений, а не 123,240 независимых экспериментов.
Для конкретного наблюдения со стороны поддержки знаменатель — подходящая номинальная стоимость с заявленными ценами ликвидации между P − D и P. Для сопротивления знаменатель охватывает P — P + D. Цена строго на P относится только к сопротивлению, чтобы избежать двойного счёта. Внешние границы включены. Записи с отсутствующими, неположительными или непригодными ценами ликвидации не получают выдуманных координат на графике.
Координата заявленной цены ликвидации q равна k = |q − P| / D. Числитель целевого диапазона содержит подходящую номинальную стоимость при 0.618 ≤ k < 0.786 на выбранной стороне. Разделите её на пул соответствующей стороны и умножьте на 100. Ближний и дальний контроли используют тот же знаменатель. Сначала мы рассчитываем долю для каждого снимка, затем усредняем доли для описываемого актива и сочетания.
Это различие не позволяет крупному наблюдению незаметно переопределить вопрос. Средняя доля по снимкам описывает типичное наблюдаемое распределение. Отношение всех объединённых долларов показывает расположение суммарной номинальной стоимости выборки. Оба показателя полезны, но это не одна статистика. Повторные наблюдения устойчивой позиции также не являются новым притоком капитала и не должны складываться в заявленное накопление.
В широкой межинструментальной сводке среднее каждого подходящего инструмента получает одинаковый вес. Отдельная сводка с долларовыми весами ответила бы на другой вопрос и позволила бы крупнейшим рынкам доминировать. Все публичные таблицы ниже сохраняют исходные определения, а не меняют веса для улучшения результата.
Опорные периоды и квартальное правило
Недельные pivot-уровни начинаются в понедельник UTC и используют завершённую предыдущую неделю. Месячные используют предыдущий полный календарный месяц. Годовые — предыдущий календарный год. В активную сетку входят только завершённые опорные данные.
Квартальное правило TradeLean в этом наборе группирует недельные свечи по кварталу даты их открытия. Оно не обязательно совпадает с квартальными свечами по календарным дням. Изучаемые активные переходы 2026 года происходят 6 апреля, 6 июля и 5 октября. Это определение сохранено во всех квартальных таблицах и наложениях; календарное правило не подбирается задним числом ради лучшего совпадения.
Двадцать четыре недельных наблюдения включают 24 недельные сетки. Те же наблюдения на годовой базе включают одну активную годовую сетку. Дополнительные снимки не создают дополнительных независимых годовых периодов.
Шесть примеров показывают, что означает «больше экспозиции».
| Актив | База и сторона | Целевой | Более сильный контроль | Разница | Относительное превышение | Победы по периодам |
|---|---|---|---|---|---|---|
| BTC | Недельная · поддержка | 21.09% | 19.99% | +1.10 п.п. | +5.5% | 11 / 24 |
| ETH | Недельная · поддержка | 24.50% | 19.56% | +4.93 п.п. | +25.2% | 11 / 24 |
| SOL | Месячная · сопротивление | 20.98% | 16.57% | +4.40 п.п. | +26.6% | 5 / 6 |
| BNB | Квартальная · TradeLean · сопротивление | 16.81% | 12.63% | +4.18 п.п. | +33.1% | 2 / 3 |
| AVAX | Месячная · сопротивление | 19.32% | 15.99% | +3.33 п.п. | +20.8% | 4 / 6 |
| LINK | Месячная · поддержка | 26.83% | 20.62% | +6.21 п.п. | +30.1% | 3 / 6 |
Эти случаи выбраны для объяснения результатов, а не для замены полной матрицы. Все сравнивают средние доли внутри своего актива, стороны и опорного правила. Более высокий процент LINK не доказывает больший абсолютный ликвидационный карман, чем у BTC. Их пулы могут различаться на порядки.
Bitcoin, недельная поддержка: целевой диапазон содержит в среднем 21.09% против 19.99% у более сильного соседа. Разница — примерно 1.10 процентного пункта, или 5.5% относительно него. Среднее положительное, но преимущество довольно скромное. Целевой диапазон побеждает в 11 из 24 недельных периодов, поэтому слегка благоприятное среднее не следует описывать как доминирование в большинстве наблюдений.
Ethereum, недельная поддержка: целевой диапазон содержит в среднем 24.50% против 19.56% и 17.77% в контролях. Его преимущество примерно на 4.93 пункта над более сильным соседом — большее наблюдаемое различие, чем у Bitcoin. Однако число побед также равно 11 из 24. Величина и частота описывают разные стороны результата.
Solana, месячное сопротивление: средняя целевая доля — 20.98% против 16.29% и 16.57%. Здесь особенно показательна повторяемость: пять из шести наблюдаемых месяцев превосходят оба контроля. Это самая устойчивая месячная последовательность среди подробно обсуждаемых примеров, хотя она включает один неудачный месяц и частично наблюдаемые крайние месяцы.
BNB, квартальное сопротивление: 16.81% целевого диапазона сравниваются с 12.63% и 8.87%. Он побеждает в двух из трёх наблюдаемых квартальных интервалов. Представлены лишь три интервала, и это не три полных независимых квартала. Это интересный квартальный контраст с короткой историей на уровне периодов.
AVAX и LINK: месячное сопротивление AVAX содержит в среднем 19.32% против 15.99% у более сильного контроля и побеждает в четырёх из шести месяцев. Месячная поддержка LINK содержит в среднем 26.83% против 20.62% и побеждает в трёх из шести месяцев. У последнего больше средняя разница, но менее устойчивая последовательность. Ранжирование по одному заголовочному числу скрыло бы это различие.
Полное сравнение основных активов
Меняйте актив, сохраняя тест.
Обозреватель открывает все десять активов, четыре pivot-базы и две стороны. Три столбца сравнивают среднюю целевую долю с двумя средними контрольными долями. Матрица ниже не отфильтрована по положительным примерам: доступны все 80 сочетаний.
Следуйте данным.
Столбцы сравнивают средние доли. «Выше обоих» — описательная характеристика, а не тест значимости. Победы по периодам показаны отдельно.
Показать наблюдаемые периоды
Все сочетания
Выберите любую ячейку. Бирюзовый цвет означает положительную среднюю разницу, розовый — отрицательную. Каждая ячейка также содержит число со знаком.
Открыть полную матрицу результатов для печати
Получено 23 положительных сочетания из 80 , если «положительное» означает превышение средней целевой долей обоих соседних средних. Это описательное число в данной выборке. Это не успешность торговли 23 из 80, не вероятность разворота и не утверждение о статистической значимости.
У каждого из десяти названных активов есть хотя бы одно положительное сочетание в матрице. Это реальное межактивное проявление закономерности, но более слабое утверждение, чем универсальный эффект. Когда для каждого актива доступно восемь сочетаний, последующий выбор лучшего облегчает поиск привлекательного примера. Для обобщения необходимо зафиксировать сочетание или правило отбора до изучения новых наблюдений.
Матрица отвечает на полезный практический вопрос: где конкретное совпадение проявлялось в измеренной истории? Она также сразу показывает противоположные свидетельства. Известность Bitcoin не делает каждую ячейку BTC положительной, а благоприятная месячная ячейка SOL не превращает другие масштабы в тот же результат.
Полный производный CSV и записи по периодам доступны ниже. Обозреватель — представление этих таблиц в браузере, а не новый поток данных в реальном времени. Изменение настройки выбирает опубликованную строку; оно не запускает скрытый оптимизатор и не запрашивает текущие позиции на бирже.
Читайте исторические карты с учётом реальной частоты наблюдений.
Полезная карта показывает, где находились опорные диапазоны с течением времени. Она должна также показывать частоту наблюдения исходной экспозиции. Следующие четыре карты сохраняют пробелы между средовыми наблюдениями, а не создают видимость непрерывно отслеживаемой биржевой тепловой карты.
Недельная сетка Bitcoin часто обновляется. Отображаемый диапазон может смещаться из-за изменения диапазона предыдущей недели, даже если конкретная открытая позиция почти не изменилась. Поэтому переход кластера в новую зону после обновления — не то же самое, что рост нового риска на неизменном уровне. Изображение помогает сформулировать эти вопросы; само по себе оно не проверяет механизм возникновения кластера.
Недельная поддержка Ethereum численно сильнее Bitcoin в выбранном сравнении. График добавляет недостающий временной контекст: меняются и распределение риска, и pivot-геометрия. Несколько сильных наблюдений могут непропорционально влиять на среднее. Просмотр всей временной оси информативнее обрезки вокруг самого яркого пересечения.
Месячная карта Solana обновляется реже, что облегчает сравнение наблюдений внутри одной активной сетки. Результат «пять из шести» следует читать вместе с изменением расположения диапазонов и отдельными наблюдаемыми распределениями. Это повторяющаяся локальная связь в изученном окне, а не обещание разворота любого движения в зону.
BNB показывает важность опорного правила. Его квартальное наложение следует описанной выше группировке TradeLean по открытию недельных свечей. Иное определение квартальной свечи может сдвинуть pivot и обе границы. Видимое расхождение двух графиков может объясняться разницей входных определений, а не ошибкой одной из карт.
На всех четырёх графиках дневные цены и исследование позиций используют одну площадку. Это устраняет один предотвратимый источник ошибки совмещения. Но не устраняет неопределённость состояния счетов, отсутствующие цены ликвидации или ненаблюдаемые часы и дни между снимками.
Высокое среднее и повторяемый эффект — разные результаты.
Среднее может вырасти из-за одного необычно крупного эпизода. Чтобы оценить повторяемость связи, мы группируем снимки по активным pivot-периодам и снова сравниваем целевой диапазон с обоими контролями внутри каждого периода. Для месячной сетки естественные единицы — наблюдаемые месяцы, а не отдельные позиции в средовом снимке.
Месячное сопротивление SOL побеждает в пяти из шести месяцев. Это информативнее единого среднего за всё окно, поскольку преимущество не ограничено одним календарным интервалом. Неудачный месяц остаётся на графике. Май и октябрь представлены частично, каждый месяц содержит лишь несколько плановых наблюдений. Пять побед нельзя интерпретировать как точную прогнозную вероятность.
Четыре из шести у AVAX, три из шести у LINK и два из трёх у BNB описывают разную повторяемость. Исследовательская запись должна сохранять среднюю разницу, число периодов, длину покрытия и частоту побед. Объединение в один ярлык «работает» отбрасывает именно ту информацию, которая нужна для решения о дальнейшем мониторинге совпадения.
Рыночный режим — ещё один возможный смешивающий фактор. Сильный рост или падение меняет расположение заявленных цен ликвидации относительно прежних диапазонов. Здесь классификация режима использует предшествующие дневные данные: бычье наблюдение требует закрытия выше 200-дневной простой скользящей средней и роста этой средней относительно двадцати дней назад. Медвежья классификация — соответствующее условие снижения; остальные наблюдения остаются неклассифицированными, а не получают искусственный трендовый ярлык.
Выбранные сочетания недельной поддержки ETH, квартального сопротивления BNB, месячного сопротивления AVAX и месячной поддержки LINK превосходят оба контроля в отдельно объединённых бычьих и медвежьих наблюдениях. Это усиливает их описательный интерес. Но не доказывает, что каждый месяц, наблюдение или будущий рыночный режим воспроизведут тот же порядок.
Есть и дополнительная проблема отбора: режимные тесты случаев, выбранных по благоприятным средним всей выборки, — последующие описания этих случаев. Их нельзя представлять так, будто сами случаи и правило режима независимо подтверждены на новых данных.
Дневная история Ethereum показывает, что может скрывать заголовочное среднее.
Более плотный ряд ETH содержит 168 пригодных дневных наблюдений с 8 мая по 24 октября 2026 года. Для одного планового дня не было снимка в заданном окне; в другом не было пригодной экспозиции с ценами. Это исключения, а не дни нулевого риска. Ряд наблюдает ту же площадку, поэтому добавляет временную детализацию, но не становится независимым повторением на другой бирже.
Для квартальной поддержки средняя целевая доля в этой дневной истории составляет 22.67%, против 16.18% и 15.41% в контролях. Это существенный положительный описательный контраст. Разбиение по активным квартальным интервалам меняет его интерпретацию.
Наблюдаемый интервал второго квартала даёт в среднем 33.56% в целевом диапазоне. Интервал третьего — 15.09%, октябрьская часть четвёртого — 24.77%. В третьем интервале дальний контроль содержит 22.16% и превосходит целевой диапазон. Поэтому утверждение о непрерывном доминировании квартальной поддержки ETH не выдерживает более подробной проверки.
Среди отдельных дневных наблюдений целевой диапазон превосходит оба контроля в 78 из 168 дней. Среднее за всё окно положительно, хотя большинство дней не побеждает. Крупные эпизоды способны поднять среднее, не создавая устойчивого ежедневного условия. Оба измерения полезны; они отвечают на разные вопросы.
Поэтому статья использует «наблюдаемая концентрация», а не «всегда значимо». Крупный эпизодический карман может быть важен для карты риска. Описание его как постоянной особенности сделало бы карту менее точной, а не более убедительной.
Что происходит при применении того же теста ко всему рынку?
Набор именованных примеров — отправная точка. Более широкое утверждение требует одной базы и стороны для всех подходящих инструментов без выбора победителя для каждого. Широкая сводка сначала усредняет наблюдаемые доли каждого инструмента, затем присваивает этим средним одинаковые веса.
| База | Подходящих инструментов | Целевой | Ближний | Дальний | Выше обоих? |
|---|---|---|---|---|---|
| Месячная | 175 | 20.22% | 21.32% | 18.18% | Нет |
| Квартальная · TradeLean | 173 | 15.64% | 23.70% | 11.73% | Нет |
| Недельная | 176 | 24.40% | 16.84% | 30.11% | Нет |
| Годовая | 130 | 6.17% | 12.85% | 5.00% | Нет |
В общем пуле поддержки и сопротивления внешний целевой диапазон не превосходит обоих соседей ни на одной из четырёх баз. На недельной базе он выше ближнего контроля, но ниже дальнего. На месячной — ниже ближнего. Квартальное и годовое сравнения также не устанавливают универсального превосходства.
Это не отменяет позиции, измеренные внутри диапазона SOL или ETH. Это меняет масштаб вывода. Конкретные благоприятные сочетания сосуществуют с неблагоприятной широкой базовой картиной. Оба факта должны быть в одной статье, чтобы читатель понимал результат.
Поддержку и сопротивление также следует сохранять отдельно. Объединение может скрыть положительный результат на одной стороне и отрицательный на другой. И наоборот: выбор лучшей стороны после просмотра не доказывает существование эффекта, независимого от стороны.
Расширенное исследование также выделяет кандидатов среди менее известных контрактов. Поскольку они появляются после большого поиска по инструментам и настройкам, их непосредственная ценность — список для будущего тестирования. Публикация только успешных ячеек создала бы впечатление более общей связи, чем подтверждают измеренные данные.
Другой визуальный слой
Непрерывные тепловые карты показывают другой тип информации.
Плотные карты ниже — архивные поверхности CoinBoss model-2. Архив сохранён 25 октября 2026 года; сетка содержит 250 ценовых центров и последовательность трёхчасовых временных отметок. Отображаемая величина — интенсивность, заявленная провайдером, а не непосредственно наблюдаемая сумма номинальных стоимостей счетов в нашей выборке позиций.
Эти карты дают ценный визуальный контекст. Они облегчают наблюдение за сохранением и исчезновением моделируемых кластеров и сопоставление их расположения с месячными pivot-диапазонами. Они не превращают 24 недельных снимка позиций в непрерывную запись на уровне счетов.
Интерактивная карта позволяет переключаться между этими двумя типами данных именно для наглядности различий. Наблюдаемый режим обозначает значения ячеек в долларах. Моделируемый — в единицах интенсивности. Кластер может быть заметен в одном режиме и слабее в другом, потому что провайдеры измеряют или оценивают разные объекты.
CoinGlass описывает уровни своей тепловой карты ликвидаций как расчёты на основе рыночных данных и уровней плеча ликвидации. Это ещё одна причина указывать провайдера и модель, а не считать все карты взаимозаменяемыми реестрами. Хороший график должен облегчать понимание различий. Справка по методологии тепловых карт CoinGlass ↗
Совпадение модели с наблюдением по позициям заслуживает изучения. Чтобы назвать его вторым независимым измерением той же совокупности, нужно больше информации о покрытии площадок моделью, входных данных, историческом построении и зависимости от первого источника.
Точное наложение требует общей ценовой базы.
Точность визуального совпадения ограничена совмещением двух слоёв. Важны инструмент, площадка, ценовая шкала, часовой пояс и правило опорного периода. BTCUSD на Bitstamp и бессрочный BTC на другой площадке могут иметь немного разные максимумы, минимумы и закрытия. Эти различия сдвигают P и границы зон.
Исходные изображения TradeLean TradingView сохранены как контекст графика. Подписи инструментов и указания авторства остаются видимыми. Они не представлены как недавно загруженные записи позиций или численные источники процентов обозревателя результатов.
На предоставленное изображение CoinGlass нанесены месячные pivot-диапазоны, рассчитанные по Bitstamp. Ценовая шкала откалибрована по изображению, приблизительный переход к октябрьской сетке отмечен. Исходный часовой пояс неизвестен. Это иллюстративное совмещение разных источников полезно для ориентации, но недостаточно для извлечения точных долей экспозиции из цветных пикселей.
Исторические реконструкции карт позиций используют другой подход: дневные цены и заявленная экспозиция получены из Hyperliquid, а наложение использует указанные завершённые опорные данные. Это сохраняет единую базу количественного сравнения. Восстановленные свечи обозначены как реконструкции, а не выдаются за скриншоты TradingView.
Когда два диапазона кажутся близкими, сначала стоит проверить численные границы, а не плотнее обрезать картинку. Небольшая разница ценовых баз может иметь значение, если кластер находится возле 0.618 или 0.786. Указание правила сохраняет возможность независимого воспроизведения.
Свяжите исследование с ценовой картой.
Исследование опирается на геометрическую основу серии TradeLean о pivot-уровнях. Видео ниже объясняет внешний диапазон как ценовую область. Оно не заявляет измерение выборки позиций этой статьи. Разграничение двух ролей помогает понять, что добавляет настоящее исследование.
Оригинальное видео на английском
Как находить рыночные вершины и основания с помощью pivot-уровней · YouTube ↗ · Воспроизведение загружает материалы YouTube.
Расчёт диапазонов подробно описан в Пивот-уровни Фибоначчи: карта до движения. О взаимодействии старших и младших опорных периодов читайте в Связь годовых, квартальных и месячных пивот-карт. Разные таймфреймы могут указывать на похожий ценовой интервал; это геометрическое совпадение по-прежнему отличается от измерения находящейся там экспозиции.
Дополнительное свидетельство этой статьи — измеренное распределение. Вместо остановки на фразе «цена отреагировала рядом с линией» мы спрашиваем, содержит ли независимо определённый ценовой диапазон больше заявленного риска, чем подходящие альтернативы в момент наблюдения.
Binance и Bybit согласуются в некоторых распределениях. Специфично ли это согласие?
Расширенное исследование использует публичные архивы Tardis для более длинного календарного обзора зафиксированных сообщений о ликвидациях. Основной пригодный отрезок охватывает 77 первых дней месяцев с июня 2020 по октябрь 2026 года. В описанном расширении 160 скачанных файлов, 153 непустых файла и более 3.8 миллиона исходных строк сообщений.
После фильтров сопоставимой ценовой истории и контрактов расширение даёт сравнения для 1,390 рынков «биржа–контракт» и 812 символов. Линейные USDT-контракты сохранены; обратные исключены, поскольку их единицы номинальной стоимости требуют другой обработки. Один базовый актив на двух площадках — две рыночные записи, а не два независимых экономических актива.
Первый день каждого месяца — разреженная систематическая выборка. Она особенно чувствительна к моменту обновления месячного pivot. Поэтому многолетний календарный охват не превращает архив в репрезентативную выборку каждого торгового дня.
Для объединённого квартального внешнего диапазона заявленная корреляция Спирмена средних целевых долей контрактов Binance и Bybit составляет примерно 0.881 по 449 сопоставленным рынкам. Это существенное описательное согласие. Но ближний контроль даёт примерно 0.885, дальний — 0.906. Целевой диапазон не выделяется уникальной корреляцией.
Соседние интервалы важны здесь по той же причине, что и в основном тесте. Две площадки торгуют одним базовым рынком и испытывают связанные ценовые движения. Общие малоактивные интервалы и нули также могут влиять на ранги. Высокая целевая корреляция без контекста преувеличила бы специфичность объяснения геометрией 0.618–0.786.
Это расширение касается зафиксированных сообщений, а не предшествующего событиям запаса всех потенциально ликвидируемых позиций. Например, документация текущего потока Bybit определяет поле цены как цену банкротства. Умножение её на заявленный размер нельзя незаметно переименовывать в оборот по фактической рыночной цене исполнения. Определения полей Bybit ↗ · Документация архива Tardis ↗
Межбиржевой результат информативен о согласии в выбранной выборке сообщений. Он не является независимым подтверждением того, что фиксированный коэффициент привлекает ликвидность на каждом активе.
Крупная позиция — часть риска, а не помеха, которую нужно убрать.
Если один счёт даёт большую часть номинальной стоимости диапазона, карман всё равно существует. Удаление этого счёта ради более ровного распределения ответило бы на другой вопрос. Все размеры позиций остаются в основных расчётах исследования.
Тем не менее концентрация среди участников важна для интерпретации. Карман из многих счетов может сохраняться иначе, чем карман, зависящий от одного счёта, способного добавить обеспечение или закрыться. Полезный вопрос не в том, делает ли крупная позиция исходное наблюдение недействительным. Важно, насколько существование кармана зависит от сохранения этой позиции.
Таблица чувствительности в предоставленных данных удаляет крупнейшую целевую позицию и пересчитывает знаменатель. Выбранные положительные случаи при этом заметно ослабевают. Например, доля целевого месячного сопротивления SOL падает примерно до 12.20%, а ближний и дальний контроли составляют примерно 18.07% и 18.66%. Это выявляет концентрацию по участникам, но не удаляет исходную экспозицию задним числом.
Высокий процент также может описывать очень маленький пул. В отдельном текущем наблюдении стоп-заявок месячная поддержка STX содержала 100% подходящего пула, но это был один стоп примерно на $2,100. Пример внутреннего диапазона IMX содержал около 95.16% стоп-пула, но только около $1,326.74 целевой номинальной стоимости. Это реальные наблюдения с совсем иным экономическим масштабом, чем крупный карман деривативной экспозиции.
Полная карточка кармана требует четырёх значений.
- Доля: какая часть определённого пула находится внутри диапазона?
- Доллары: какова абсолютная подходящая номинальная стоимость?
- Участники: сколько позиций вносят вклад?
- Крупнейший вклад: насколько карман зависит от крупнейшей позиции?
Для мониторинга добавьте расстояние от текущей цены и возраст наблюдения. Очень крупный далёкий карман, маленький близкий и быстро исчезающий — разные условия, даже если их нормализованные доли совпадают.
Концентрация и накопление — не один процесс.
Снимок показывает расположение подходящей экспозиции в один момент. Накопление — утверждение о том, как она появилась или изменилась. Доля зоны может расти при падении её долларовой стоимости, если остальной пул падает быстрее. И наоборот: новая номинальная стоимость может входить в диапазон, пока его доля снижается из-за более быстрого роста соседней экспозиции.
Предварительный тест приближения рассматривает соседние недельные наблюдения с интервалом ровно семь дней внутри неизменной активной pivot-сетки. Цена должна двигаться от P к соответствующему диапазону, ещё не достигнув ближней границы. То же определение события применяется к каждому контролю относительно его собственной ближней границы.
В сравнение входят только инструменты как минимум с тремя подходящими событиями для каждого из трёх диапазонов. Для месячного сопротивления основных криптоконтрактов целевой диапазон содержит в среднем 18.65% против 17.03% и 16.50% в контролях: примерно 9.5% относительного превышения более сильного соседа. По отдельности 59 из 173 инструментов превосходят оба контроля.
Это поисковый результат условной концентрации. События трёх диапазонов приходятся на разные даты и не сопоставлены по расстоянию, волатильности, скорости движения или фазе тренда. Недельные наблюдения также пропускают быстрые приближения внутри недели. Тест не доказывает, что сам диапазон вызвал накопление позиций или впоследствии притянул цену.
Более строгий тест накопления наблюдал бы абсолютную номинальную стоимость и состав с большей частотой до приближения, сопоставлял расстояние и волатильность, сохранял активную сетку и сравнивал изменения за одинаковые окна. Причинное объяснение должно дождаться такого дизайна, а не подменяться яркой анимацией.
Превратите тепловую карту в запись, которую действительно можно проверить.
Лучшее применение карты ликвидности — сделать наблюдение достаточно точным для повторной проверки. Начните с определения, а не изображения: инструмент, площадка, опорный период, время и две численные границы. Сохраните их. Последующее изменение диапазона или состава счетов нельзя путать с изменением поведения цены вокруг неизменного кармана.
Затем определите слой данных. Если это модель ликвидаций провайдера, запишите провайдера, модель и единицу отображения. Если карта наблюдаемых позиций — критерии пригодности и исключения. Если книга заявок — отличайте отображаемую глубину от ликвидности, которая может быть отменена. Одно слово «ликвидность» слишком неточно для всех трёх записей.
Затем измерьте карман: долларовую стоимость целевого диапазона, его долю в указанном пуле и соответствующие значения обоих контролей. Доля даёт контекст, доллары не позволяют маленькому пулу казаться системно значимым. Сохраните число позиций и крупнейший вклад, если эти поля доступны.
Наконец, наблюдайте изменение без переписывания отправной точки. Выросла или сократилась целевая номинальная стоимость? Изменилась доля из-за целевого диапазона или знаменателя? Остался ли крупнейший счёт? Сдвинул ли новый pivot-период диапазон через ранее неподвижный кластер? Эти вопросы превращают привлекательный график в исследовательскую запись.
| Запись | Зачем она нужна |
|---|---|
| Актив, площадка и время | Определяет описываемый рынок и его состояние. |
| P, D и границы диапазона | Сохраняет исходную геометрию до последующего результата. |
| Целевое, ближнее и дальнее значения | Показывает локальную выраженность кармана. |
| Номинальная стоимость пула и доллары цели | Разделяет относительную концентрацию и экономический размер. |
| Число позиций и крупнейшая доля | Выявляет зависимость от небольшого числа счетов. |
| Следующее наблюдение по тому же определению | Позволяет измерять изменение, а не объяснять его задним числом. |
Поведение цены — отдельное наблюдение. Кластер может быть достигнут, обойдён, быстро пересечён или остаться нетронутым. Его существование не задаёт прибыльный вход, направление или выход. Оценка торгового правила требует точно синхронизированного сигнала, допущений исполнения, финансирования, комиссий, проскальзывания и независимой оценки результатов.
Карта остаётся полезной и без такого дополнительного обещания. Она показывает, где сосредоточен измеренный риск, какие данные поддерживают это описание и сохраняется ли оно при следующем наблюдении.
Что позволило бы сделать более сильный вывод?
Есть ясная последовательность. Сначала установить существование кармана. Затем сравнить его со справедливыми альтернативами. Затем проверить повторяемость по периодам. После этого — протестировать правило, зафиксированное до поступления новых данных. Утверждение для всех активов или всех рыночных условий находится далеко за пределами нескольких положительных ретроспективных средних.
Структура зависимостей ограничивает имеющиеся свидетельства. Позиция может оставаться открытой несколько недель. Активы могут двигаться совместно. Pivot-базы повторно используют пересекающуюся ценовую историю. Признание каждой позиции, снимка и таймфрейма независимым испытанием создало бы искусственную точность. Широкая история содержит 24 даты, шесть наблюдаемых месяцев и лишь три активных квартальных интервала.
Есть и множественное тестирование. Только блок основных активов содержит 80 сочетаний внешнего диапазона. В расширенном исследовании их гораздо больше. Благоприятные случаи выбраны для объяснения после просмотра результатов. Они не могут получить подтверждающее p-значение лишь благодаря более красивому графику.
Ранняя консервативная проверка ограниченного семейства тестов по периодам с точными перестановками знаков и поправкой Холма не получила скорректированной статистической значимости. Это не делает наблюдаемые проценты вымышленными. Это ограничивает утверждение, что короткая зависимая история установила общее правило за пределами выбранной выборки.
Поэтому прямое утверждение, поддерживаемое данными, таково: диапазон содержит измеримую локально повышенную экспозицию в определённых сочетаниях, а часть из них показывает повторяющееся преимущество по периодам. Следующий шаг — зафиксировать этих кандидатов и правила, затем наблюдать данные, не участвовавшие в их выборе.
Протокол будущего подтверждения
- Зафиксировать актив, сторону, pivot-правило и границы 0.618–0.786 до нового окна наблюдений.
- Сохранить контроли 0.450–0.618 и 0.786–0.954 неизменными.
- Зафиксировать расписание наблюдений, правила пригодности и минимальное покрытие.
- Отдельно отслеживать доллары цели, долю цели и доли обоих контролей.
- Использовать выводы на уровне периодов с учётом временной и межактивной зависимости.
- Публиковать всех заранее заданных кандидатов, включая неудачи, и учитывать семейство тестов.
- Оставить нетронутое оценочное окно или действительно будущие наблюдения.
Новая реконструкция той же истории, другая палитра или второй индексатор той же площадки помогают находить ошибки. Ни одно из них не создаёт новую независимую рыночную выборку.
Ценовая зона информативнее, когда риск внутри неё измерен.
Исследование находит наблюдаемое совпадение внешнего pivot-диапазона TradeLean с заявленной ликвидационной экспозицией нескольких основных криптоактивов. Месячное сопротивление SOL сочетает положительную среднюю разницу с пятью победами из шести месяцев. Недельная поддержка ETH имеет большую среднюю разницу концентрации, чем BTC, в выбранном недельном сравнении. Квартальное сопротивление BNB показывает, почему соседи одинаковой ширины могут быть информативнее равномерного геометрического ориентира.
Эти результаты достаточно конкретны для продолжения исследования. Они также достаточно условны, чтобы универсальное утверждение было неточным. Полная матрица содержит 23 положительных и 57 неположительных средних сравнений. Широкие объединённые сводки не показывают доминирования на каждой базе. Более плотная история ETH содержит проигрышный квартальный интервал. Межбиржевое согласие высоко в архиве сообщений, но также высоко у соседних контролей.
Диапазон 0.618–0.786 — воспроизводимое место для изучения риска. В наблюдаемой истории он совпадает с повышенной ликвидационной экспозицией в определённых сочетаниях актива, стороны и таймфрейма. Присутствует ли эта концентрация сейчас — вопрос к данным.
В этом цель карты ликвидности: определённые координаты, измеримое состояние и запись, которую может опровергнуть следующее наблюдение. Визуализация должна помогать ясно видеть эти три элемента.
Вопросы о тепловых картах ликвидности и pivot-зонах.
Доказывает ли исследование концентрацию ликвидности каждого актива в зоне 0.702?+
Нет. У всех десяти основных активов есть хотя бы одно положительное среднее сравнение среди восьми изученных для каждого актива сочетаний. Но положительны лишь 23 из 80 сочетаний, широкие объединённые сводки не везде положительны, а некоторые положительные средние имеют низкую повторяемость отдельных наблюдений. Утверждение для каждого актива, таймфрейма и даты не подтверждается.
Тепловая карта ликвидаций — то же самое, что карта книги заявок?+
Нет. Карта книги заявок показывает лимитные заявки на покупку и продажу. Карта ликвидаций касается заявленных или оценённых цен, связанных с риском ликвидации позиций с плечом. Первая описывает отображаемую ликвидность, вторая — экспозицию потенциального принудительного потока. Цвета могут выглядеть похоже, представляя разные исходные величины.
Что означает положительное число в матрице результатов?+
Это средняя доля экспозиции цели минус большее из средних ближнего и дальнего контролей, в процентных пунктах. Это не среднее минимальной разницы каждого снимка — другая операция. Положительное число означает локальное превосходство средних в выбранной выборке; это не статистически значимое p-значение и не прогноз доходности.
Почему среднее положительно, если побеждает меньше половины наблюдений?+
Величина и частота различаются. Несколько крупных эпизодов концентрации способны поднять среднюю целевую долю, даже если на большинстве дат цель не превосходит оба контроля. Более плотная выборка квартальной поддержки ETH показывает это: общее среднее положительно, но лишь 78 из 168 дневных наблюдений выигрывают оба сравнения.
Пробелы наблюдаемой тепловой карты — это отсутствующая ликвидность?+
Это отсутствующие наблюдения. Основные карты показывают плановые недельные снимки без временной интерполяции. Пустой день не означает отсутствия позиций в этот день. Чёрная или слабая наблюдаемая ячейка отличается от ненаблюдаемого временного пробела.
Означает ли более яркий цвет больший долларовый карман у разных активов?+
Не обязательно. У каждой карты собственная нелинейная шкала, а моделируемое представление использует интенсивность провайдера, а не доллары. Сравнивайте значения подсказок или нормализованные таблицы результатов. Предел отображения меняет только насыщенность; все значения остаются в исходных расчётах.
Делают ли крупные позиции результат недействительным?+
Нет. Крупные позиции — реальная экспозиция и остаются в основной выборке. Их доля показывает, зависит ли карман в значительной степени от небольшого числа счетов. Анализ удаления крупнейшей позиции — проверка чувствительности широты распределения, а не основание стереть исходный риск.
Можно ли использовать эти карты как торговый сигнал в реальном времени?+
Это архивные исследовательские наблюдения с указанными окнами выборки. Это не поток текущих позиций и не проверенная торговая стратегия. Для текущей оценки риска нужны актуальные данные, а для оценки стратегии — также явные правила времени и исполнения, издержки и независимое тестирование результатов.
Проверьте числа за визуализациями.
Публичные исследовательские файлы содержат производные анонимные таблицы и входные данные графиков. В них нет API-ключей, идентификаторов счетов или частных реквизитов. Интерактивные инструменты читают включённые файлы локально в браузере; вход на биржу не требуется.
Источники, определения и примечания для воспроизведения
- Основные данные позиций: предоставленный исторический исследовательский набор Vike / Hyperliquid, плановые наблюдения с 13 мая по 21 октября 2026 года.
- Дневные ценовые данные: Hyperliquid, согласованные с площадкой основного сравнения позиций.
- Моделируемые сетки: архивная CoinBoss model 2 для BTC, ETH и SOL, сохранённая 25 октября 2026 года; заявленные единицы интенсивности, а не непосредственно наблюдаемая номинальная стоимость счетов.
- Дополнительные исторические сообщения: предоставленный анализ архивов Binance / Bybit, первые дни месяцев с июня 2020 по октябрь 2026 года.
- Исходный контекст графиков: записи TradeLean TradingView и предоставленное изображение CoinGlass. Наложение CoinGlass–Bitstamp приблизительное и не является численным источником заявленных процентов.
- Первичная документация: Механизм ликвидации Hyperliquid, Определение тепловой карты CoinGlass, Поля потока ликвидаций Bybit, Документация архива Tardis и Документация API CoinBoss. Документация проверена 25 октября 2026 года.
80 строк средних долей основных активов пересчитаны по включённой таблице снимков. Точные проценты зон используют заявленные цены ликвидации позиций. Карты ячеек визуализируют производную экспозицию, поэтому изменение числа строк или предела отображения не переопределяет доли целевого диапазона.
Правило границ: целевой диапазон включает 0.618 и исключает 0.786 в нормализованных координатах. Цена pivot относится к сопротивлению во избежание двойного счёта. Проверки удаления крупнейшей позиции пересчитывают знаменатель. Отсутствующие наблюдения и цены ликвидации не заменяются нулями.
Работа — описательное исследование. Она не установила универсальную причинную связь, не прошла независимое рецензирование и не оценивала торговую результативность. Она сообщает измеренные сравнения и ограничения предоставленной истории.
Andrey
Основатель TradeLean. Инженер со степенью PhD, руководитель высшего звена в промышленности, многолетний инвестор и трейдер. В работе применяет Lean-мышление к анализу графиков, историческим исследованиям и перспективам рынков.
Об авторе ↗Как сослаться на исследование
Andrey. Тепловые карты ликвидности и pivot-зоны: исследование разных активов. TradeLean. 2026-10-25. https://tradelean.com/ru/liquidity-pivot-zones
Присоединяйтесь к разговору
Обсуждение
Приветствуются вопросы, наблюдения и содержательная критика исследования.
Опубликованных комментариев пока нет. Начните обсуждение ниже.
Оставить комментарий
Комментарии проверяются перед публикацией. Придерживайтесь темы и уважительного тона; не указывайте личные финансовые сведения или данные аккаунта.